Category: Uncategorized

  • กองหุ้น Tech ยังน่าสนใจอยู่มั้ย ?

    กองหุ้น Tech ยังน่าสนใจอยู่มั้ย ?

    เรื่องนี้ผมไม่ได้มี insight อะไรมากไปกว่าคนอื่น ดังนั้นผมให้ความเห็นได้เฉยๆ

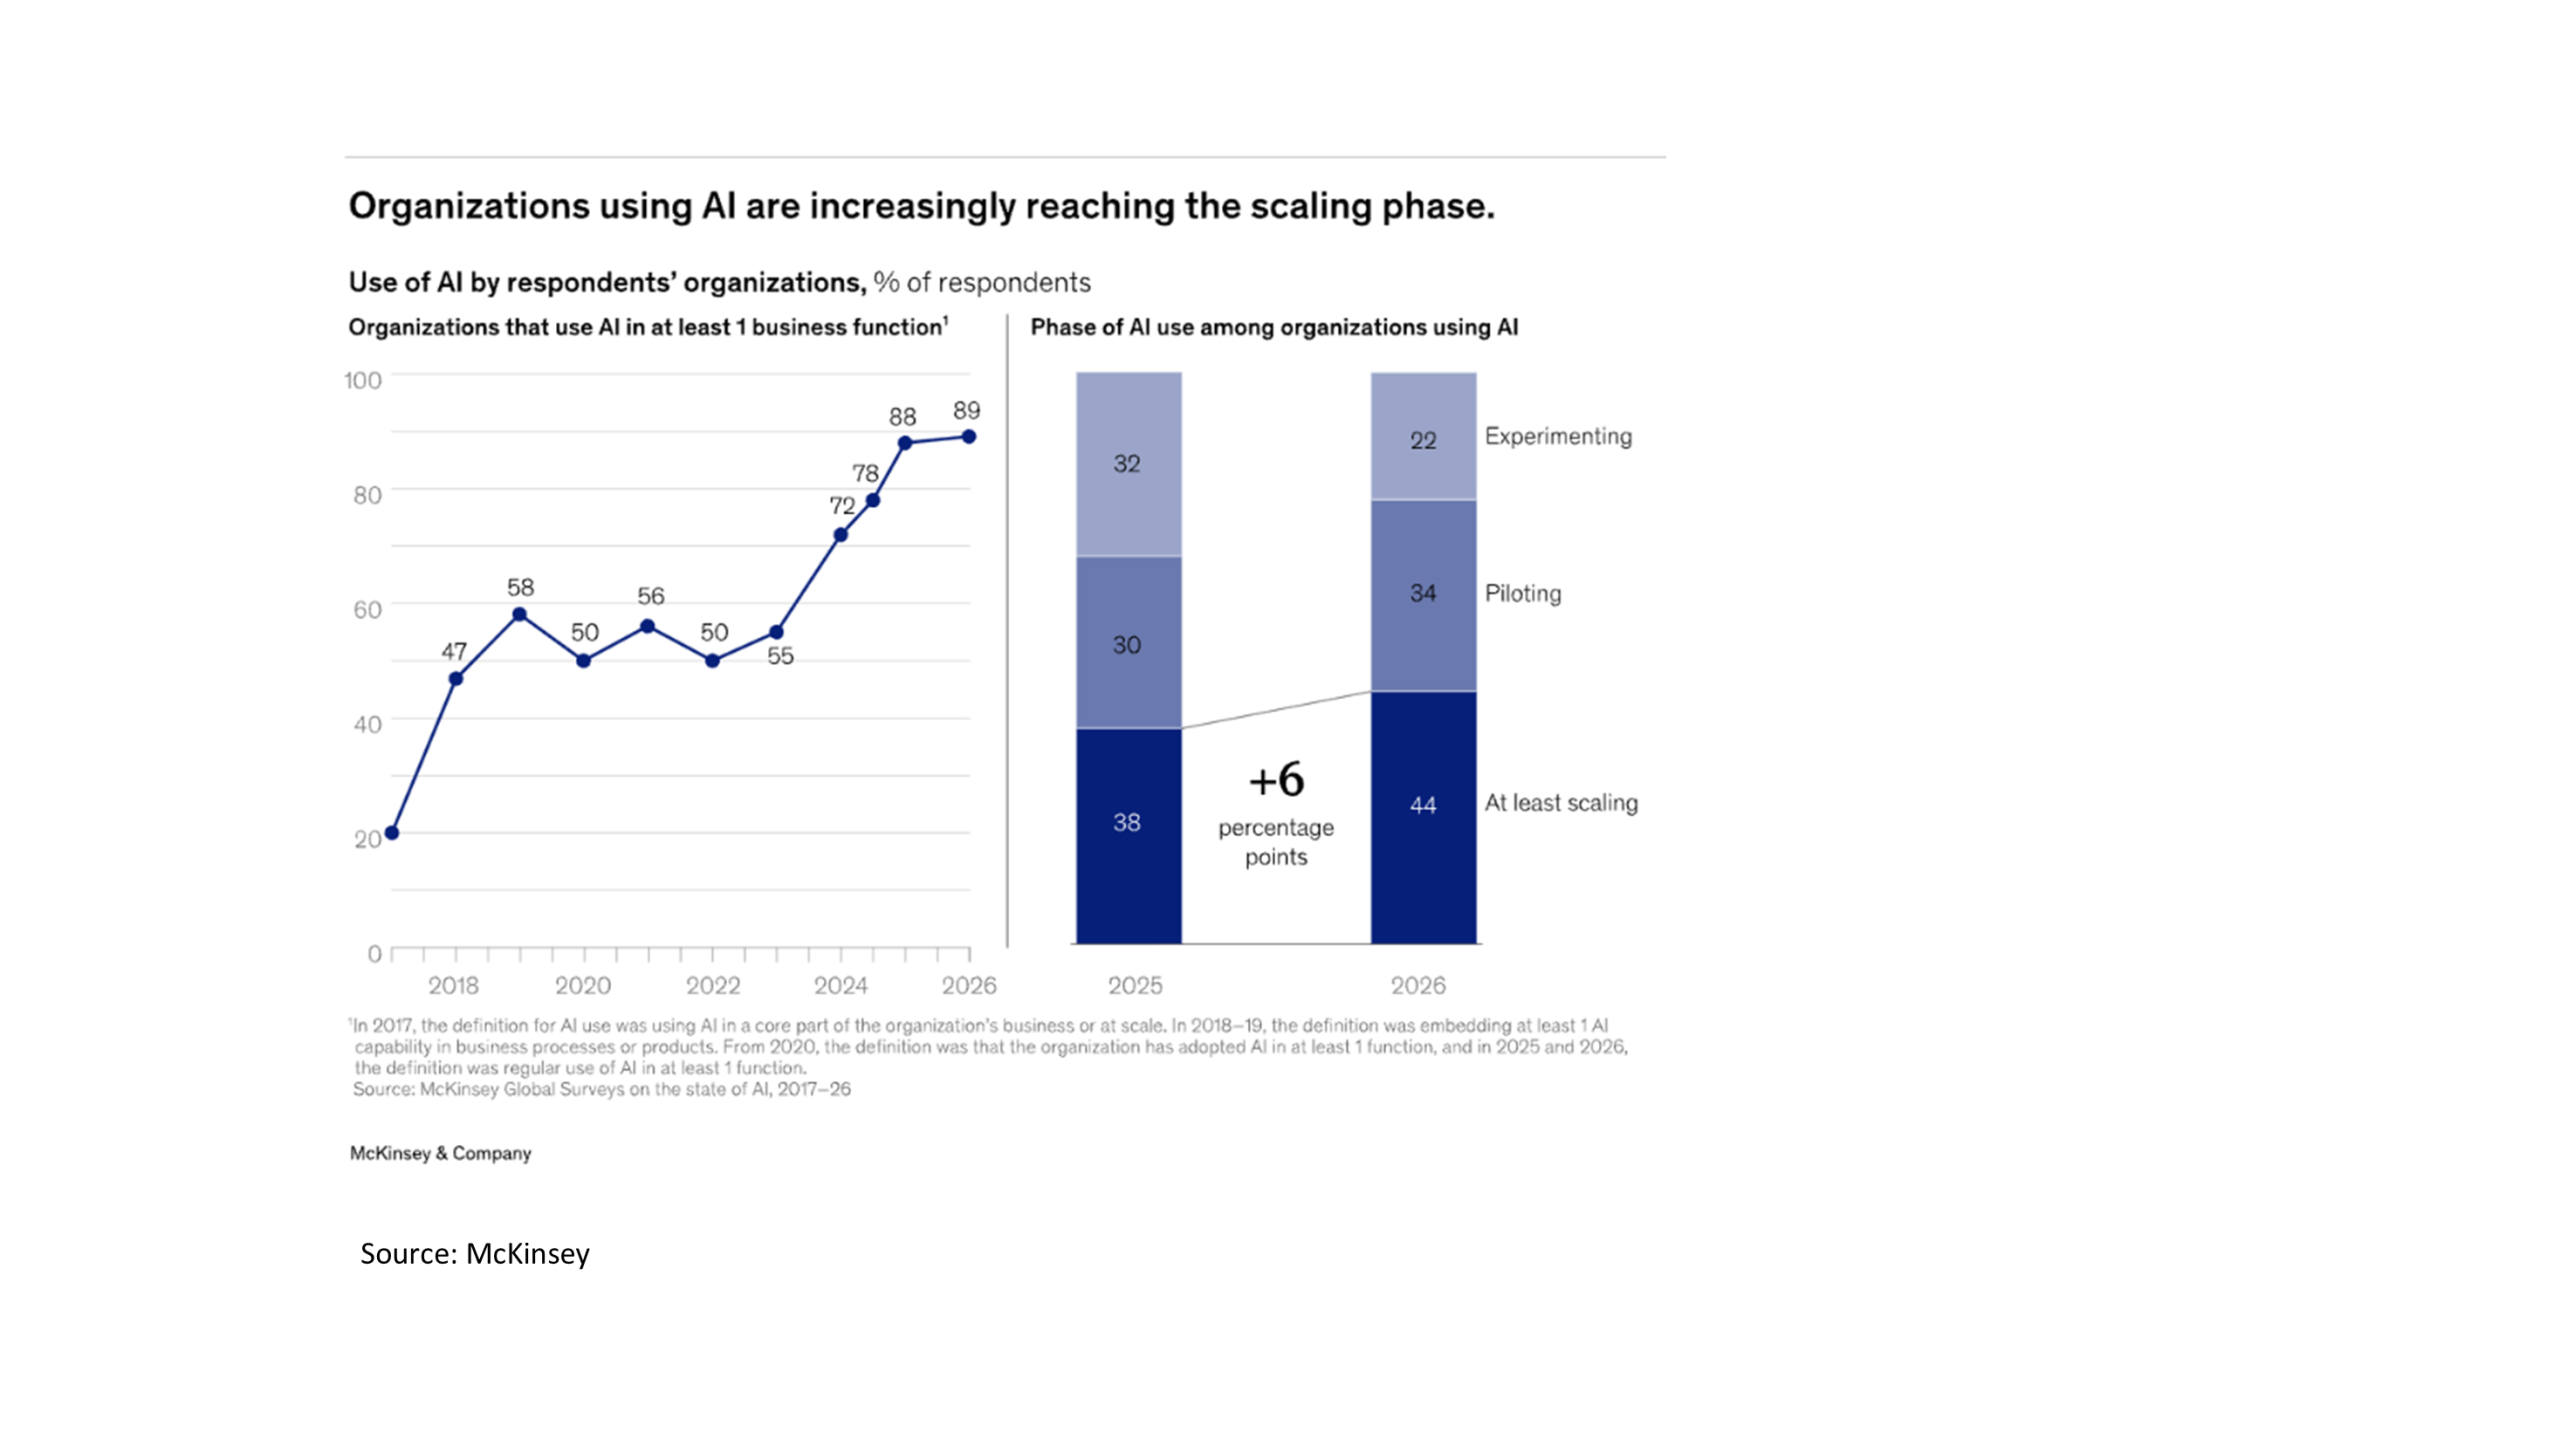
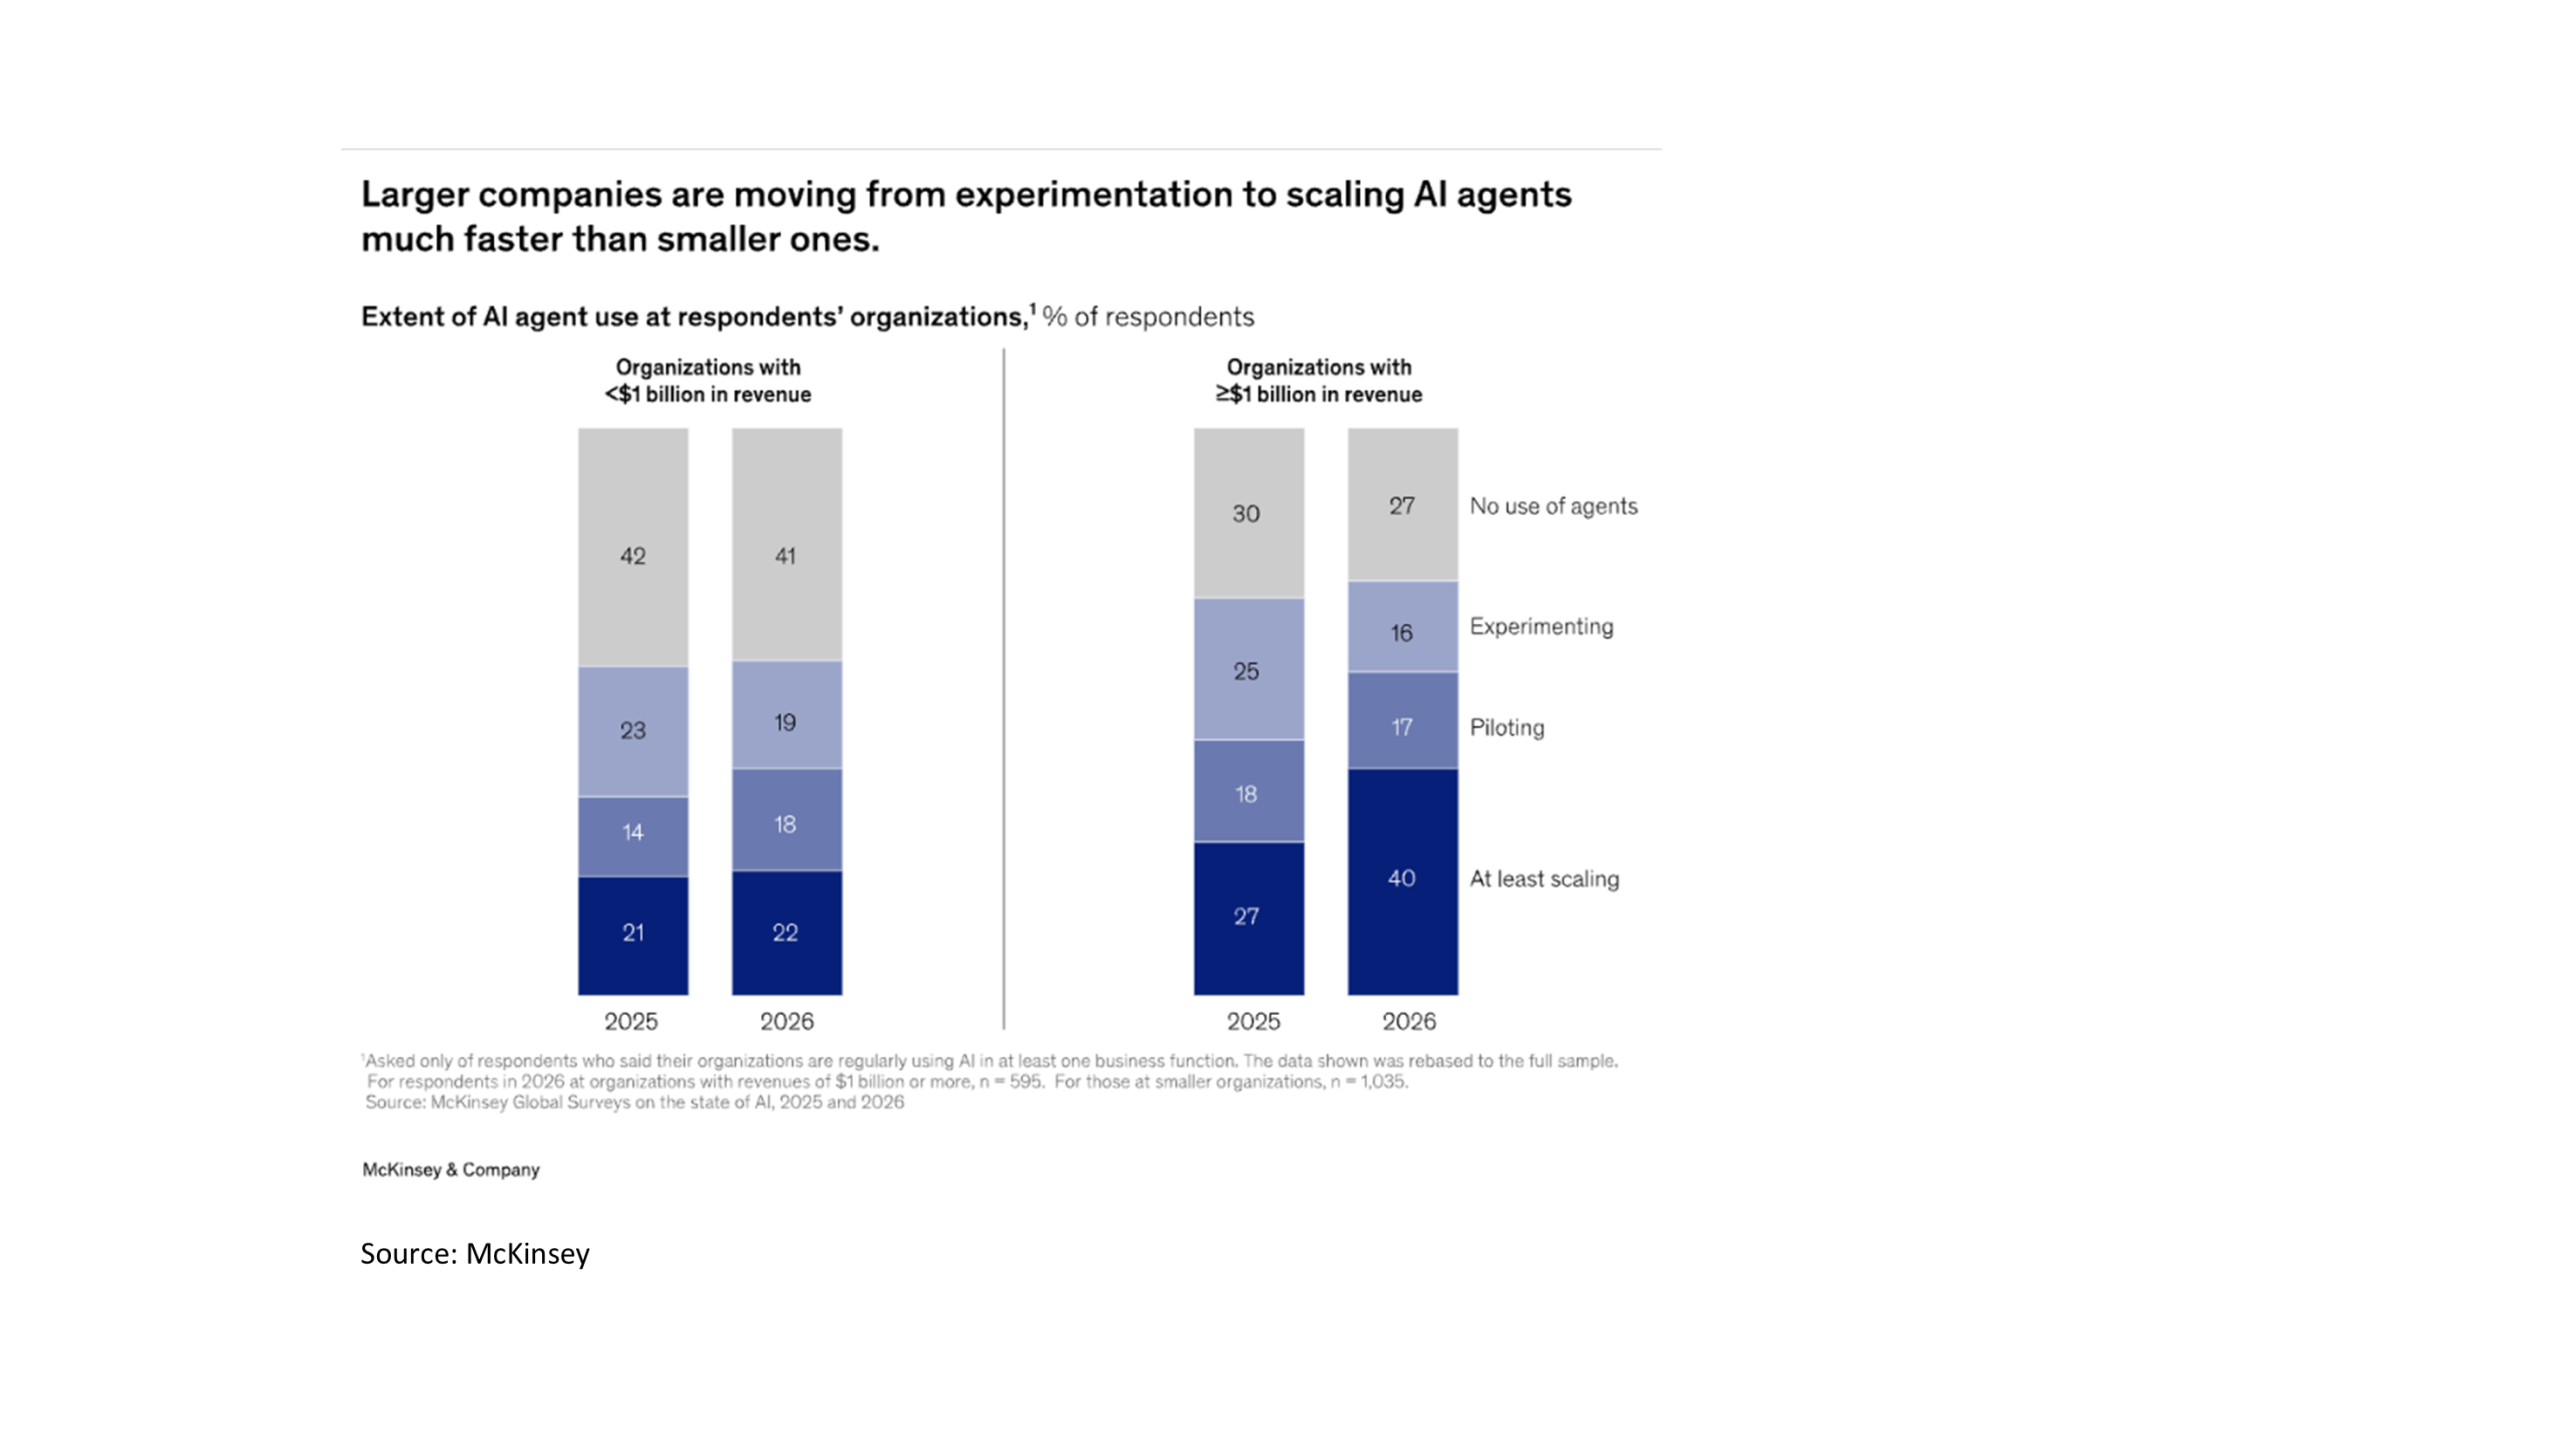
    1. ส่วนตัวคิดว่าโดยรวมยังน่าสนใจอยู่ เพราะสิ่งที่คนกลัวสุดคือ Bubble โดยเฉพาะอย่างยิ่ง AI ว่าลงทุนไปแล้วจะไม่เกิดประโยชน์ ไม่มีสามารถ monetize อะไรได้ ซึ่งในเวลานี้ดูจะไม่จริง

    2. บริษัทกลุ่ม Tech ยังมีการเติบโตของรายได้และกำไรที่ดี อันนี้ก็แน่นอนกลุ่มที่เกี่ยวกับ AI อย่าง Nvidia, ASML, TSMC, etc. แต่กลุ่มอื่นๆเช่น Software, Cybersecurity, Communication Services อะไรก็ยังเติบโต

    แต่อย่างไรก็ดีก็มีความน่าหวาดเสียวบ้าง เพราะ

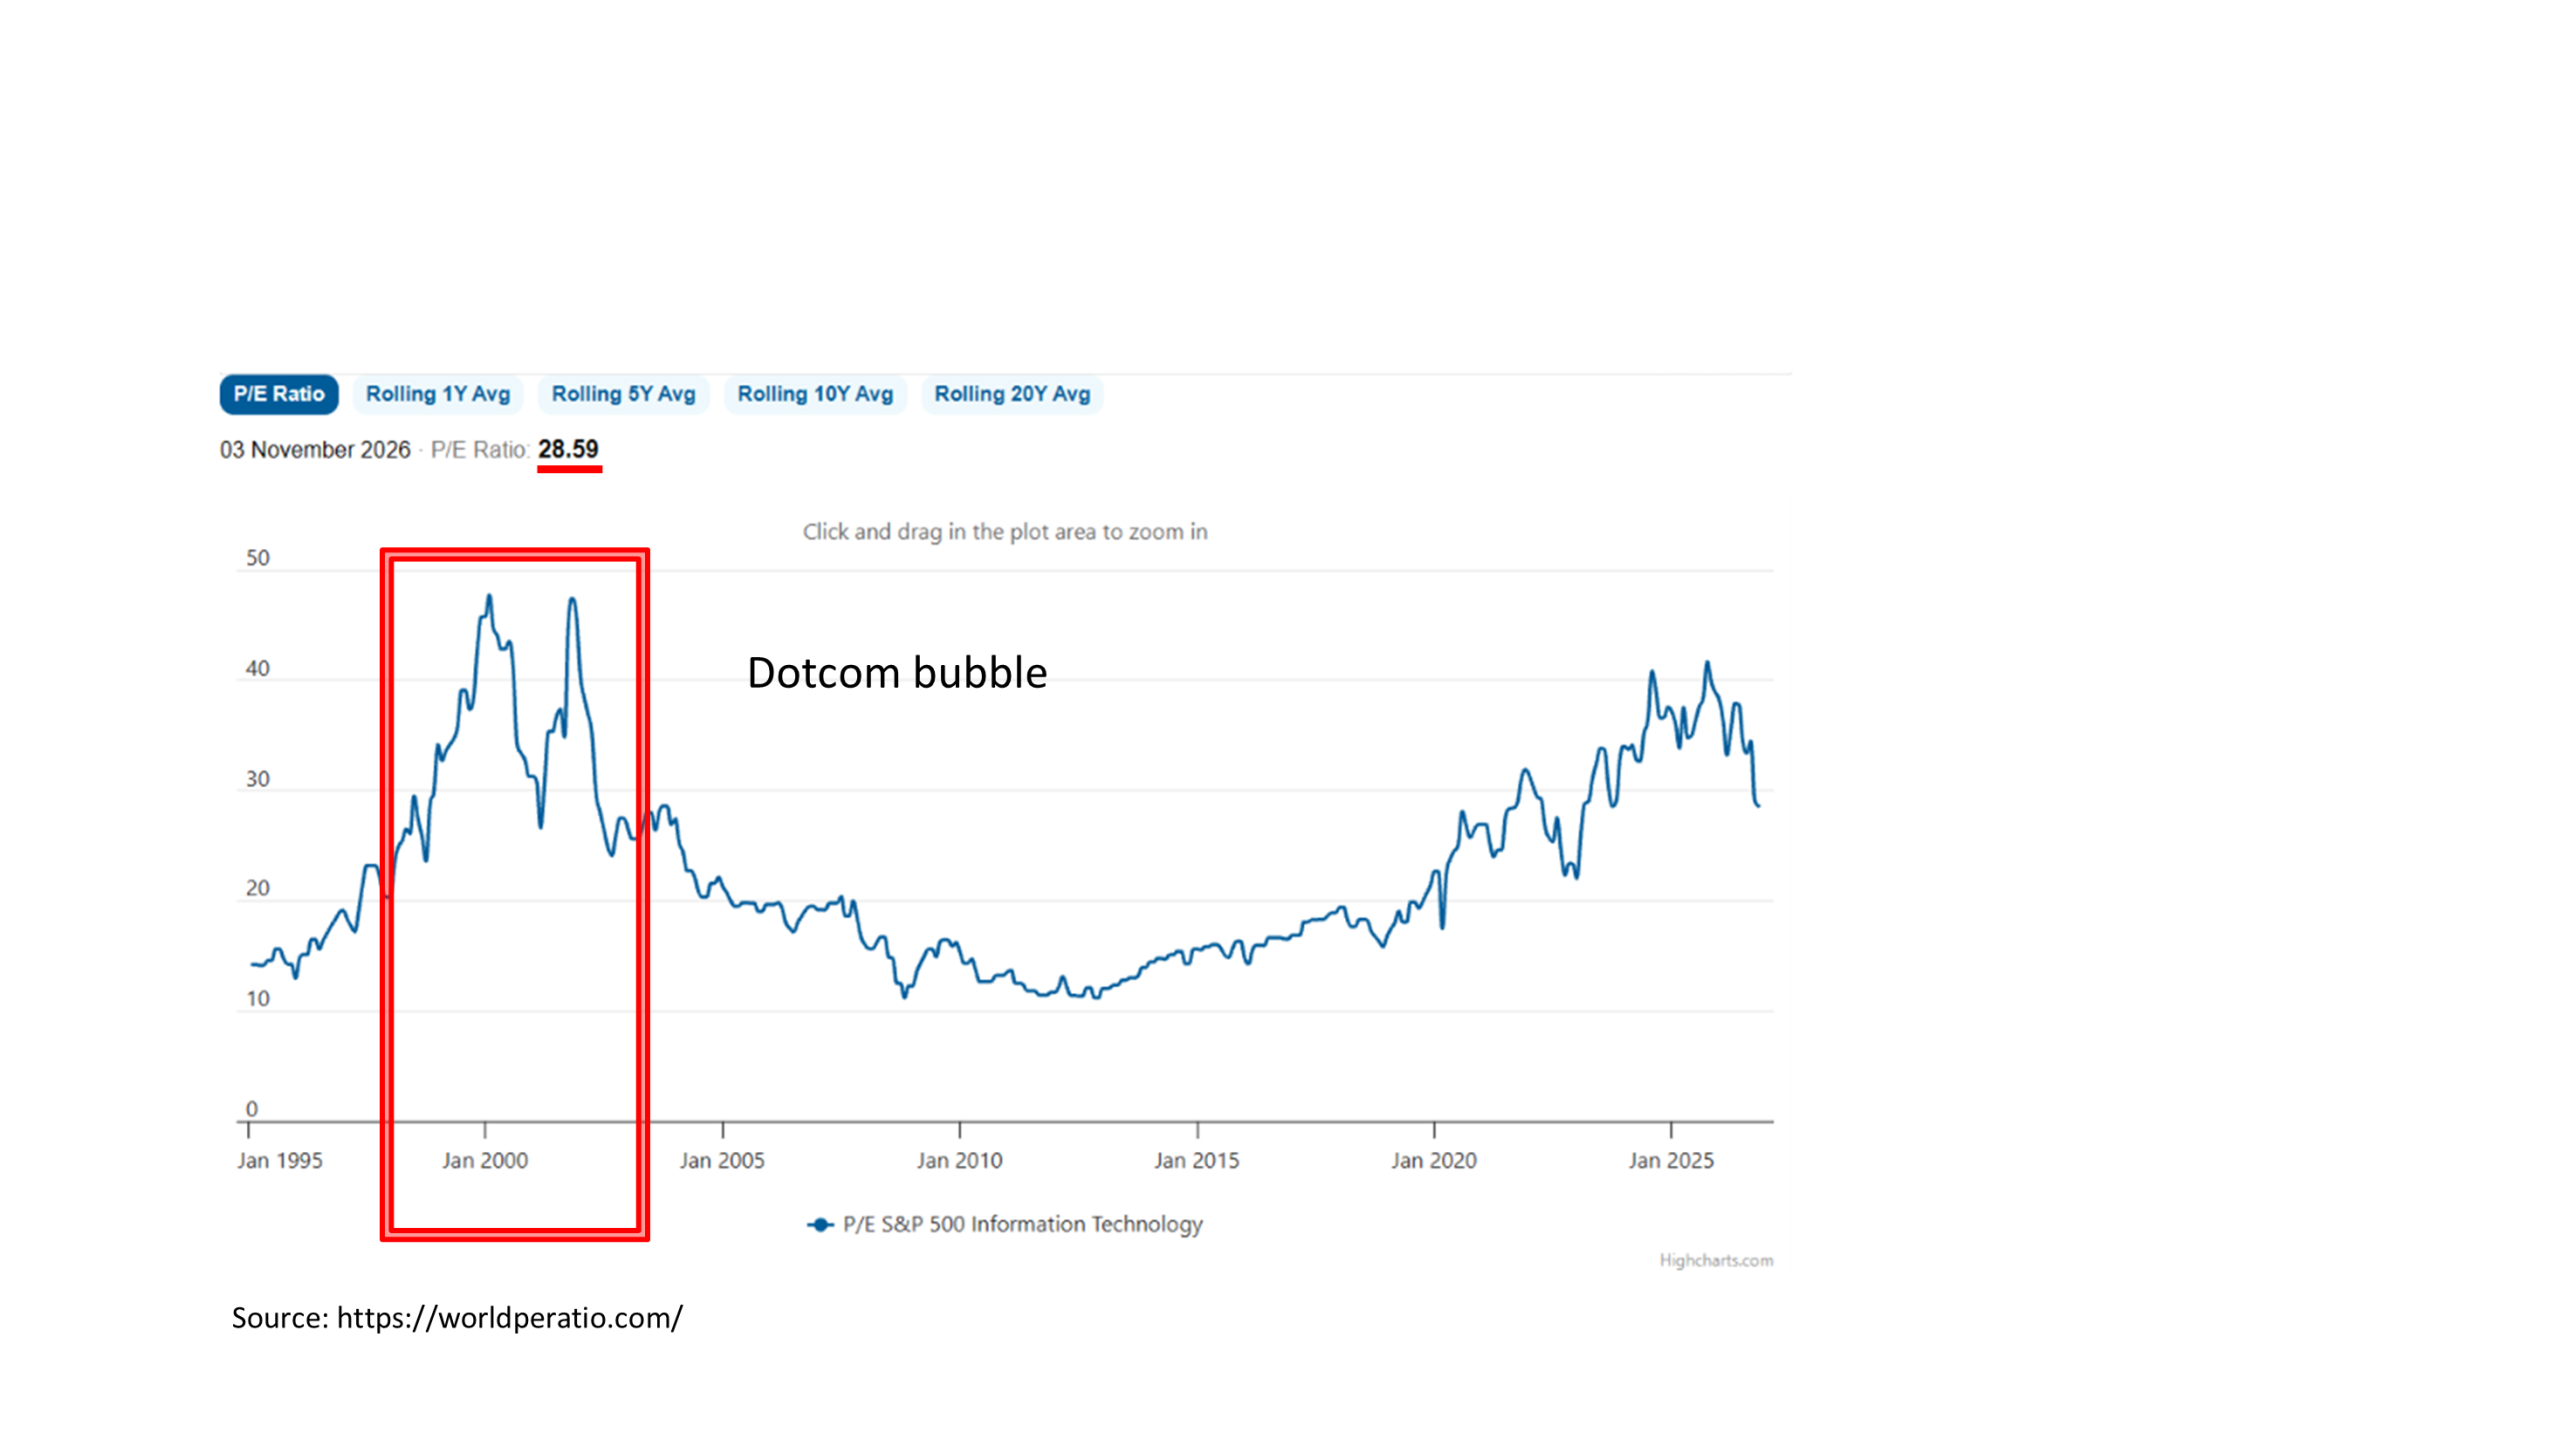
    1. หุ้นก็แพงขึ้นจริง วัดจากระดับ P/E ถึงแม้ช่วงนี้จะมีตกลงมาบ้างก็ตาม
    2. ปัจจัยแวดล้อมอื่นๆ
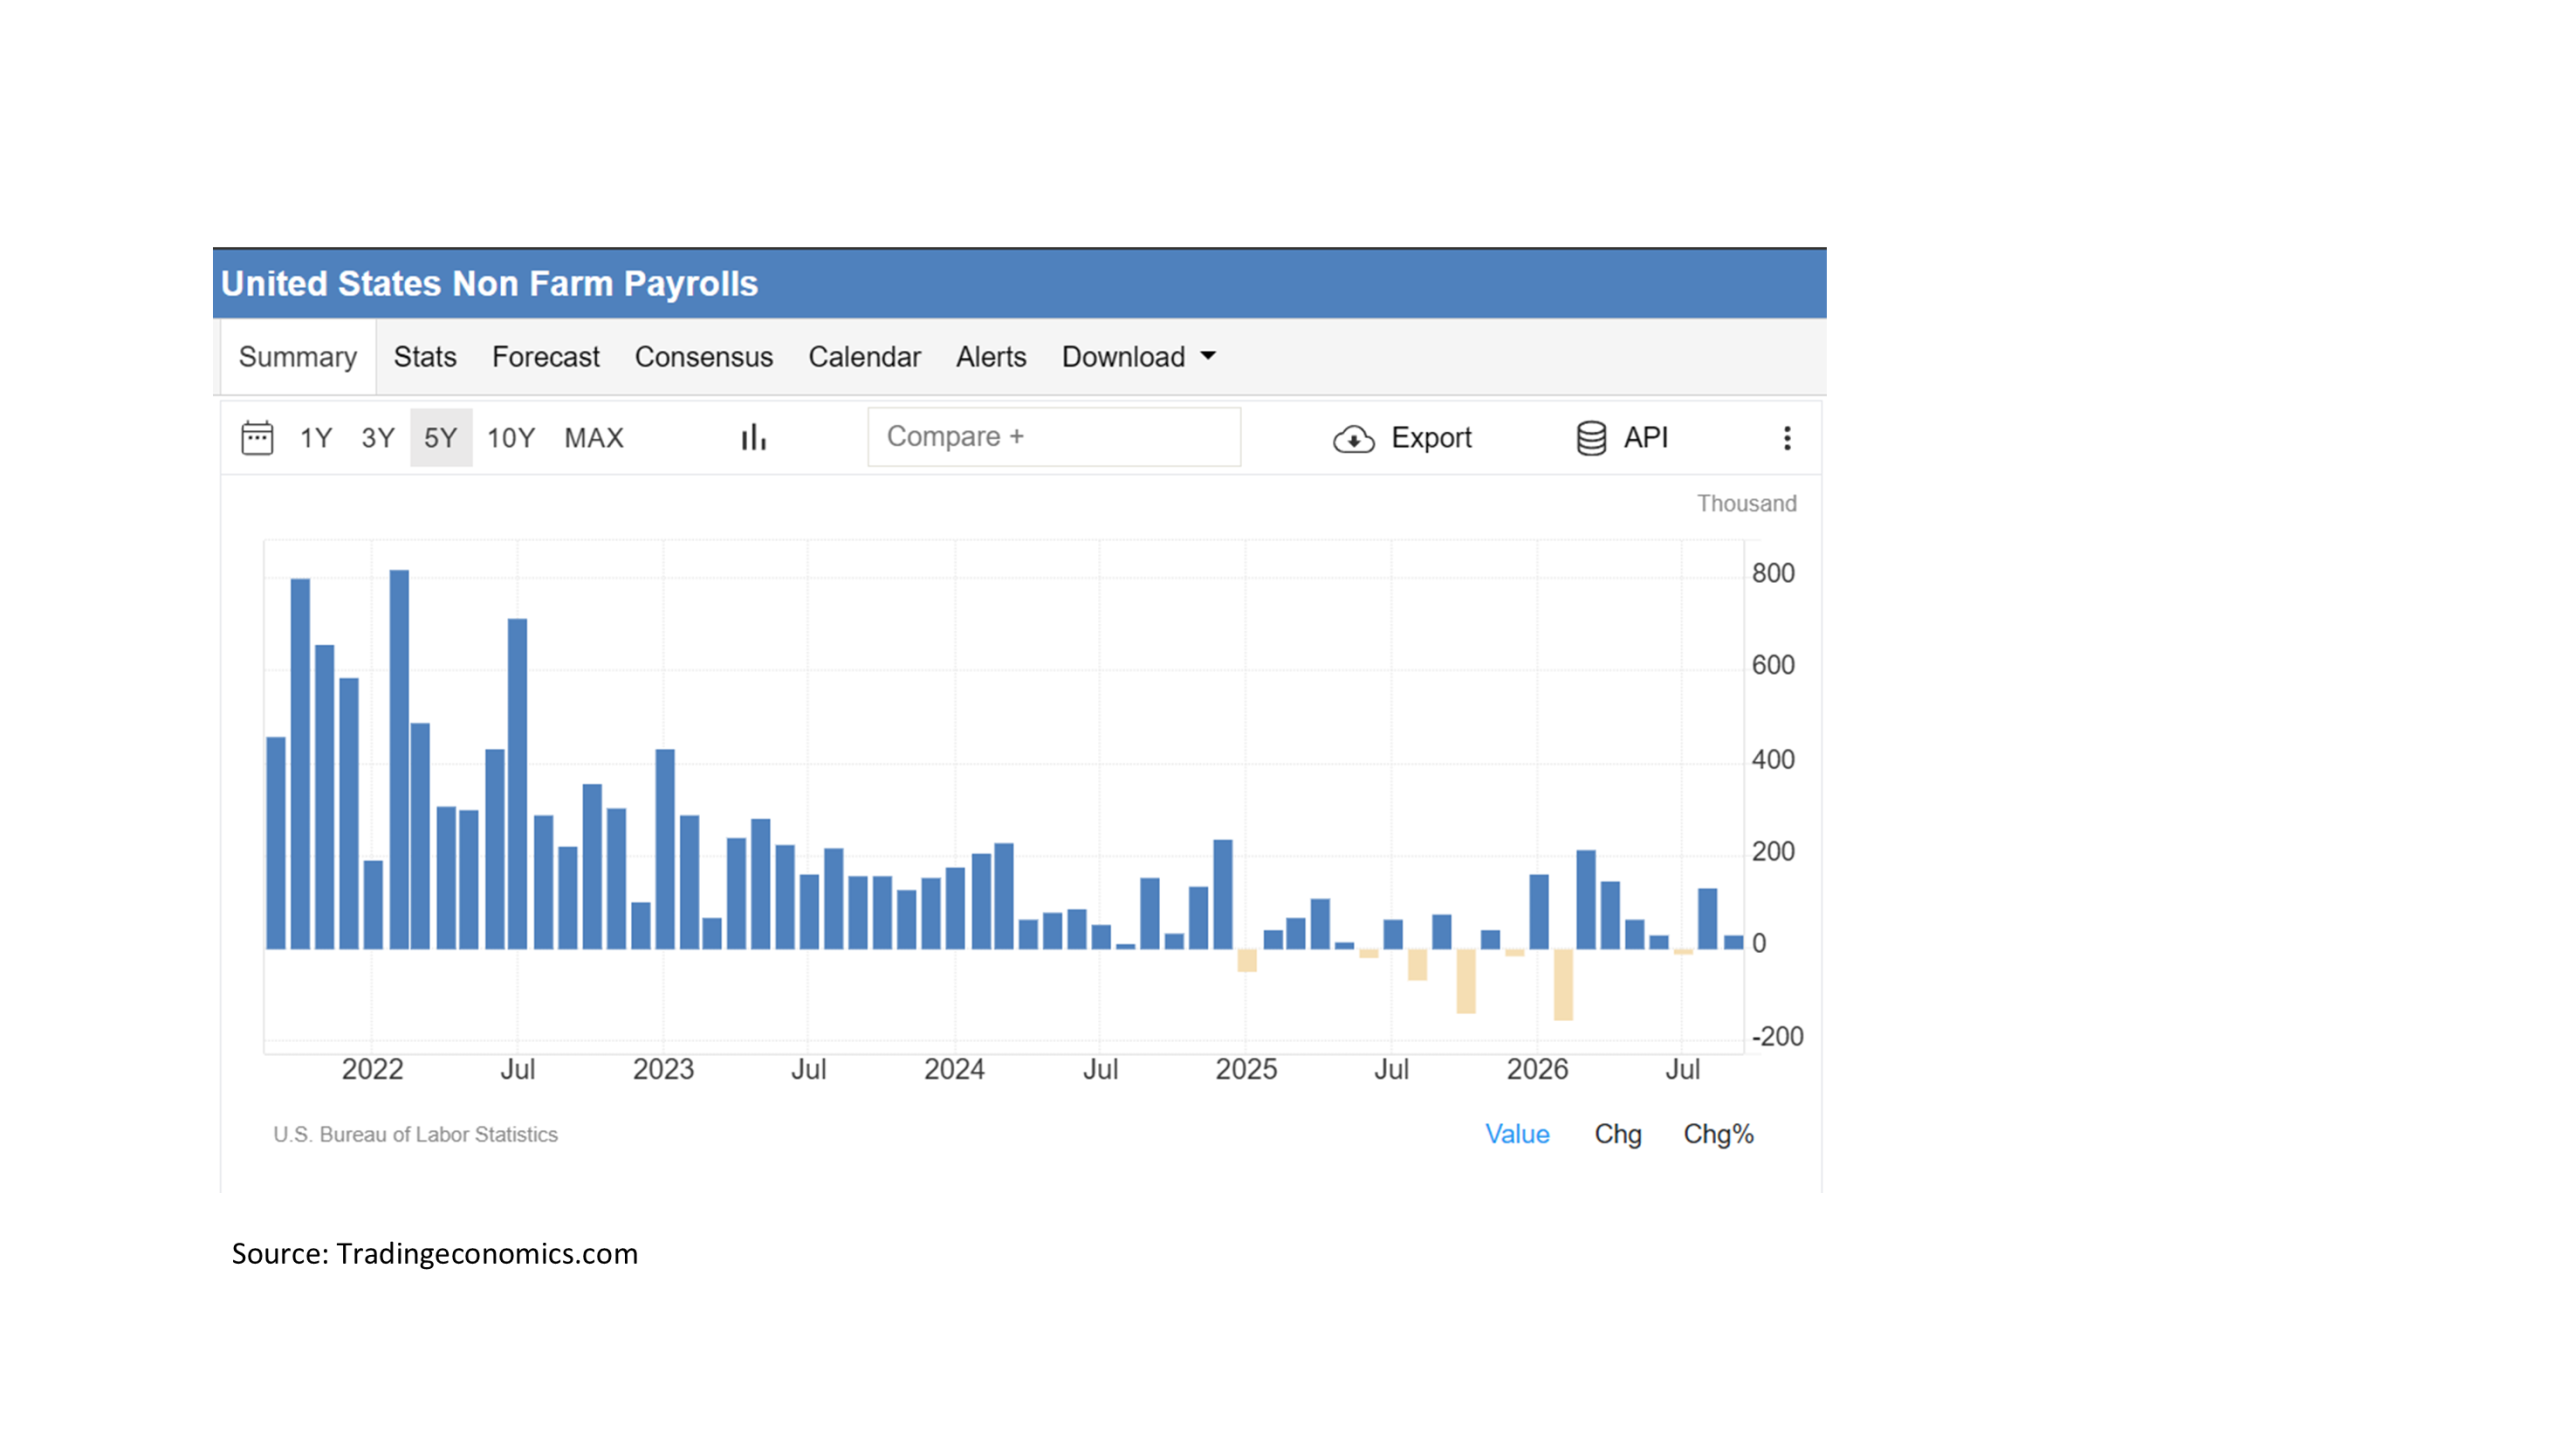
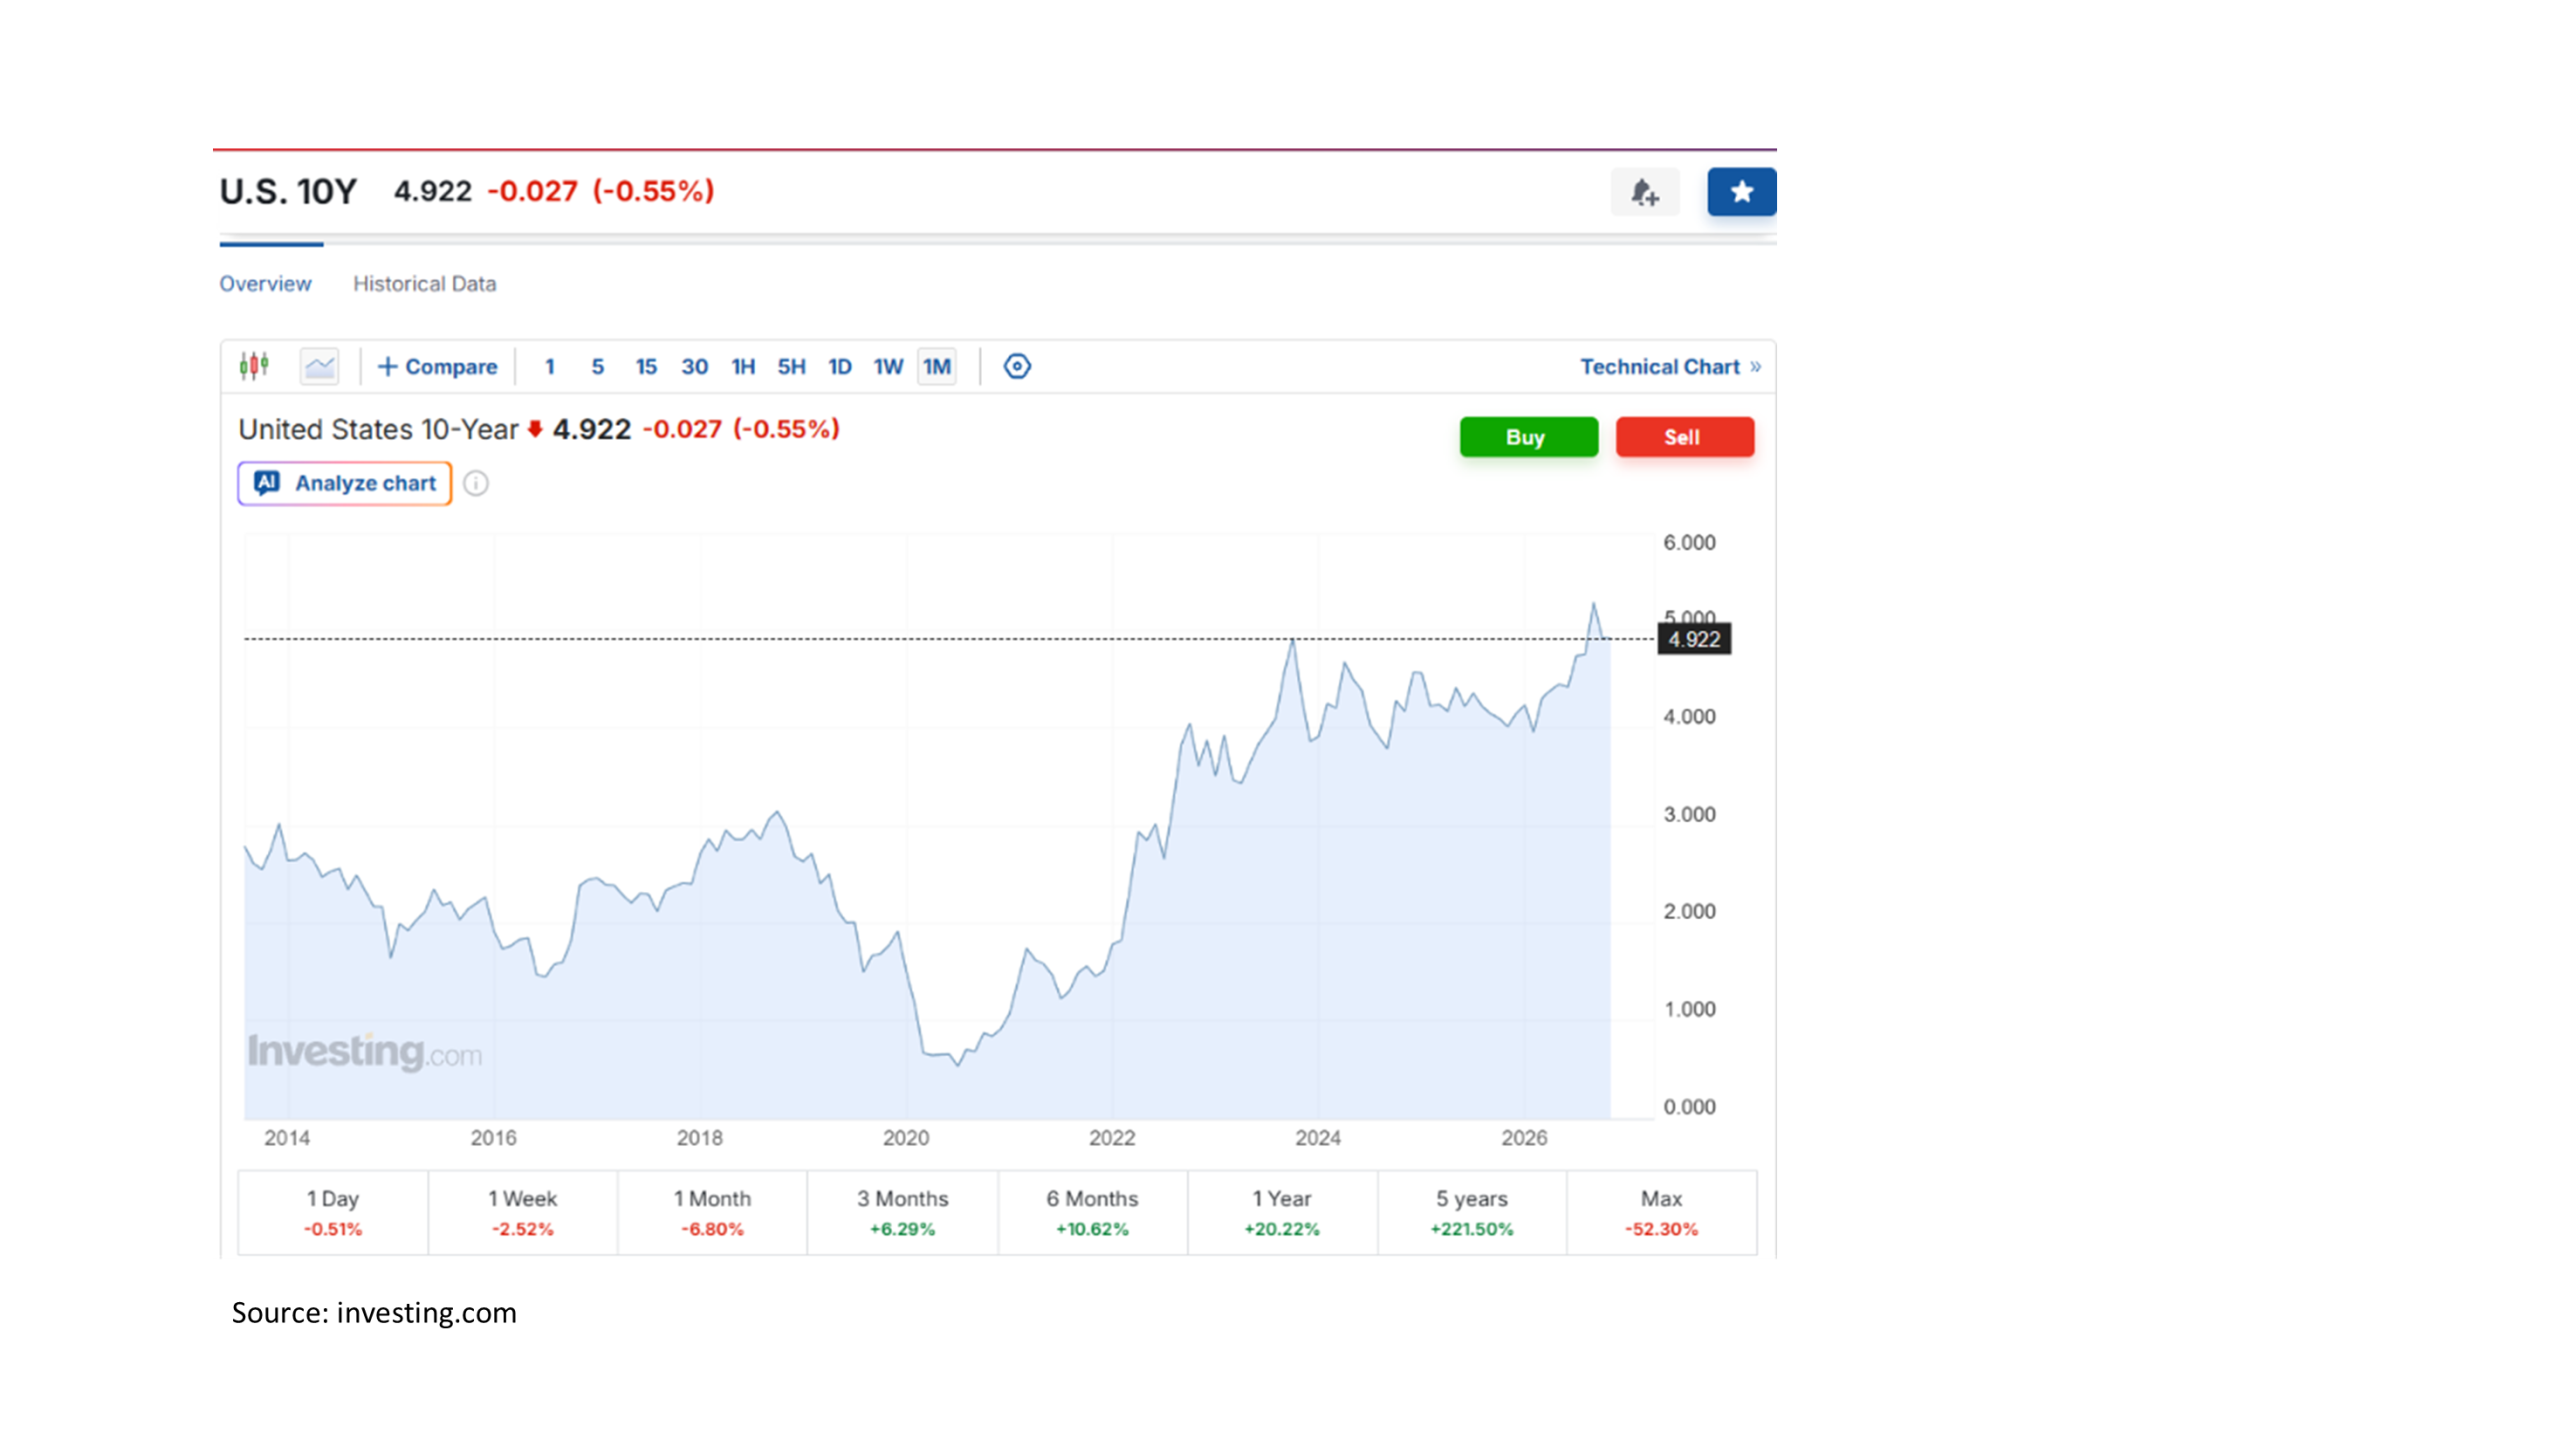
      • เศรษฐกิจ U.S.
      • High Interest rate

    อย่างไรก็ดี Net แล้วผมก็ยังมองว่ายังคงมีความน่าสนใจอยู่นะ หลักๆเป็นเพราะปัจจัยพื้นฐานของหุ้นกลุ่มนี้ดูยังทำได้ดีอยู่

    ตอนนี้เรามีคอร์ส Workshop ออนไลน์ด้วย
    สามารถเข้าไปลงทะเบียนทดลองเรียนฟรีได้ที่

    WORKSHOP เรียนหุ้นจากพื้นฐานสู่มือโปร
  • หุ้นอินโดร่วงรุนแรง ดูเข้าท่าอยู่นะ

    หุ้นอินโดร่วงรุนแรง ดูเข้าท่าอยู่นะ

    เรื่องนี้ผมว่าหลายคนได้ยินข่าวละ

    หุ้นอินโดนีเซียในช่วงหลายปีที่ผ่านมาก็ได้ความสนใจจากนักลงทุนโลก เพราะเป็นเศรษฐกิจขนาดใหญ่สุดใน SEA, แล้วก็มีการเติบโตที่ดี, ผู้ส่งออก Nickel รายใหญ่ และมีประชากรที่อายุน้อย

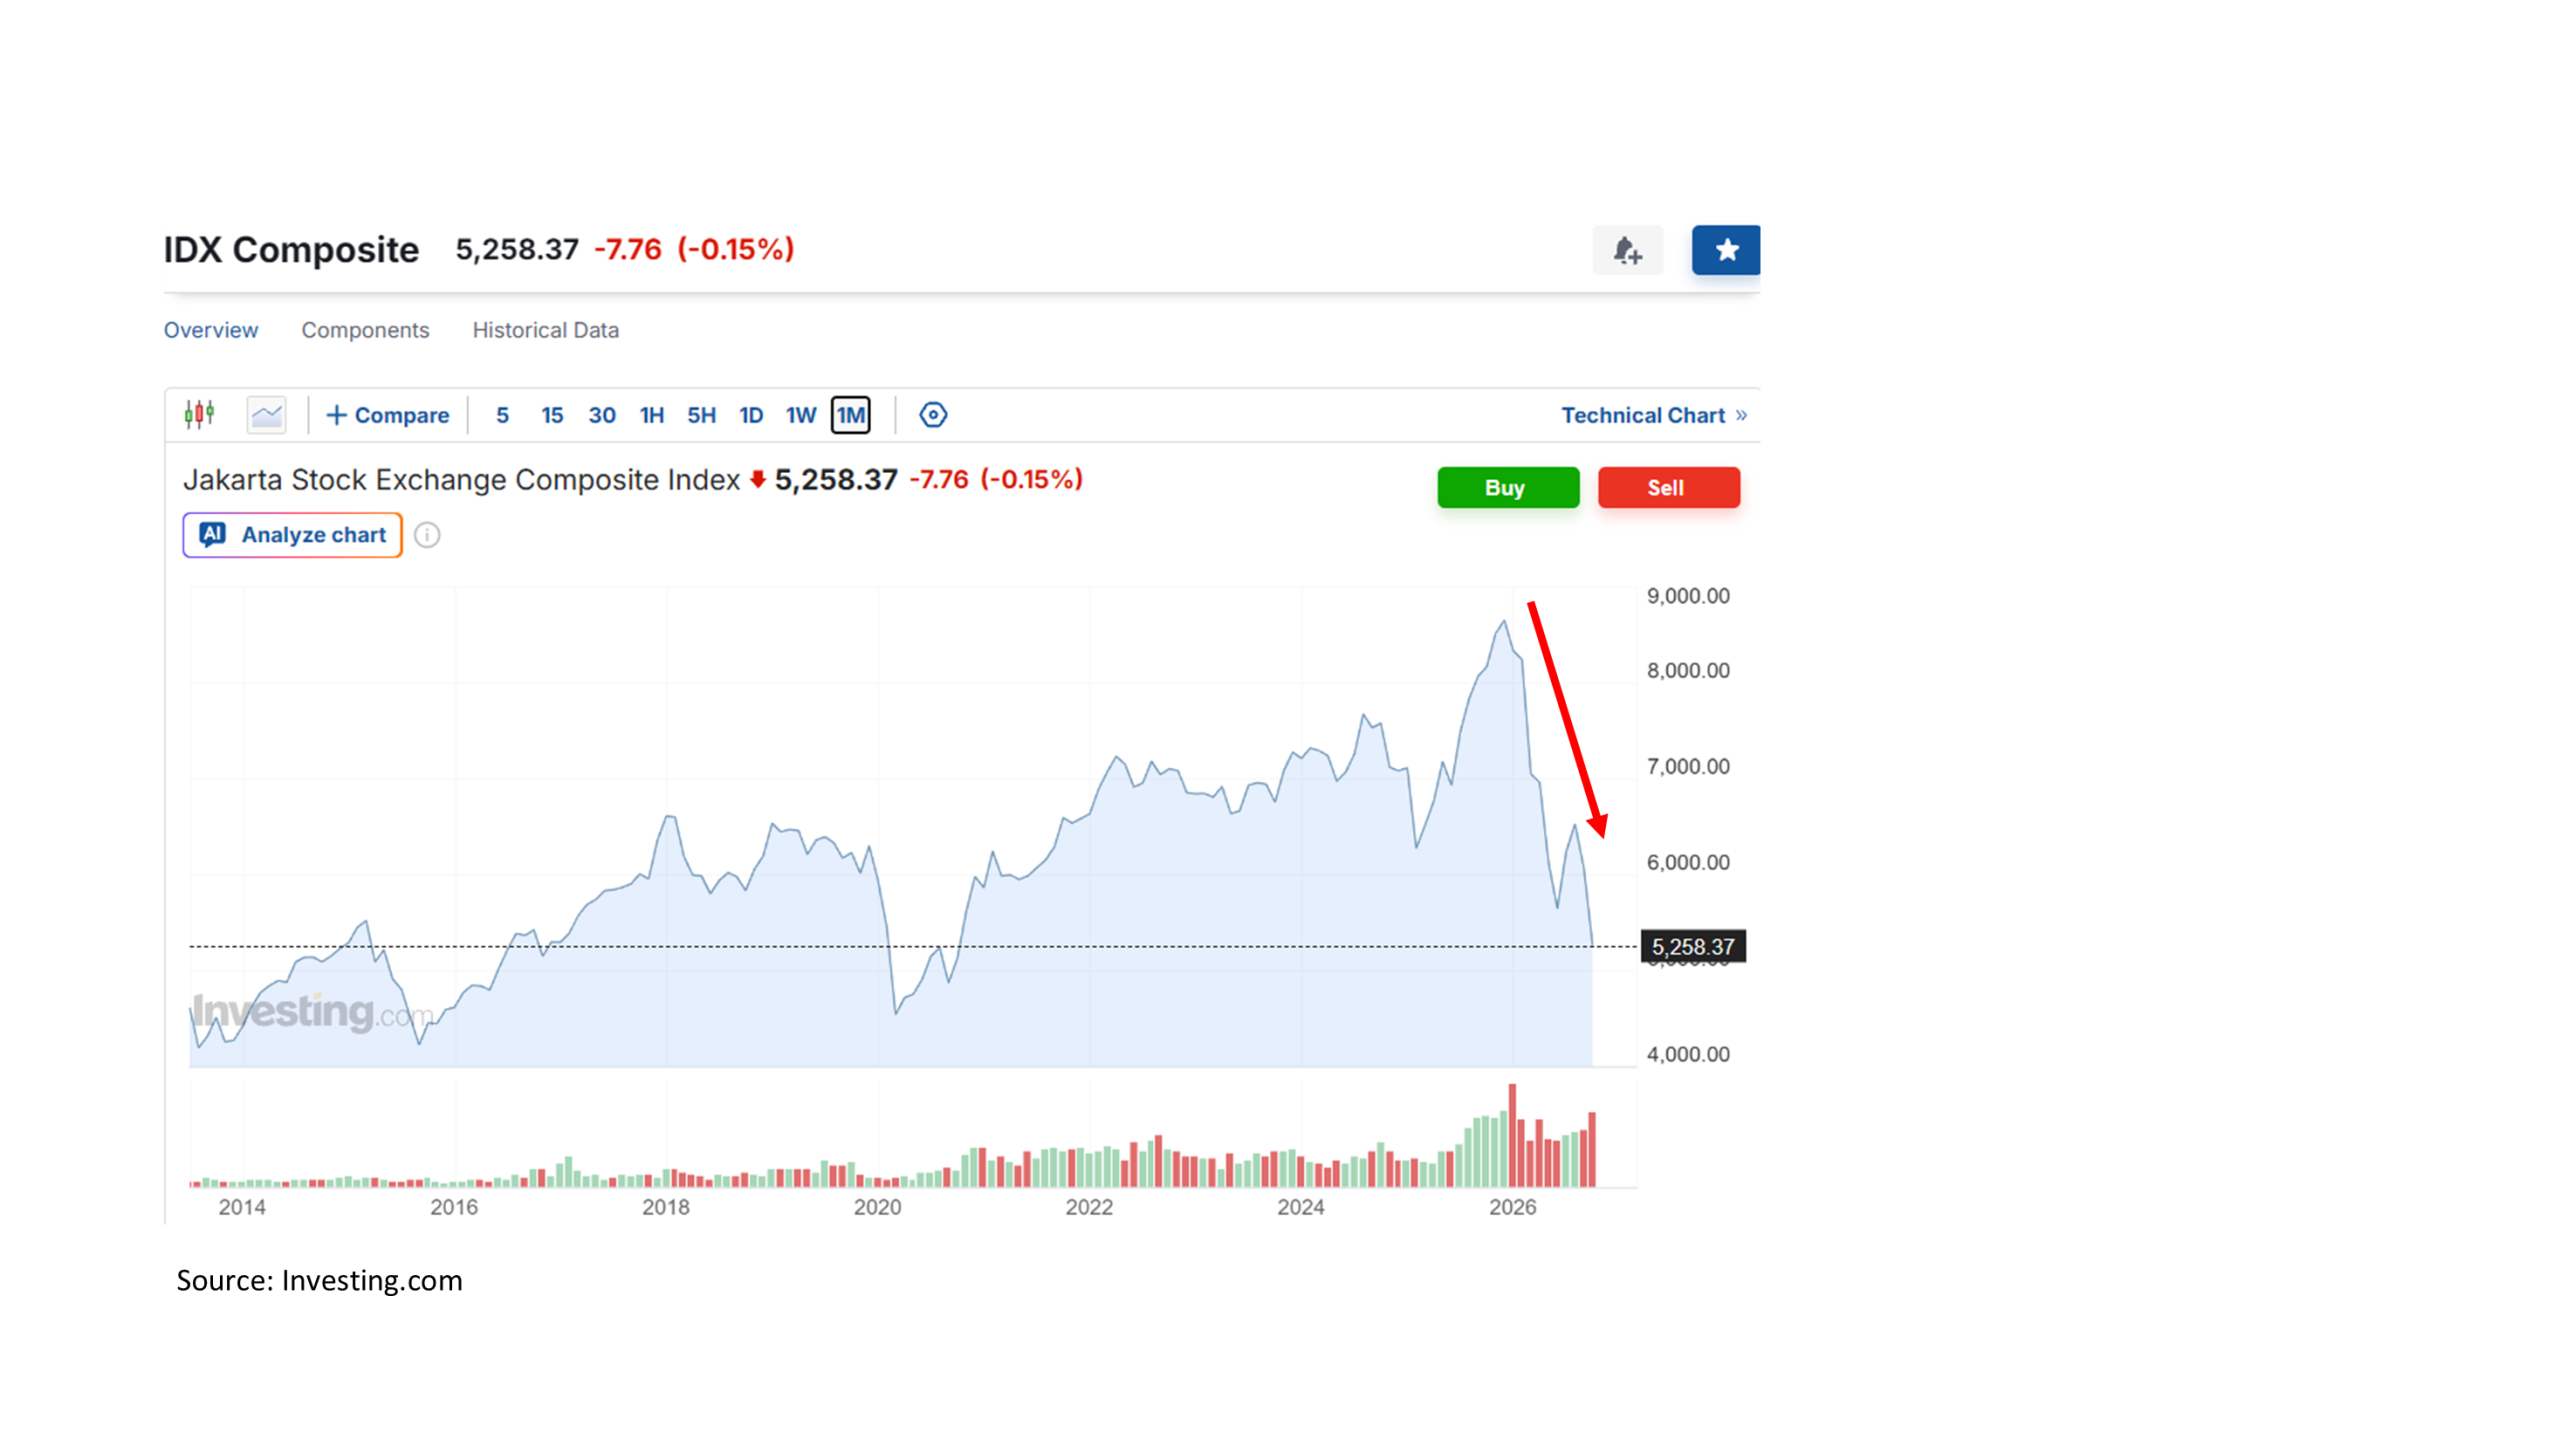
    แต่ช่วงปีนี้ตั้งแต่ต้นปี ในภาพรวมตลาดหุ้นอินโดนีเซียตกมาอย่างต่อเนื่อง ถ้านับดัชนีจาก peak ที่ 9,174 มาตอนนี้ 5,266 ก็ถือว่าตกมาเยอะอยู่ -40% ได้

    หลักๆเป็นเพราะมีข่าวว่า MSCI กำลังพิจารณา Downgrade ตลาดหุ้นอินโดนีเซียตั้งแต่ต้นปี และเมื่อซัก 2 สัปดาห์ที่แล้ว มันมีข่าวที่ MSCI ออกมาบอกว่ากำลังพิจารณา Downgrade ตลาดหุ้นอินโดนีเซียจาก Emerging ไปเป็น Standalone ซึ่งรุนแรงกว่าที่คิดทำให้มีความตกใจและตลาดหุ้นอินโดนีเซียตกทั้งตลาด

    ถ้ามีการ Downgrade เกิดขึ้นจริงในอนาคต มันก็จะทำให้เงินลงทุนของต่างชาติหายออกจากตลาดหุ้น ในระยะสั้นราคาหุ้นก็น่าจะตกทั้งจากเงินทุนที่ไหลออกและนักลงทุน local ที่ตกใจ ซึ่งอาจจะส่งผลต่อเนื่องกับ Bond Market และ การระดมทุนของบริษัทในตลาด

    ประเด็นคือ ผมกำลังเริ่มมองว่ามันอาจจะเป็นโอกาสที่ดีได้อยู่ เพราะ
    1. ประเด็นที่ทำให้ MSCI จะ Downgrade แต่แรกคือเรื่องการปั่นหุ้น และเรื่องการเปิดเผยความเป็นเจ้าของ ซึ่งมันควรจะสามารถแก้ไขได้
    2. ต่อให้มีการ Downgrade เกิดขึ้นจริง ก็ไม่ได้ทำให้พื้นฐานบริษัทในตลาดแย่ลง ดังนั้นเราก็ควรจะหาโอกาสซื้อหุ้นบริษัทที่มีความเข้มแข็งได้ในราคาที่ถูกผิดปกติเพราะตอนนี้ตลาด pessimistic มากแล้ว เพียงแต่เราอาจจะต้องโฟกัสไปยังหุ้นที่สินค้ามันเห็นได้ง่ายๆและควรจะทำได้ดีต่อเนื่อง เช่นพวกกลุ่ม consumer staple

    ตัวอย่างหุ้นที่ผมกำลังมีความสนใจก็เช่น

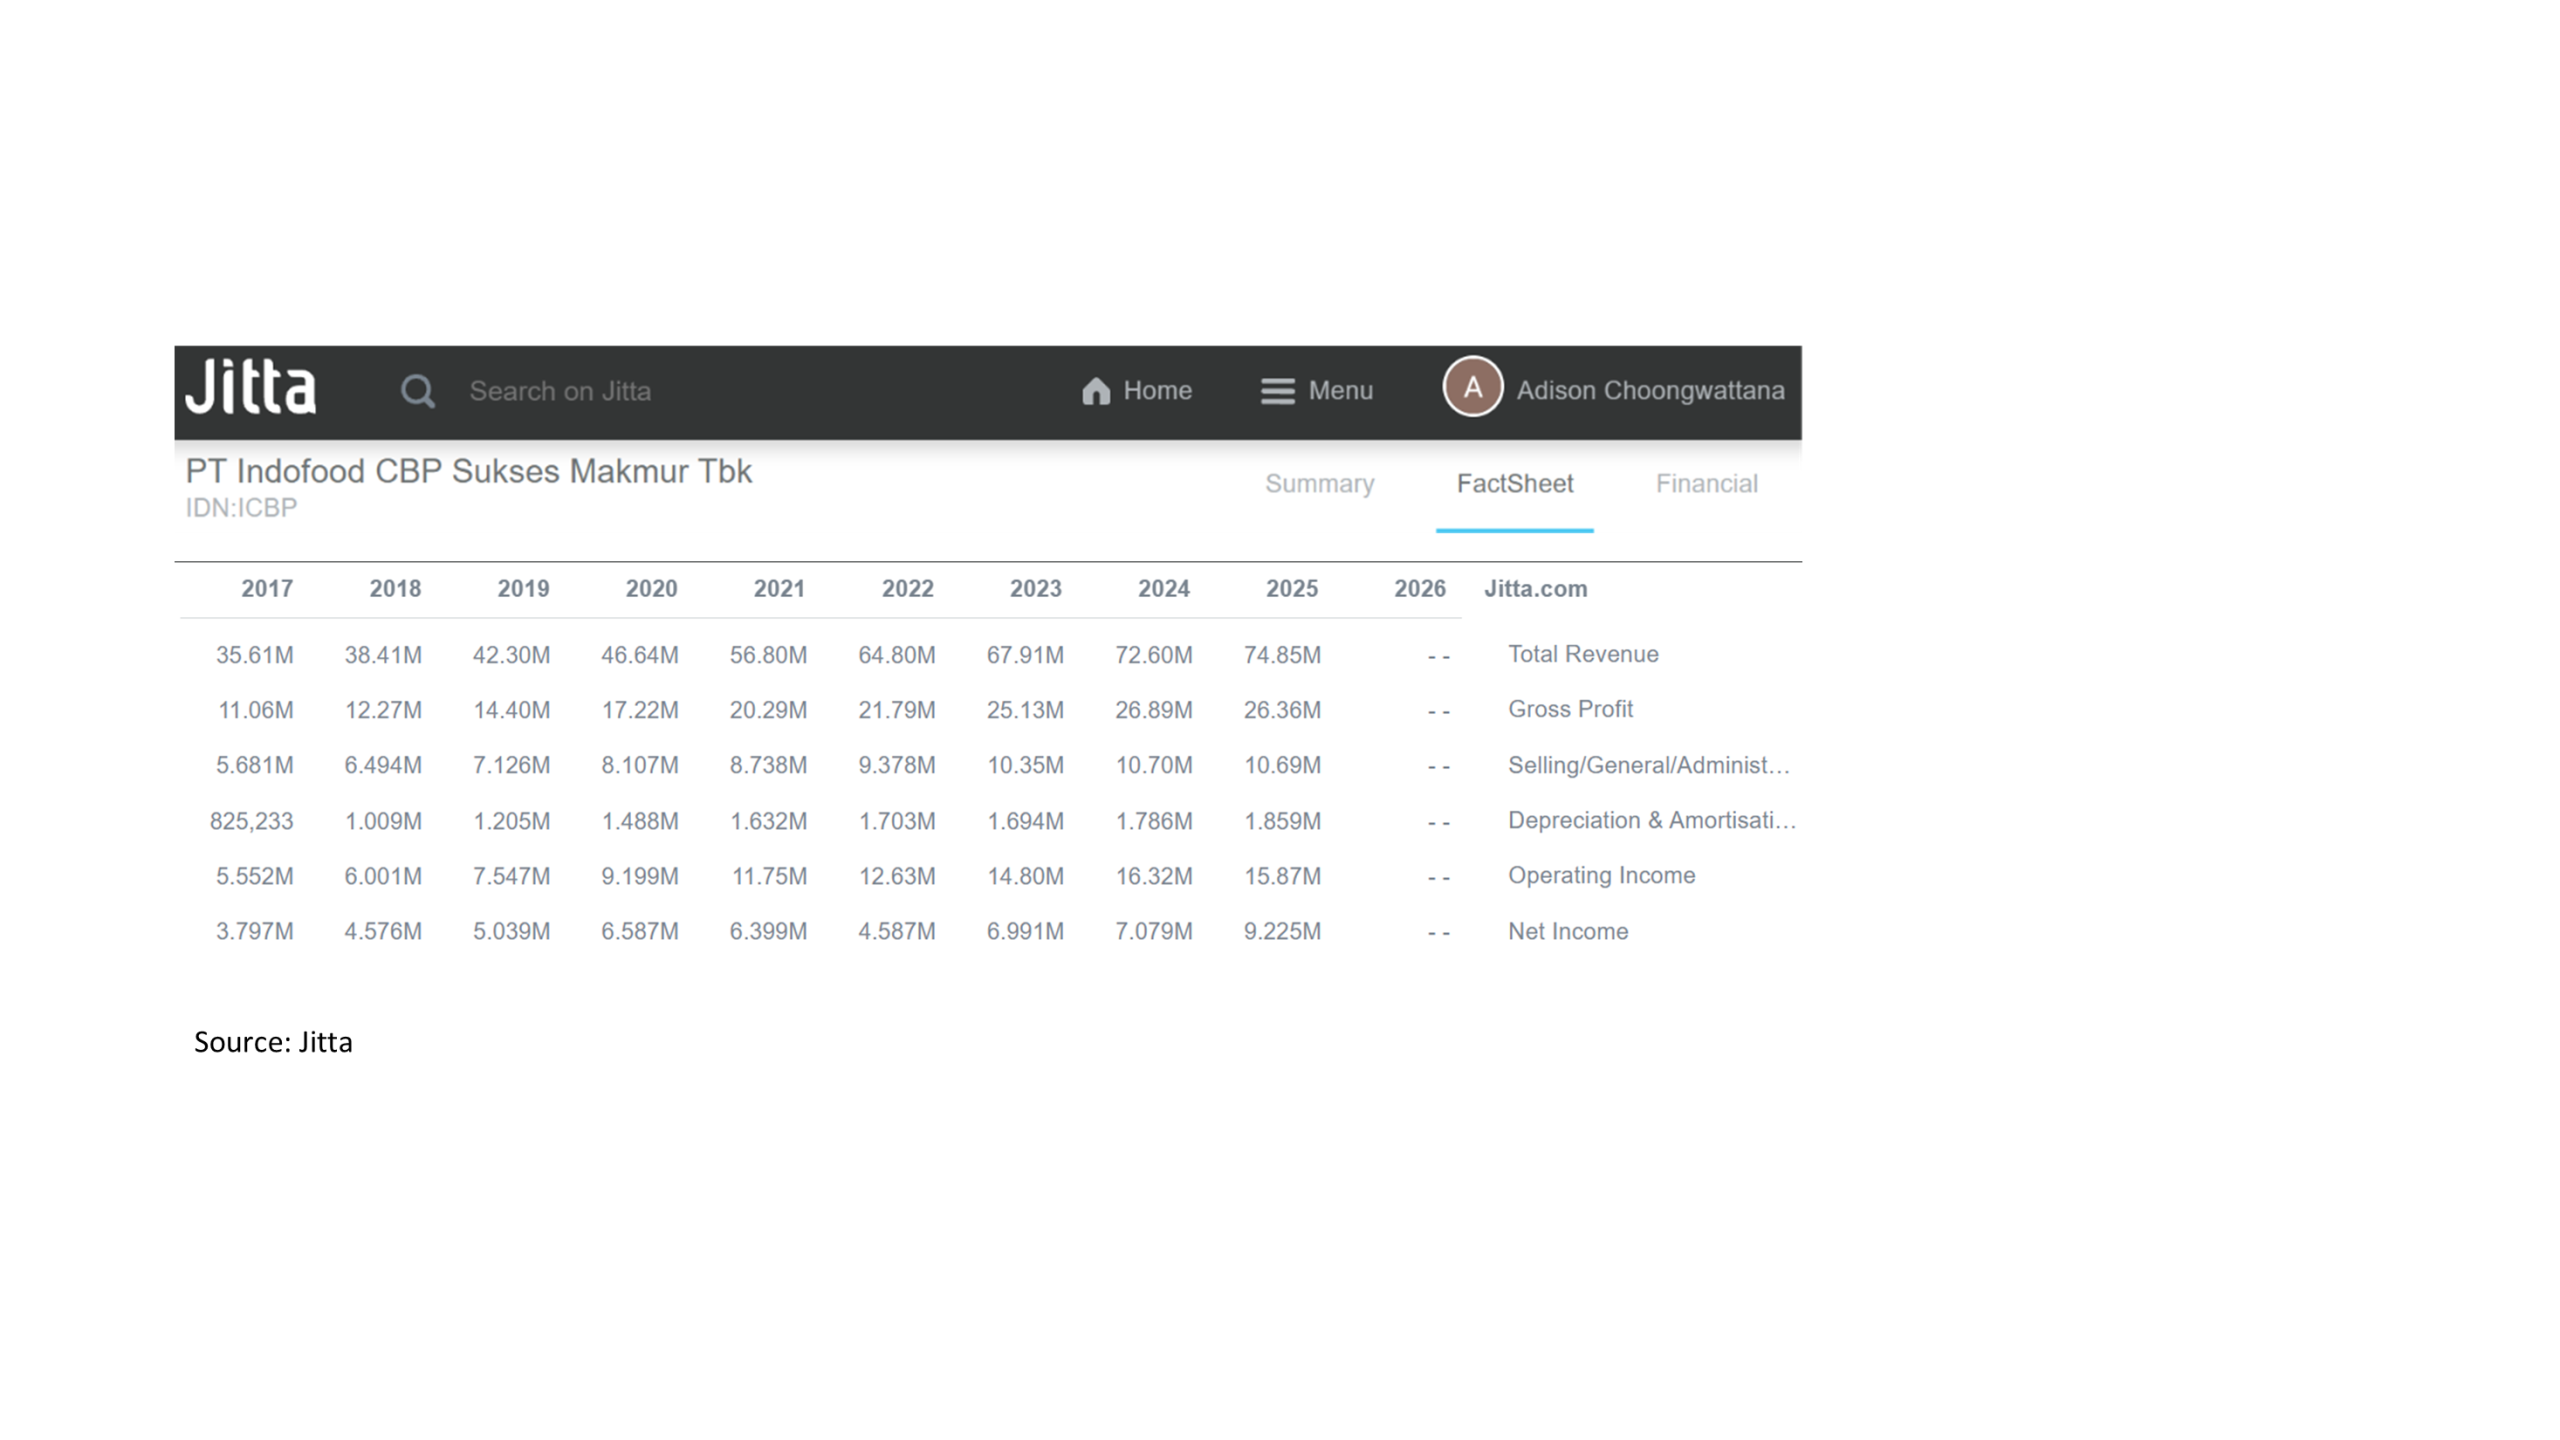
    • Indofood ทำบะหมี่กึ่งสำเร็จรูป Indomie Market share เกิน 50% ของประเทศ P/E 9.1


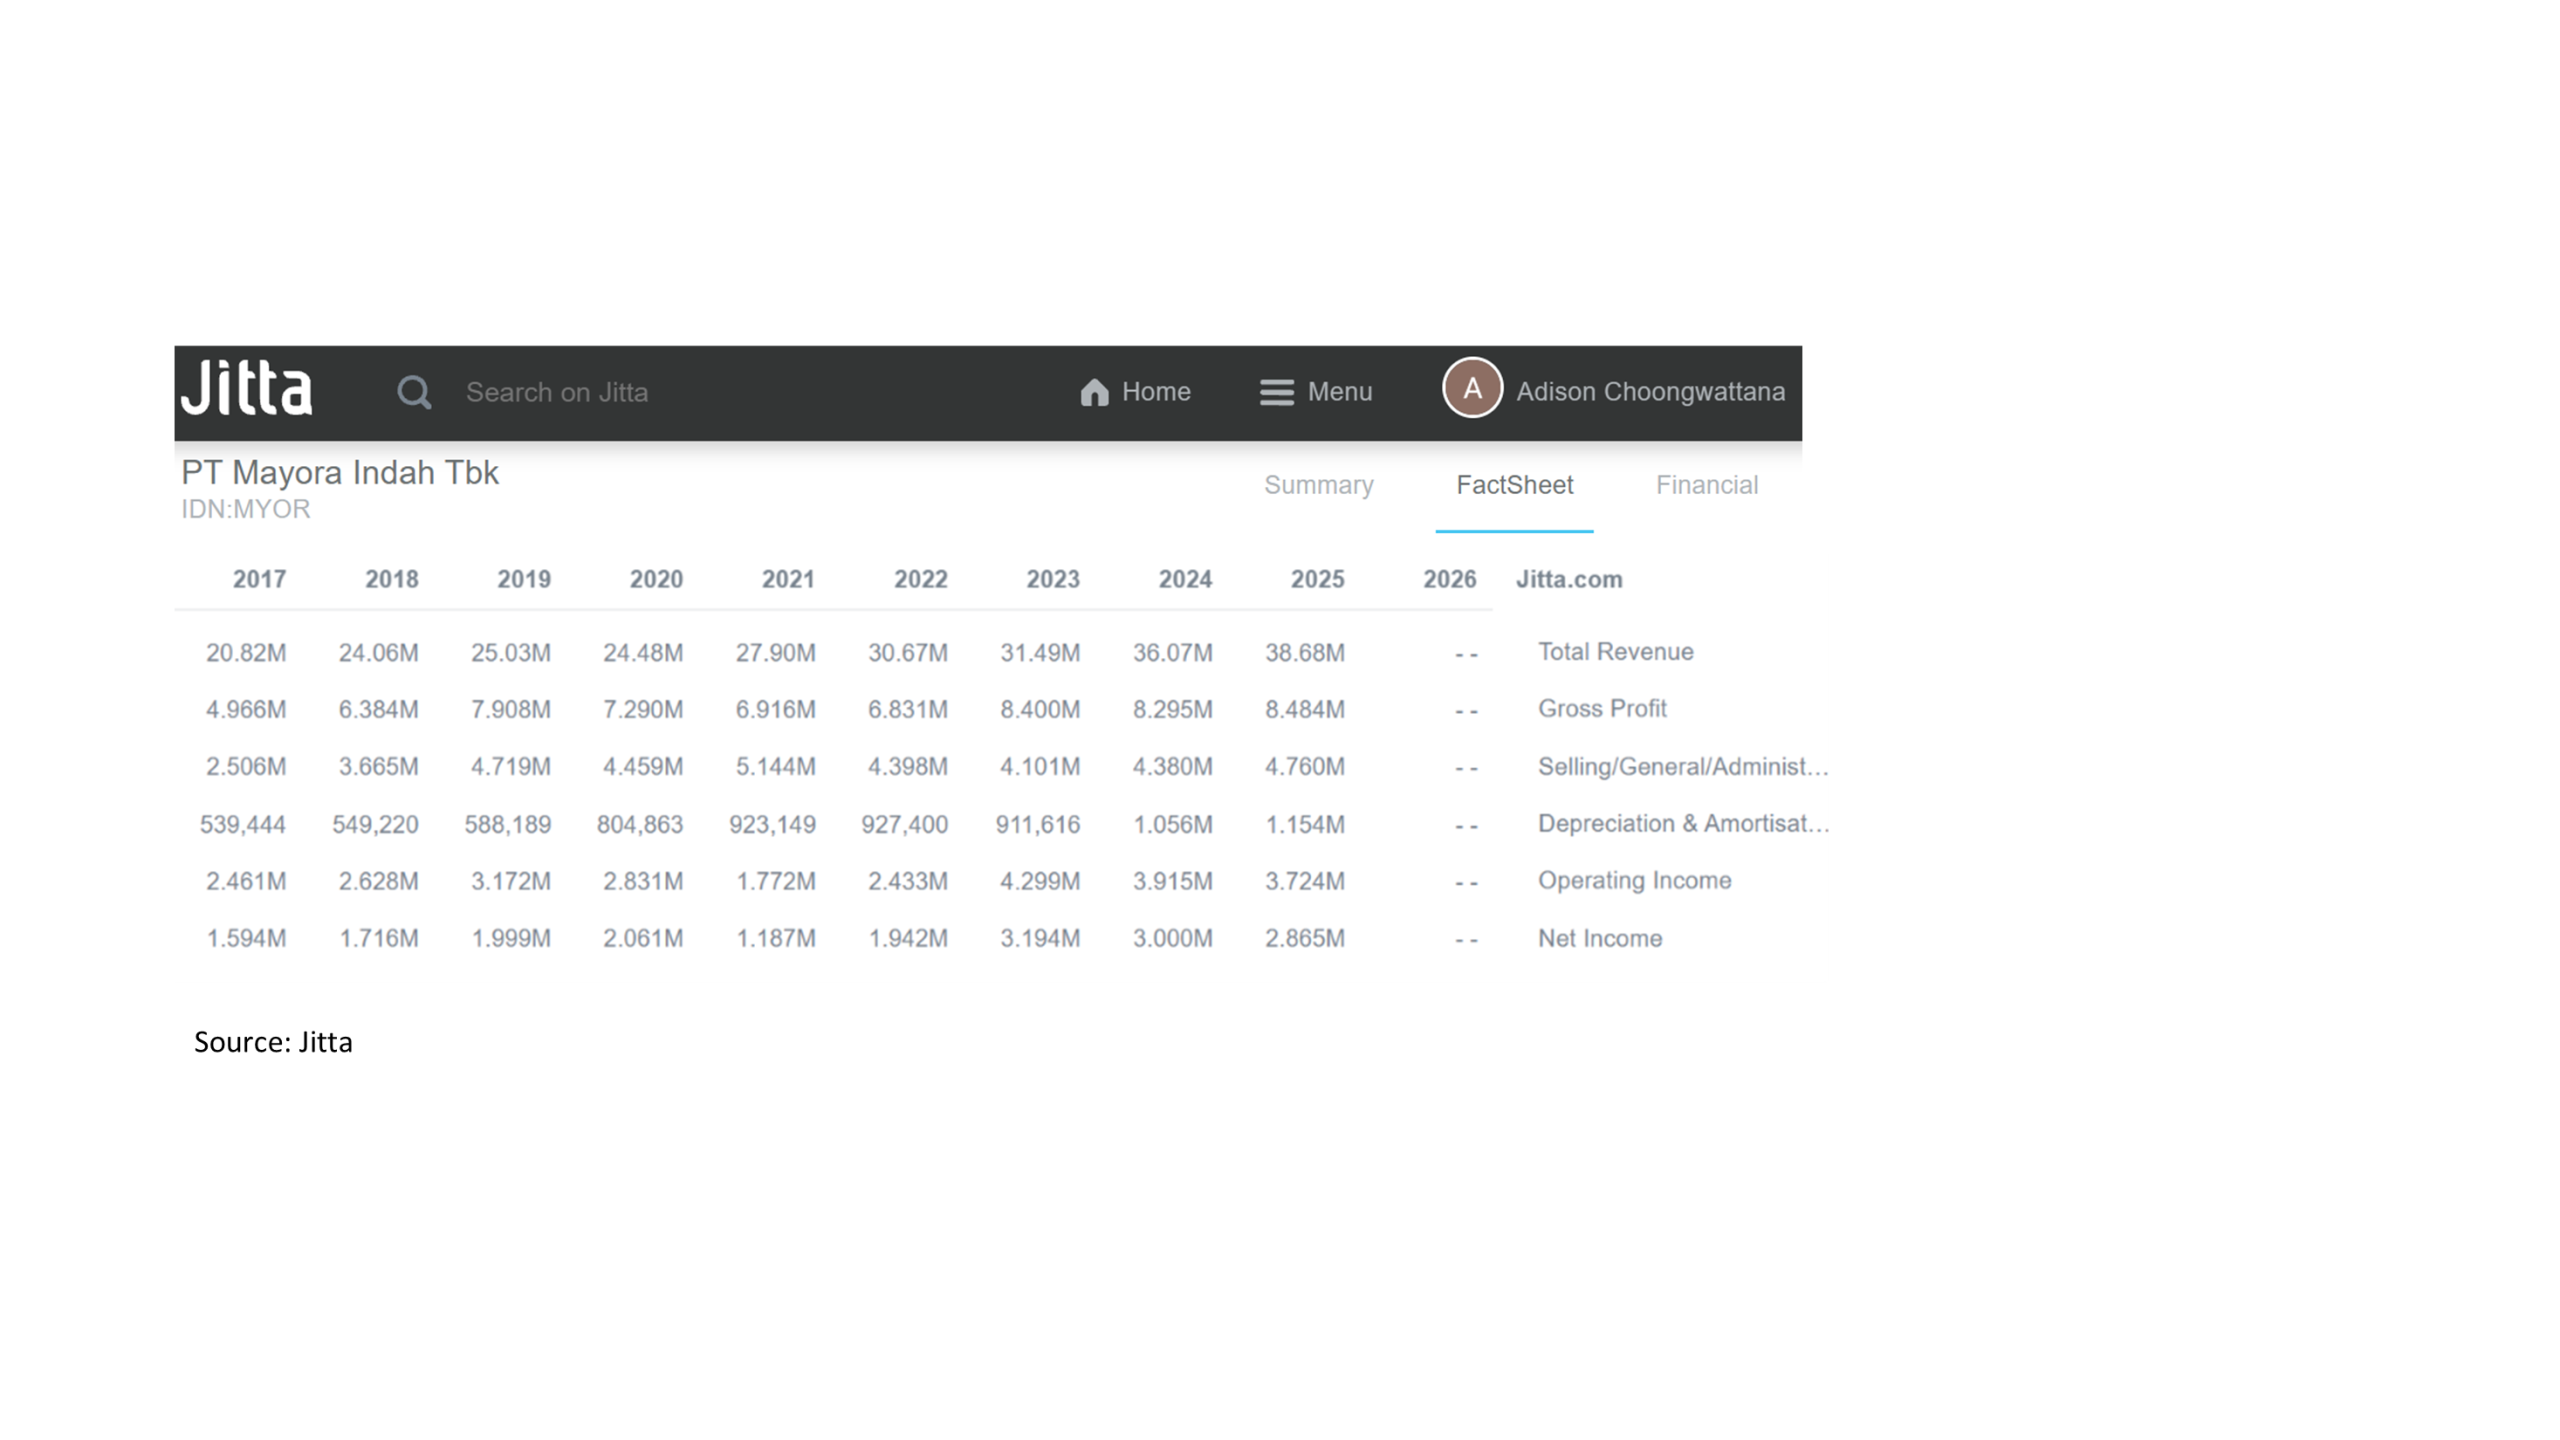
      • Mayora Indah ทำขนม หลายอันเราก็คุ้นเคยอยู่ เช่น ลูกอม Kopiko, Beng-Beng อันนี้ก็ P/E 9.1

    กล่าวโดยสรุปคือ ผมมองว่าเรื่อง Downgrade โดยตัวมันเองเป็นปัญหาที่แก้ไขได้สำหรับตลาดหุ้นอินโดนีเซีย และอย่างเลวร้ายที่สุดคือมีการ Downgrade เกิดขึ้นจริง ก็ไม่ได้ทำให้ธุรกิจมันแย่ ดังนั้นเรื่องนี้น่าจะเป็นโอกาสให้เราซื้อหุ้นที่เข้มแข็งในอินโดนีเซียซึ่งก็ยังคงเป็นประเทศที่มีโอกาสในการเติบโต

    ตอนนี้เรามีคอร์ส Workshop ออนไลน์ด้วย
    สามารถเข้าไปลงทะเบียนทดลองเรียนฟรีได้ที่

    WORKSHOP เรียนหุ้นจากพื้นฐานสู่มือโปร
  • ตัวอย่างการเลือกหุ้นปันผล

    ตัวอย่างการเลือกหุ้นปันผล

    มีคนขอให้อธิบายแนวทางการเลือกหุ้นปันผลแล้วยกตัวอย่างให้หน่อย แนวทางนี่เราเคยทำวีดิโอไปแล้วนะ ผมยังพูดเหมือนเดิมครับ ย้อนไปดูได้ โดยคร่าวๆคือ
    1. เลือกบริษัทที่เข้มแข็งกำไรสม่ำเสมอ
    2. Dividend Yield สูงพอสมควร
    3. Payout Ratio ต่ำ
    4. มีช่องทางการเติบโต (แต่อันนี้ไม่ต้องก็ได้ถ้าเราแค่ต้องการความสม่ำเสมอ)

    ในโลกความเป็นจริงเนี่ย ถ้าไม่ใช่ท่ามกลางวิกฤติคน panic โอกาสที่เราจะหาแบบ perfect ทุกข้อมันก็จะยากมาก โดยปกติเราต้อง weight เอาว่ามันสบายใจสำหรับเราหรือเปล่า

    ทีนี้ลองหาตัวอย่างมาดู คร่าวๆคือเรารู้ละว่า SETHD ให้ปันผลเฉลี่ยประมาณ 6% ดังนั้นถ้าจะลงทุนหุ้นรายตัวก็ต้องประมาณนั้นขึ้นไปหรือน้อยกว่าก็นิดหน่อย ไม่งั้นก็ไม่รู้จะถือรายตัวทำไม เราไปหาแบบเรียง Dividend Yield ก็ได้หรือเลือกจาก SETHD ก็ได้เช่นกัน

    ตัวอย่างหุ้นที่ผมชอบธุรกิจเช่น
    1. AEONTS Dividend Yield 5.91% Payout Ratio 46.70% Okay
    2. AMATA Dividend Yield 3.44% Payout Ratio 24.60% No
    3. AP Dividend Yield 6.62% Payout Ratio 37.06% No
    4. TQM Dividend Yield 8.84% Payout Ratio 103.30% Okay
    5. PM Dividend Yield 8.53% Payout Ratio 98.81% Okay
    6. SCB Dividend Yield 7.75% Payout Ratio 87.29% Okay

    ทำไมมันดู arbitrary จัง ก็มีส่วน เพราะสุดท้ายก็ต้องใช้ judgement บ้าง ผมก็เอาที่ผมรู้สึกสบายใจที่จะถือ ไว้ใจธุรกิจเป็นหลัก

    ตอนนี้เรามีคอร์ส Workshop ออนไลน์ด้วย
    สามารถเข้าไปลงทะเบียนทดลองเรียนฟรีได้ที่

    WORKSHOP เรียนหุ้นจากพื้นฐานสู่มือโปร
  • หุ้นกลุ่ม Bank ใช้อัตราส่วนอะไรเปรียบเทียบดี ?

    หุ้นกลุ่ม Bank ใช้อัตราส่วนอะไรเปรียบเทียบดี ?

    สำหรับผมส่วนตัวจะเน้นอยู่หลักๆประมาณนี้
    1. ROA ก่อนเลย หรือไม่ก็ ROIC ถ้ามี ไม่เน้น ROE เท่าไหร่เพราะ ROE จะ favor หุ้นที่มี D/E สูง
    2. NPL to Loan อันนี้ก็ชัดเจนอยู่แล้ว หนี้เสียเยอะก็ยิ่งแปลว่าปล่อยสินเชื่อไม่ระวัง แต่ทั้งนี้ต้องเข้าใจว่าแต่ละธนาคารอาจจะปล่อยกู้คนละกลุ่มลูกค้าเน้นคนละประเภทสินเชื่อ
    3. Cost of borrowing แล้วก็ Net Interest Margin ตัว Cost of Borrowing อันนี้เป็นตัวบ่งชี้ว่าต้นทุนของธนาคารมันสูงหรือต่ำอย่างไร โดยปกติคือใครมีเงินฝากเยอะก็จะต้นทุนต่ำ ธนาคารขนาดพอกันก็ควรจะมีเลขนี้คล้ายๆกัน

    ตอนนี้เรามีคอร์ส Workshop ออนไลน์ด้วย
    สามารถเข้าไปลงทะเบียนทดลองเรียนฟรีได้ที่

    WORKSHOP เรียนหุ้นจากพื้นฐานสู่มือโปร
  • สร้างพอร์ตปันผล 5% ยังไงดี ?

    สร้างพอร์ตปันผล 5% ยังไงดี ?

    เป็นคำถามที่ยากทีเดียว เพราะมันก็ดูเหมือนไม่มีคำตอบตายตัว แต่นึกๆดูผมว่าลองทำดูก็ดี

    ก่อนอื่น Goal คือไรก่อน จากโจทย์คือเกษียณ ใช้เงินปันผลจากหุ้น และกะจะใช้ประมาณ 5% ของพอร์ต ซึ่งในกรณีนี้ก็บอกไว้ก่อนว่ามันทำให้การลงทุนเรา skewed ไปยังหุ้นที่มีปันผลสูง มากกว่าการดูผลตอบแทนโดยรวม ดังนั้นอาจจะทำให้การลงทุนไม่ optimal เท่าคนที่ลงทุนโดยมองผลตอบแทนโดยรวมแล้วถอนเงินต้นออกมา แต่ก็ไม่เป็นไร เราทำตามโจทย์นี้ก่อน

    แล้วเราลงทุนในอะไรได้บ้าง
    • จากโจทย์นี่มันบอกว่าหุ้น แต่ผมว่าสมมติเราลงทุนในตราสารหนี้หรือกองทุนรวมอะไรได้ด้วยละกัน จะได้กว้างมากขึ้น
    • แล้วพวกตราสารหนี้ที่มันอายุไม่ยาวล่ะ ก็ใช้ current yield ไปก่อนละกัน แล้วเรื่อง rollover ก็ค่อยว่ากัน
    • กองทุนที่บริหารแบบ Active ที่มี turnover เยอะๆอาจจะต้องข้ามไปก่อน เพราะกะ yield ไม่ถูก
    • กองทุนประเภทที่เป็น Feeder เราอ้างอิงตัว underlying เป็นหลักเพื่อความไม่สับสน

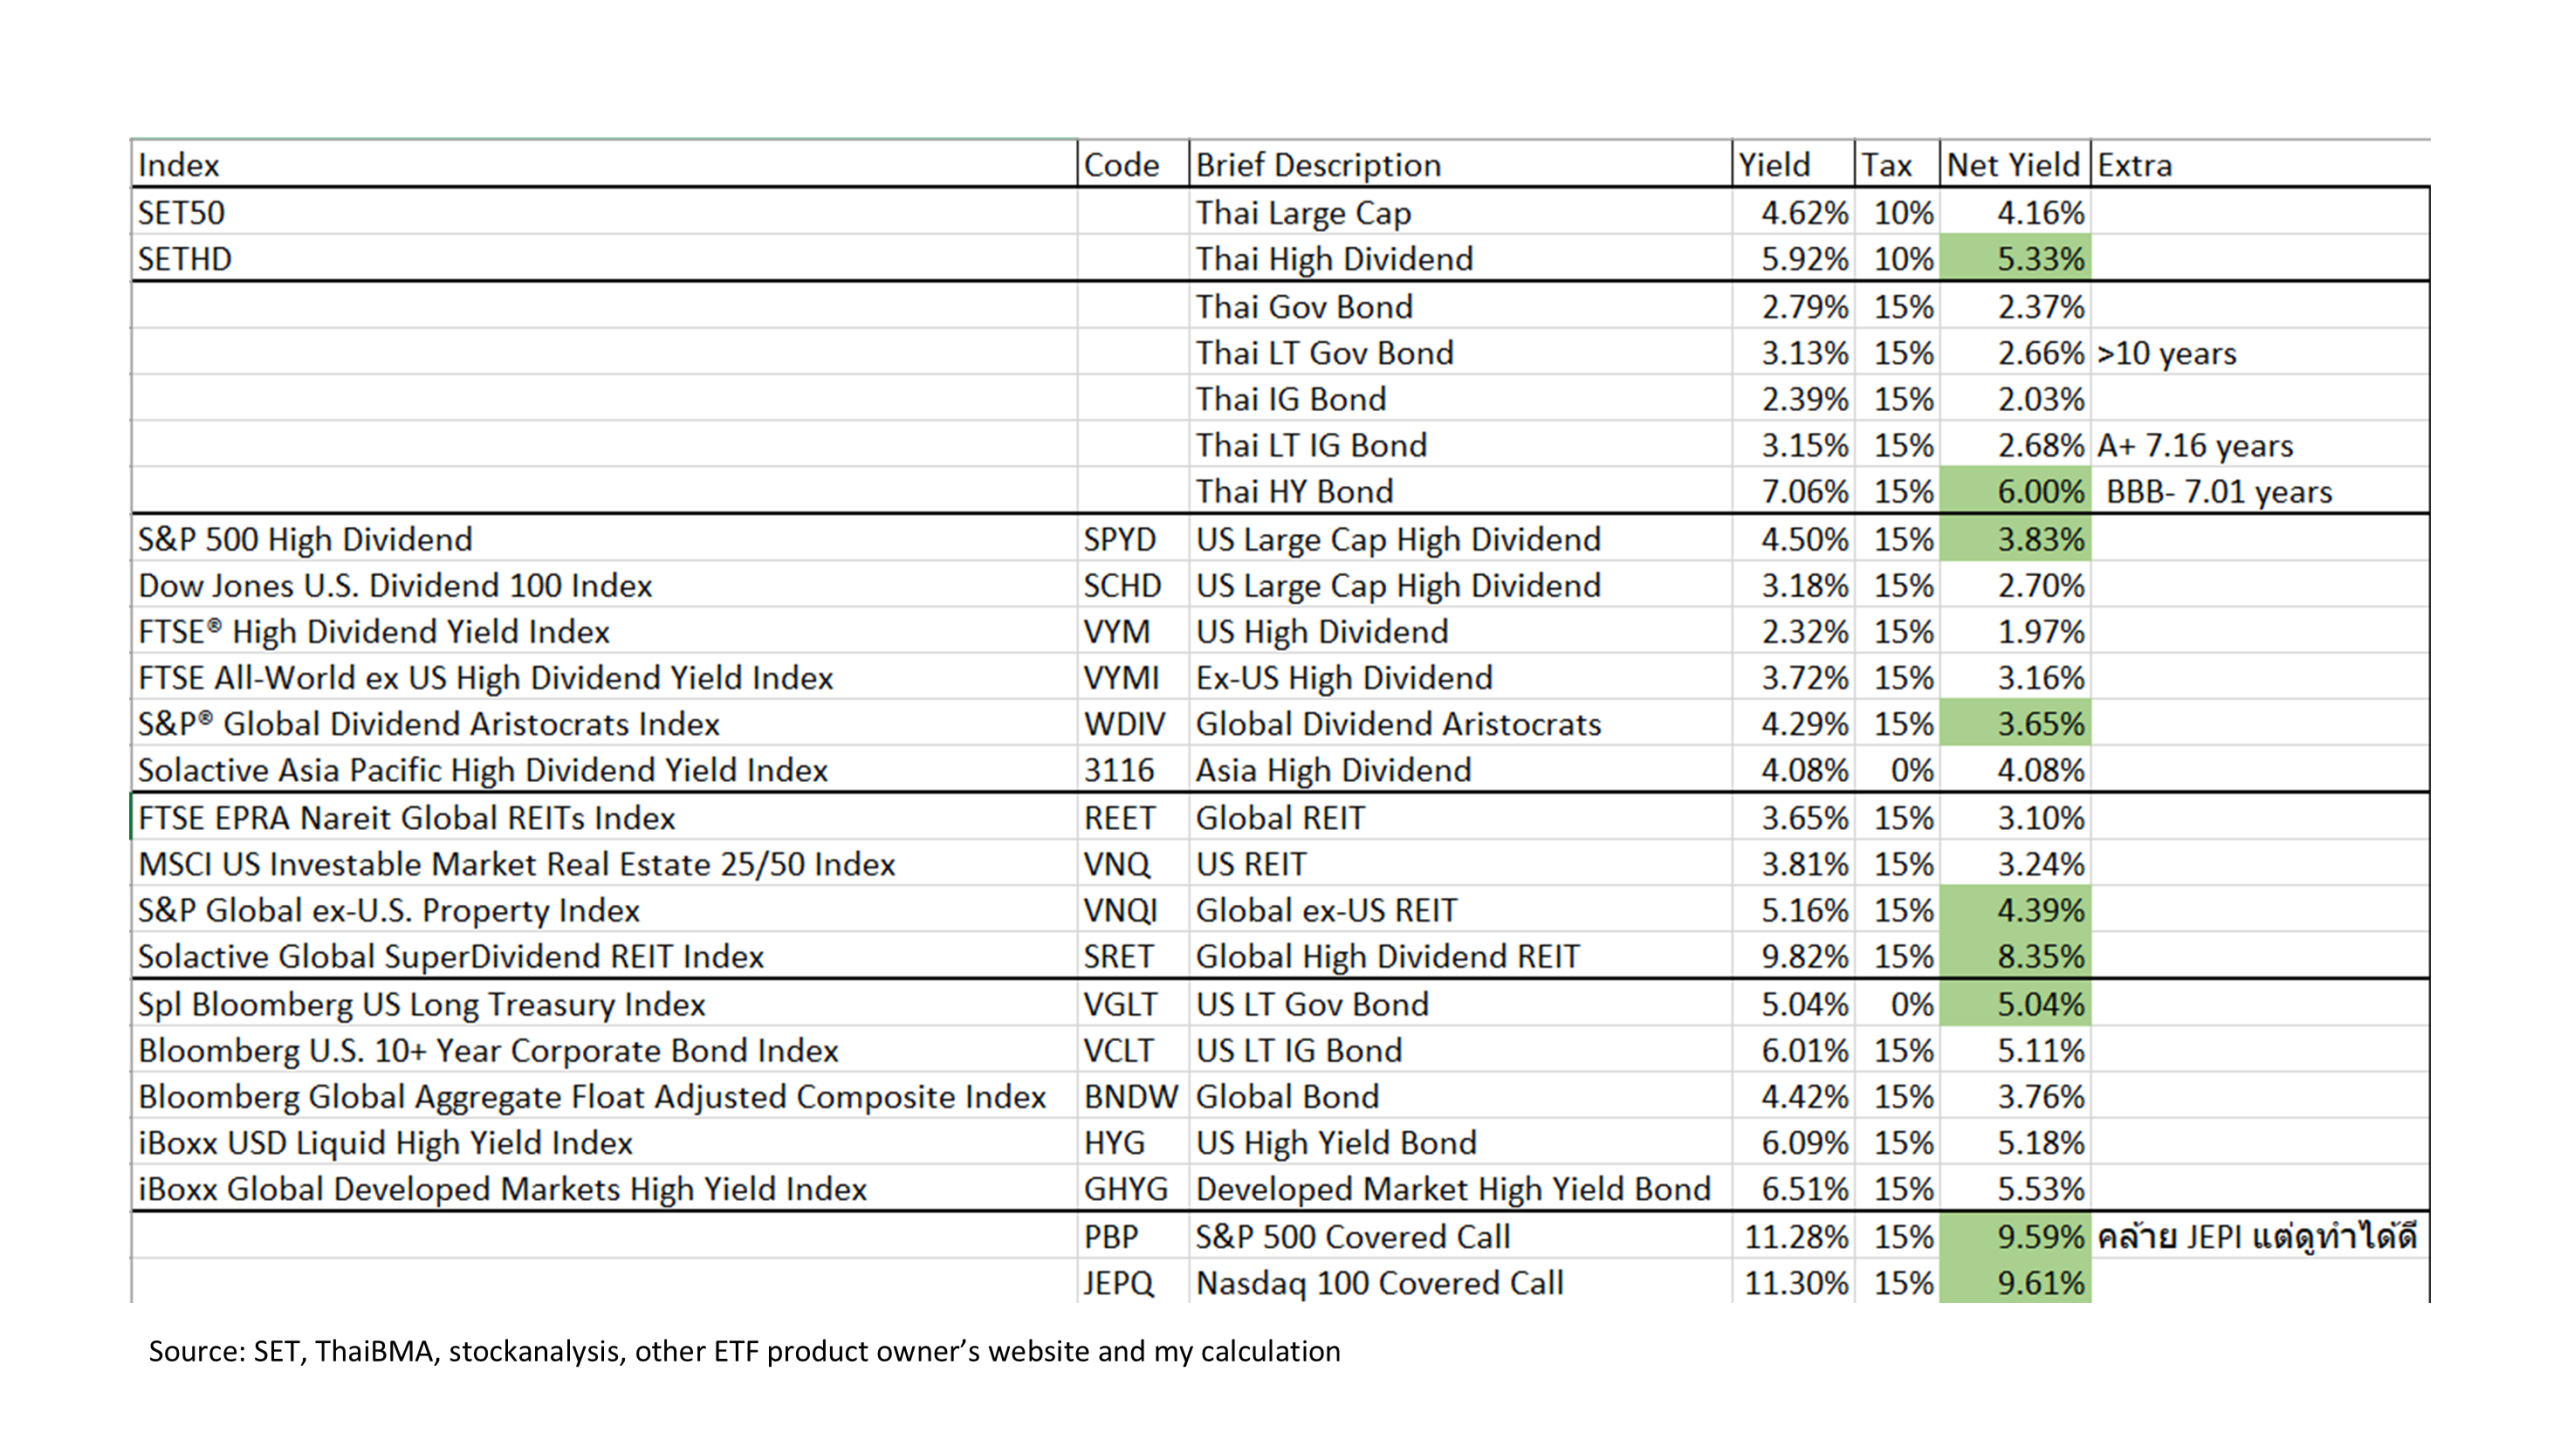
    ผมลองไปหาตัวเลือกดูคร่าวๆว่าแต่ละอย่างปันผลเท่าไหร่กันบ้าง Yield Table สามารถ download ได้ที่ลิ้งค์นี้
    https://docs.google.com/spreadsheets/d/16USKeRS-WhuXA5_C6Y3v_fnlhi6oOS3M/edit?usp=sharing&ouid=103848821276267751067&rtpof=true&sd=true


    รหัส ETF หรือกองทุนที่แปะไว้นั่นเป็นแค่ตัวอย่างเท่านั้น พยายามอ้างอิง index เป็นหลัก อาจจะมีกองทุนที่ลงทุนเหมือนกันแต่ค่าธรรมเนียมต่ำกว่าก็เอาอันนั้น

    ส่วนพวกหุ้นรายตัว เท่าที่ดูก็ไม่น่าจะจำเป็น เพราะมันก็จะมีความเสี่ยงโผล่ขึ้นมาทันที แต่ถ้าสมมติจะถือ ก็ต้องเผื่อว่าอัตราการปันผลดีกว่า SETHD หรือ S&P 500 High Dividend เป็นอย่างน้อย ไม่งั้นก็ไม่รู้จะทำทำไม

    ส่วน combination ก็ทำได้หลากหลาย แต่หลักๆผมว่าก็เน้นอะไรที่เป็น Local ในไทย เพราะไม่ต้องกังวลเรื่องอัตราแลกเปลี่ยนดี combination ที่ผมลองกดดูก็เช่น
    • กรณีไม่ยุ่งกับต่างประเทศเลย SETHD 90%, Thai Gov Bond 10% / SETHD 80%, Thai Gov Bond 10%, Thai High Yield Bond 10%
    • กรณีหุ้นกับตราสารหนี้ประมาณครึ่งๆ SETHD 60%, Thai Gov Bond 15%, Thai HY Bond 25% / SETHD 40%, S&P 500 High Dividend 10%, US LT Gov Bond 50%
    • กรณีเน้น Global Global Dividend Aristocrats 30%, Global Bond 35%, Global High Dividend REIT 25%, Developed Market High Yield Bond 10%

    แล้วถ้าคุณจะเอาไปใช้ทำไง เนื่องจาก Yield ที่ผมแปะนี่คือสำหรับราคาปัจจุบันตอนนี้ ดังนั้นสมมติคุณจะเอาไปทำจริงผมแนะนำว่าเอารูปแบบที่ชอบคร่าวๆก่อน แล้วก็อัพเดท Yield ปัจจุบันซะ จากนั้นก็ดูว่าต้องขยับสัดส่วนนิดหน่อยจากเดิมหรือเปล่า

    ตอนนี้เรามีคอร์ส Workshop ออนไลน์ด้วย
    สามารถเข้าไปลงทะเบียนทดลองเรียนฟรีได้ที่

    WORKSHOP เรียนหุ้นจากพื้นฐานสู่มือโปร
  • ช่วงดอกเบี้ยสูง ธุรกิจกลุ่มไหนดี กลุ่มไหนไม่ดี ?

    ช่วงดอกเบี้ยสูง ธุรกิจกลุ่มไหนดี กลุ่มไหนไม่ดี ?

    ช่วงนี้เริ่มมีแนวโน้มการปรับขึ้นดอกเบี้ยละ ในเวลานี้คาดว่าไม่น่าจะขึ้นดอกเบี้ยอะไรมากมาย แต่เผื่อว่าผิดคาดเรา recap กันนิดนึงว่าถ้าสมมติดอกเบี้ยสูงขึ้น หุ้นกลุ่มไหนน่าจะดีสุด หุ้นกลุ่มไหนน่าจะแย่สุด

    ในแง่นึงมันขึ้นกับว่าอัตราดอกเบี้ยสูงขึ้นขนาดไหน ถ้าสูงขึ้นมากถึงขั้นว่าคนใช้จ่ายน้อยลงมากๆ ยังไงมันก็จะกระทบทุกธุรกิจ แต่แน่นอนว่ามันกระทบธุรกิจแต่ละกลุ่มไม่เท่ากัน

    พวกที่ดี
    • พวกปล่อยสินเชื่อ โดยปกติกลุ่มนี้รายได้มาจากดอกเบี้ยของสินเชื่อซึ่งปรับขึ้นตามอัตราดอกเบี้ยพันธบัตรรัฐบาล ในขณะที่ต้นทุนแล้วแต่ว่าเป็นเงินฝากหรือเป็นการกู้มาจากสถาบันการเงินอื่น ถ้าเป็นเงินฝากโดยปกติก็จะปรับขึ้นช้ากว่าทำให้ได้เปรียบอยู่แปปนึง หรือถ้าเป็นเงินกู้อย่างน้อยก็ไม่ได้แย่มาก
    • บริษัทประกันและประกันชีวิต บริษัทพวกนี้มี float ทำให้กำไรจากการลงทุนมีสาระสำคัญช่วงที่อัตราดอกเบี้ยระยะยาวสูงขึ้นก็ควรจะทำได้ดีขึ้น ในขณะที่ตัวธุรกิจฝั่งประกันไม่ได้รับผลกระทบอะไรเท่าไหร่ และบริษัทพวกนี้ส่วนใหญ่หนี้ที่เป็นเงินกู้ไม่เยอะอยู่แล้ว
    • กลุ่ม Healthcare กับกลุ่ม Consumer Staple พวกนี้โดยตัวธุรกิจเนื่องจากเป็นสินค้าจำเป็นก็จะเดือดร้อนน้อยกว่าโดยเปรียบเทียบ

    พวกที่โดนจังๆ
    • กลุ่ม REIT เนื่องจากโดยธรรมชาติเป็นกลุ่มที่มีการกู้ยืมเงินเยอะมากเป็นปกติ แถมจะหนักขึ้นไปอีกถ้าลักษณะการลงทุนเป็นแบบตึกขนาดใหญ่ๆแล้วมีสัญญาเช่ายาวๆ ระหว่าง Realty Income กับพวก REIT ที่ทำโรงพยาบาล Realty Income ก็จะได้เปรียบกว่า แต่โดยรวมทั้งกลุ่มก็เดือดร้อนแหละ
    • กลุ่มสินค้าขนาดใหญ่ที่การซื้อลูกค้าต้องกู้เงิน เช่น บ้าน, รถยนต์ พวกนี้ลูกค้าจะหายมากสุด และภายใต้กลุ่มนี้พวกที่จะเดือดร้อนสุดก็คือพวกฝั่งผลิตเพราะนอกจากลูกค้าจะชะลอแล้วบริษัทอาจจะมีหนี้สินเยอะด้วย เช่น สร้างบ้าน, โรงงานผลิตรถยนต์หรือชิ้นส่วน, ฯลฯ
    • กลุ่มเหมือง เพราะเป็นธุรกิจที่มักจะมีการกู้เงินเยอะๆเช่นกัน และเดือดร้อนเมื่อเศรษฐกิจชะลอ
    • กลุ่ม Utilities ถึงแม้ว่าจะเป็นสินค้าจำเป็น แต่ธุรกิจประเภทนี้หนี้สินเยอะมากโดยธรรมชาติ ดังนั้นก็จะเดือดร้อนเป็นพิเศษ

    ภาพรวมประมาณนี้ แต่อย่าลืมว่ามันมีความต่างระหว่างดอกเบี้ยกำลังจะสูง กับดอกเบี้ยสูงไปแล้ว

    ตอนนี้เรามีคอร์ส Workshop ออนไลน์ด้วย
    สามารถเข้าไปลงทะเบียนทดลองเรียนฟรีได้ที่

    WORKSHOP เรียนหุ้นจากพื้นฐานสู่มือโปร
  • JEPQ ปันผลสูงจริงมั้ย เป็น scam หรือเปล่า แล้วน่าลงทุนมั้ย ?

    JEPQ ปันผลสูงจริงมั้ย เป็น scam หรือเปล่า แล้วน่าลงทุนมั้ย ?

    มีคนถามว่า JEPQ ได้ปันผลสูงจริงเหรอ ? ทำได้ไงมัน Scam หรือเปล่า ? แล้วน่าลงทุนหรือเปล่า ?

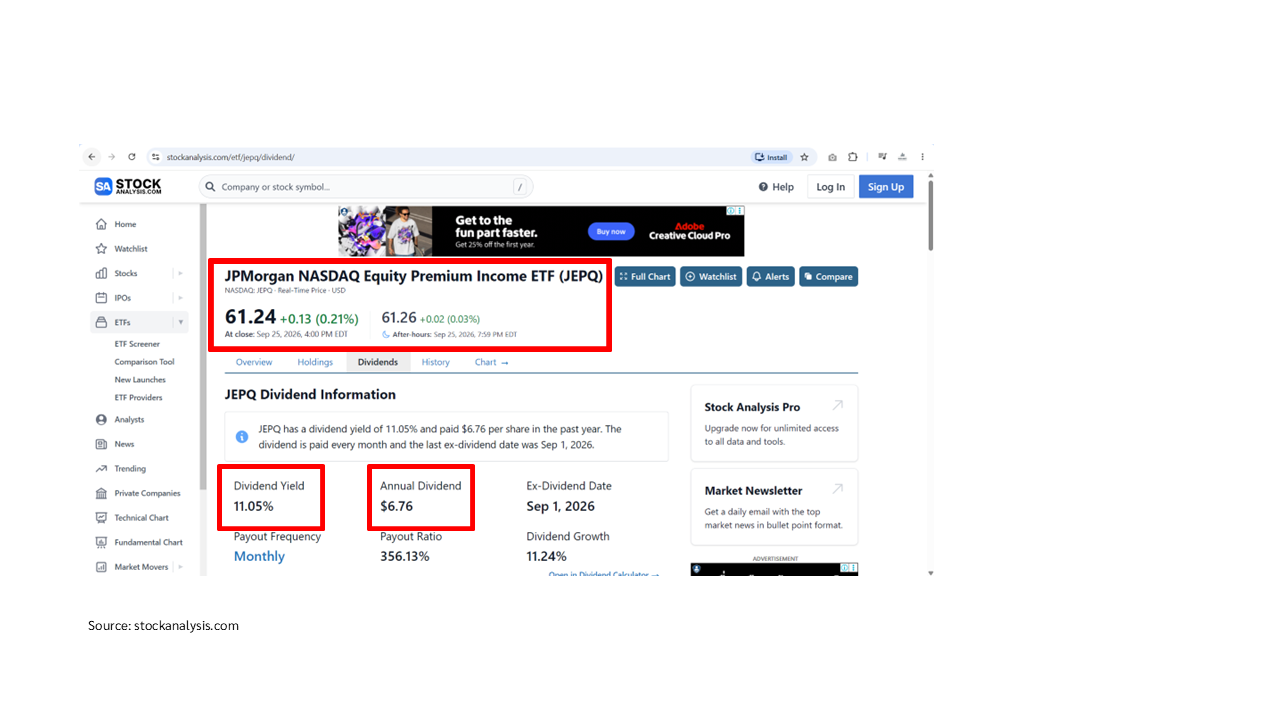
    ก่อนอื่น มันปันผลสูงจริงมั้ย จริงครับ ถ้าเอาปันผลในช่วง 1 ปีที่ผ่านมามันจะเป็น $6.76 ต่อหน่วย ในขณะที่ราคา ETF ล่าสุด $61.24 ดังนั้นก็เป็น Dividend Yield 11.05% ซึ่งสูงมากนะ

    คำถามต่อมาคือทำได้ไง Scam หรือเปล่า ?

    ไม่ใช่ Scam ครับ JEPQ เป็น ETF อันหนึ่ง หลักการทำงานเค้าคือถือหุ้นที่คล้ายดัชนี Nasdaq 100 แล้วก็ขาย Call Option เพื่อเอา premium มาจ่ายเป็นปันผล ในแง่นึงมันคือการตัดขาย upside ของ Nasdaq 100 ซึ่งแปลว่ามันจะดีถ้า Nasdaq 100 ตกหรืออยู่กับที่ และจะแย่ถ้า Nasdaq 100 ขึ้นเยอะๆ

    น่าลงทุนมั้ย ?

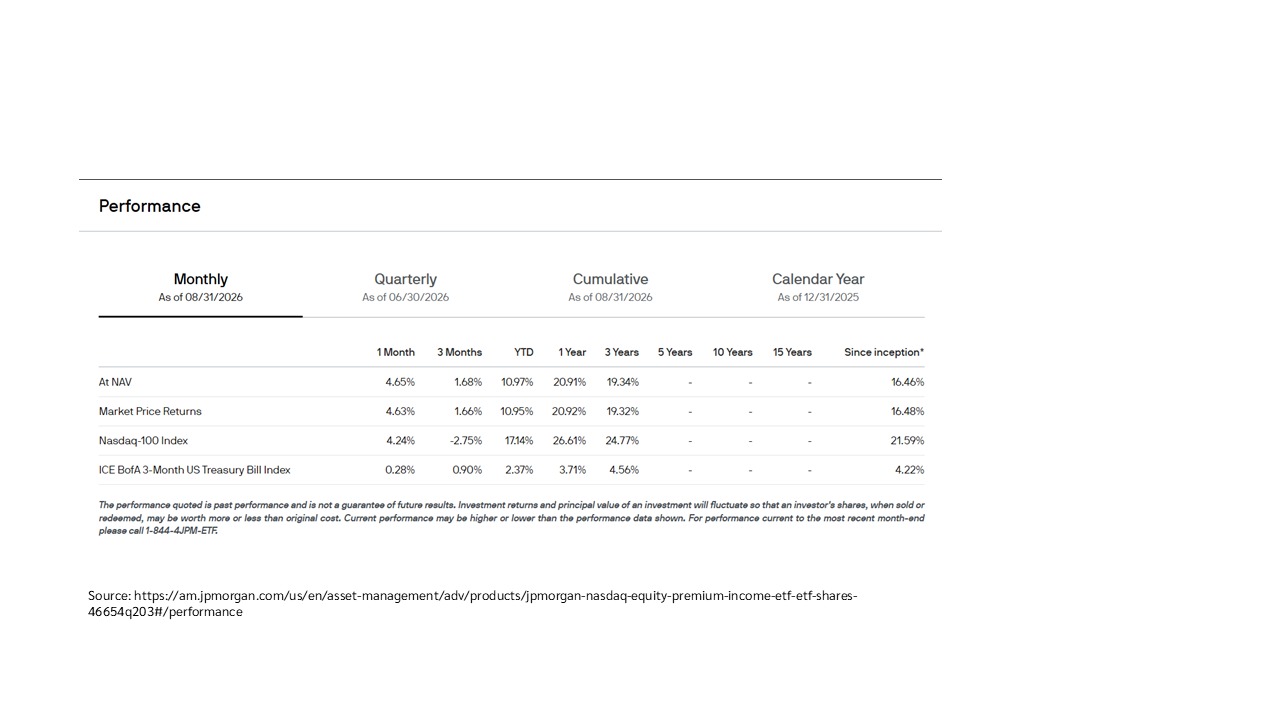
    อันนี้ตอบยากนิดนึงละ แต่ถ้าเอาแบบโดยภาพรวมก็ไม่ เพราะผลตอบแทนมันสู้ถือ Nasdaq 100 ซึ่งเป็น underlying ตรงๆไม่ได้ ข้อมูลก็ชัดเจนอยู่แล้วบนเวปของเค้า

    แต่ข้อดีของ JEPQ คือมันมีการจ่ายปันผลออกมาทุกเดือน ถ้าเราต้องการปันผลทุกเดือนแบบเดียวกันจากการลงทุนใน Nasdaq 100 คือเราต้องไปนั่งทยอยขายเอง ในแง่นั้น JEPQ ก็สะดวกกว่ามาก และสมมติเรามองว่าเรากำลังจะลงทุนในกองทุนหรืออะไรซักอย่างให้ได้ปันผล สมมติเราไม่ซื้อ JEPQ เราก็อาจจะมีทางเลือกคือซื้อ ETF หุ้นปันผล หรือ REIT หรือตราสารหนี้ ซึ่งพวกนี้อาจจะดีกว่า JEPQ ตรงความผันผวนน้อยกว่า แต่ก็สู้ Dividend Yield ของ JEPQ ไม่ได้เลย จะมีข้อเสียอย่างเดียวในมุมปันผลคือมันจะไม่ค่อยนิ่งเพราะขึ้นกับ premium ที่ขายได้ ซึ่งก็อาจจะไม่ได้เป็นประเด็นสำคัญ

    สรุปแล้วคือ JEPQ ก็ไม่ใช่ Scam และก็เป็นตัวเลือกในการลงทุนที่ valid มากโดยเฉพาะมองจากมุมว่าต้องการปันผล

    ตอนนี้เรามีคอร์ส Workshop ออนไลน์ด้วย
    สามารถเข้าไปลงทะเบียนทดลองเรียนฟรีได้ที่

    WORKSHOP เรียนหุ้นจากพื้นฐานสู่มือโปร
  • ทำไมบริษัทถึงออกหุ้นกู้ชั่วนิรันดร์ ? น่าลงทุนมั้ย ?

    ทำไมบริษัทถึงออกหุ้นกู้ชั่วนิรันดร์ ? น่าลงทุนมั้ย ?

    ก่อนอื่น perpetuity คืออะไร
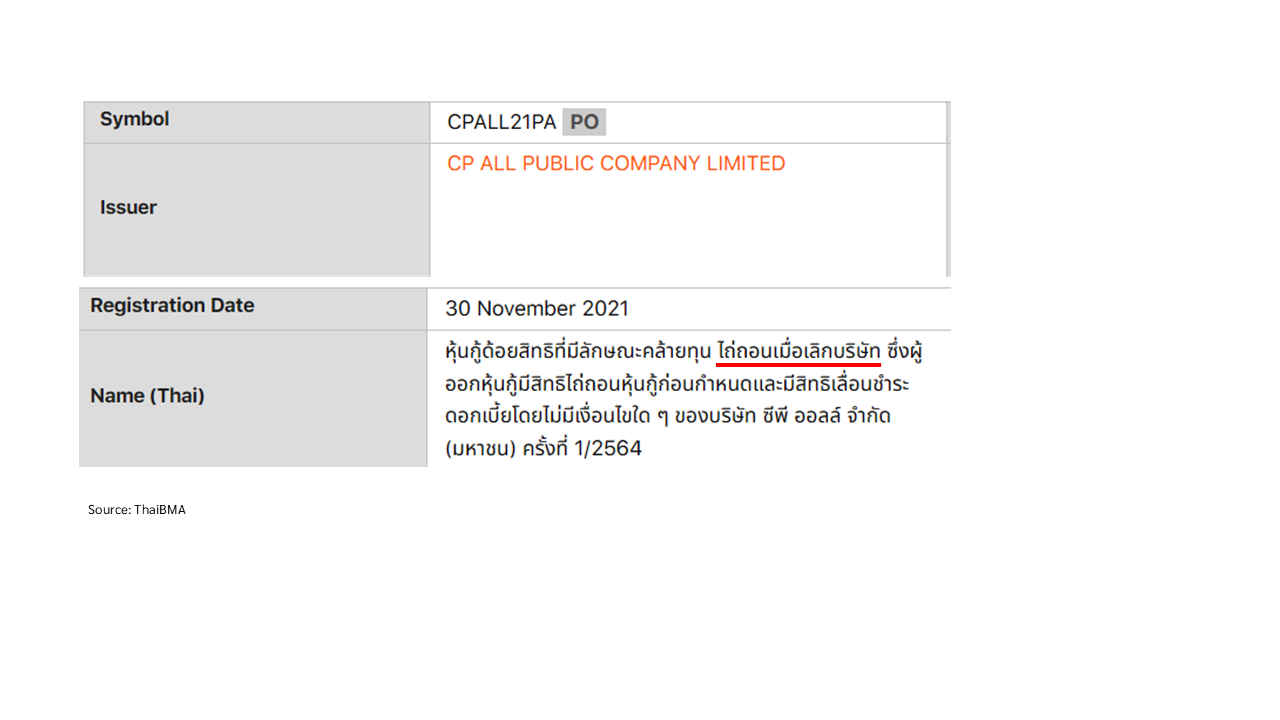
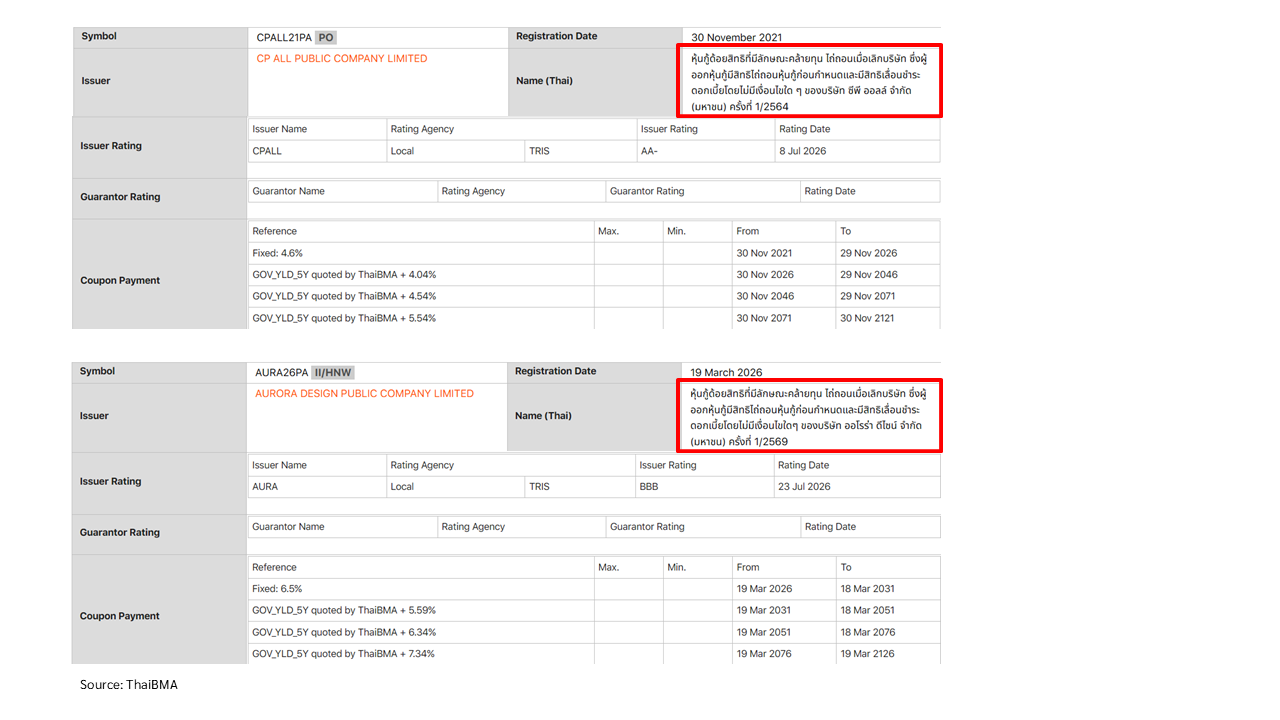
    มันก็คือตราสารหนี้ครับ แต่ไม่มีอายุสัญญาที่ชัดเจน ถ้าสมมติบริษัทไม่ได้มีการไถ่ถอนคืนคนที่ลงทุนอาจจะได้ดอกเบี้ยไปเรื่อยๆโดยไม่ได้เงินต้นคืนก็ได้ เท่าที่กดดูของไทยโดยทั่วไปมักจะมี call option ให้บริษัทสามารถที่จะไถ่ถอนคืนเมื่อครบกี่ปีก็ว่าไป และมีบอกว่าสามารถเลื่อนการจ่ายดอกเบี้ยได้โดยไม่นับว่าเป็นการผิดนัดชำระ และมักจะมี floating rate เพราะพอมันยาวมากคนก็กลัวว่าถ้าดอกเบี้ยสูงขึ้นแล้วจะเสียเปรียบ

    ทำไมบริษัทถึงจะออก perpetuity ?

    ก่อนอื่นนึกภาพว่าการออก perpetuity นี่มันยังไงก็ต้องให้ดอกเบี้ยแพงกว่าการออกตราสารหนี้ทั่วไปในช่วงเวลาเดียวกัน เพราะระยะเวลามันคือยาวมาก แล้วไม่รู้จะได้เงินต้นคืนมั้ย ดังนั้นนักลงทุนต้องคาดหวังดอกเบี้ยที่สูงกว่าแน่ และจะบอกว่าเป็นเพราะเค้าจะ lock in ช่วงดอกเบี้ยต่ำก็ไม่น่าจะใช่เพราะสุดท้ายไม่นานก็เป็น floating rate อยู่ดี
    ดังนั้นคิดว่าเป็นเพราะความยืดหยุ่นว่าจะคืนเงินต้นเมื่อไหร่ก็ได้เป็นหลัก ซึ่งน่าจะทำไปเพราะเหตุผลอันใดอันหนึ่งคือ
    1. อาจจะเป็นเพราะบริษัทไม่มั่นใจว่าโปรเจคที่ลงทุนไปจะคืนทุนเมื่อไหร่หรือไม่มั่นใจว่าสถานะทางการเงินในอนาคต ก็เลยต้องการความยืดหยุ่นที่จะคืนเมื่อไหร่ก็ได้
    2. หรือเป็นเพราะบริษัทต้องการจะระดมทุนเพิ่มแบบระยะยาวจริงๆ และในเวลานั้นอาจจะถูกกว่าการออกหุ้น

    แล้ว perpetuity มันเป็นการลงทุนที่ดีหรือเปล่า?

    ในแง่นึงอัตราดอกเบี้ยที่ได้จากพวกนี้สูงกว่าตราสารหนี้ที่ออกโดยบริษัทเดียวกัน และจากมุมของบริษัทเองถ้าเป็นไปได้ก็น่าจะทำการไถ่ถอนและคืนเงินต้นก่อนเลยเพราะดอกเบี้ยแพง แต่ยังไงก็เป็นอะไรที่มีความเสี่ยงเพราะเราต้องคาดหมายว่าบริษัทจะรอดและจ่ายดอก0เบี้ยได้ไปนาน ดังนั้นผมว่าเราต้องเลือกผู้ออกตราสารที่เข้มแข็งมากไว้ก่อน

    ตอนนี้เรามีคอร์ส Workshop ออนไลน์ด้วย
    สามารถเข้าไปลงทะเบียนทดลองเรียนฟรีได้ที่

    WORKSHOP เรียนหุ้นจากพื้นฐานสู่มือโปร
  • ลงทุนใน S&P 500 Equal Weight แทน S&P 500 ดีมั้ย ?

    ลงทุนใน S&P 500 Equal Weight แทน S&P 500 ดีมั้ย ?

    มีคนถามความเห็นว่าลงทุนใน S&P 500 Equal-Weighted ดีกว่ามั้ย ? เพราะตอนนี้เห็นว่า S&P 500 เฉยๆมันจะหนักหุ้นบางตัวเยอะ

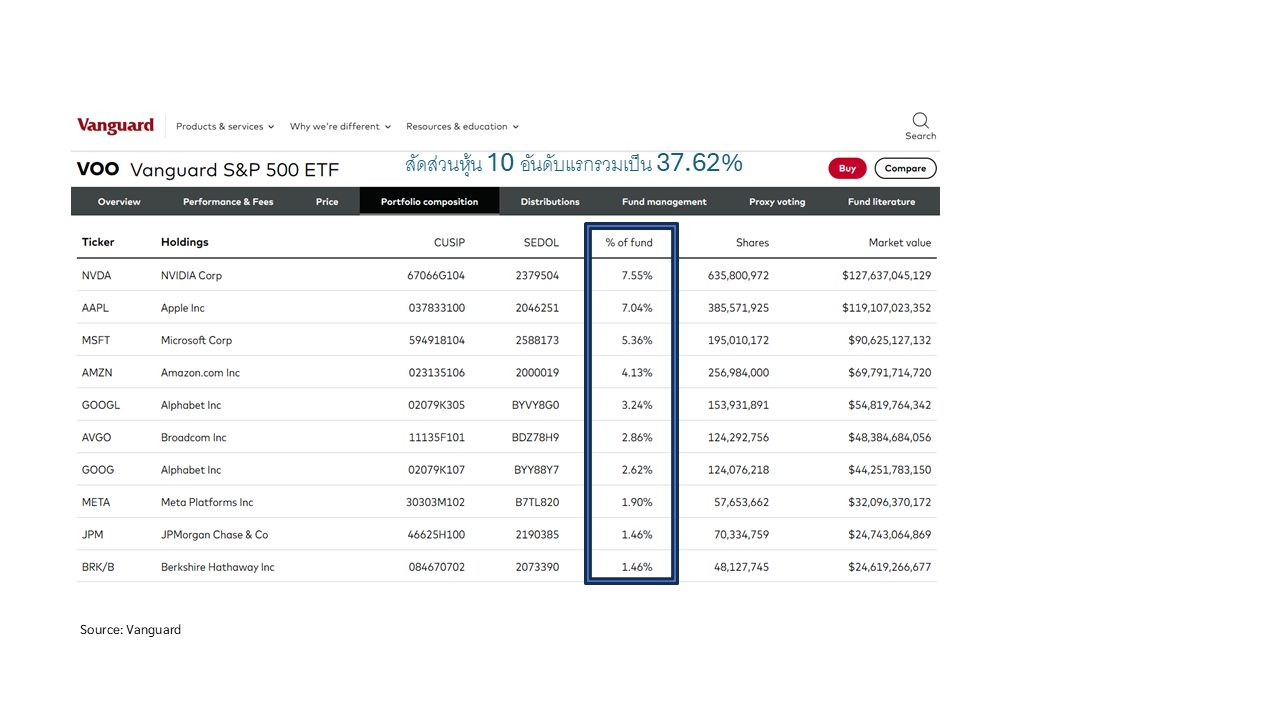
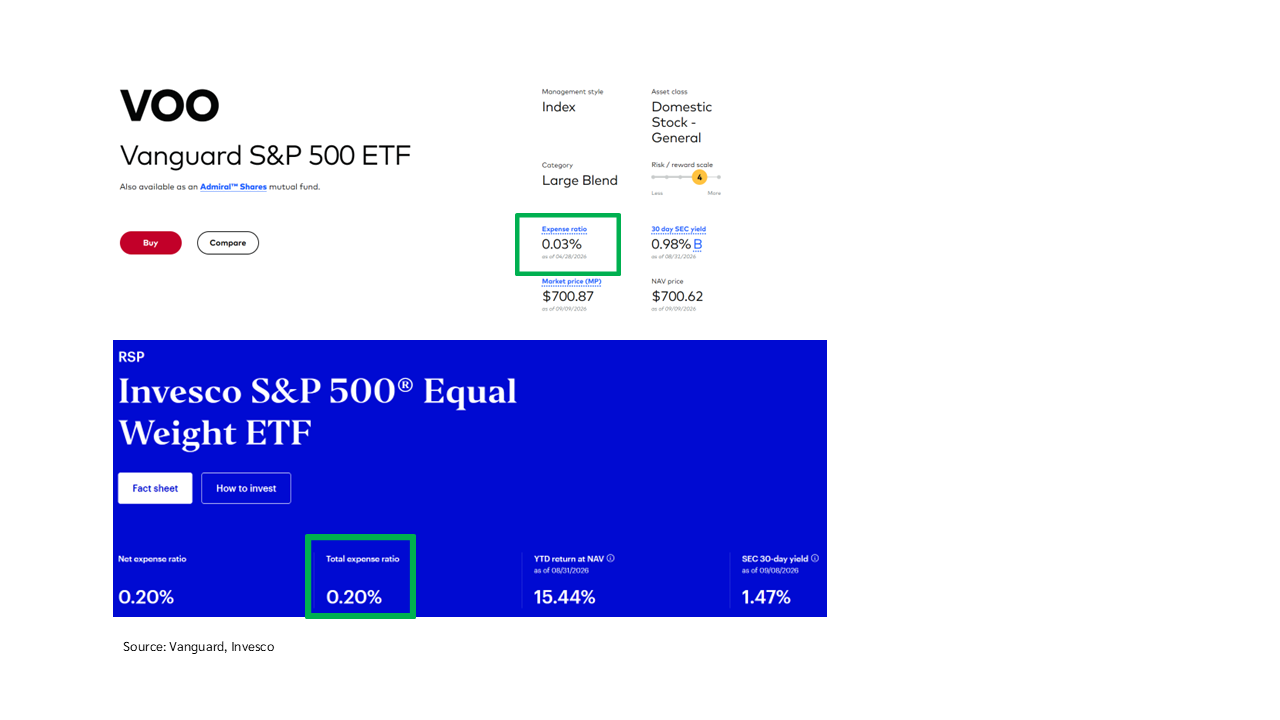
    อย่างแรกดูก่อนว่าที่ว่ามัน concentrated นี่มันแค่ไหน หุ้น 10 อันดับแรกของ S&P 500 คิดเป็นสัดส่วนประมาณ 37.62% ของทั้งหมด ซึ่งก็คือมันสัดส่วนเยอะจริงนั่นแหละ

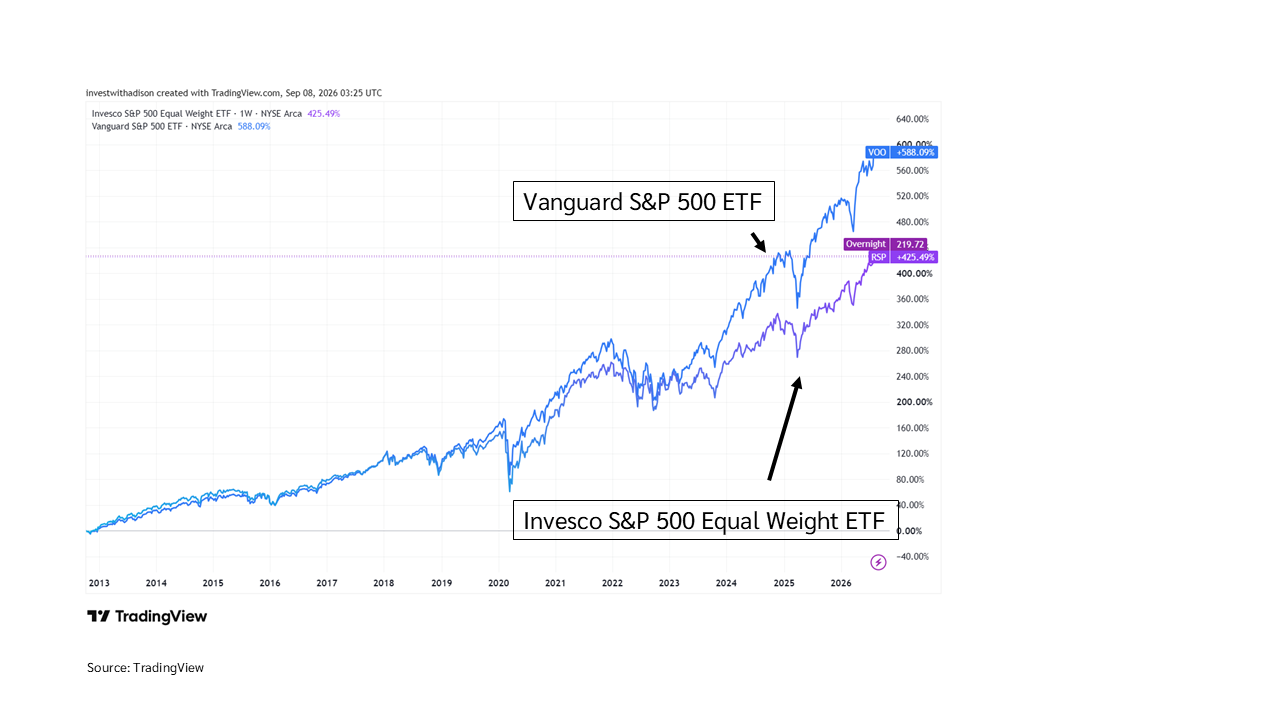
    ดังนั้นแปลว่า S&P 500 Equal-Weighted น่าจะดีกว่าหรือเปล่า ? มันก็มีเรื่องที่ดีกว่าคือ Diversified มากกว่าแน่ ความเสี่ยงก็จะไม่กระจุกเท่า S&P 500 แบบปกติ ในแง่นี้ก็คือตรงโจทย์ของมันแหละ แต่มันก็มีจุดเสียอยู่นะ

    • การที่หุ้น 10 อันดับแรกมันสัดส่วนใหญ่ ก็มาจาก Market Cap ที่ใหญ่ และการที่มัน Market Cap ใหญ่กว่าได้ โดยส่วนใหญ่ก็เพราะบริษัทมันเป็นบริษัทที่ทำได้ดีมากจริงๆนั่นแหละ ดังนั้นการถือ S&P 500 Equal-Weighted ก็แปลว่ามันจะถือหุ้นที่เข้มแข็งเหล่านี้น้อยกว่าดัชนีปกติ โดยเฉพาะช่วงที่หุ้นใหญ่ทำได้ดีเป็นพิเศษ S&P 500 ตัวปกติก็จะผลตอบแทนดีกว่า
    • กองทุนที่ถือหุ้นตาม Market Cap Weighted ก็มักจะแทบไม่ต้องปรับอะไร ในขณะที่กองทุนที่ Equal-Weighted มันต้องมีการขายและซื้ออยู่ตลอดเพื่อให้มันคงความเท่า มันก็จะทำให้กองทุนมีต้นทุนในการจัดการสูงกว่า

    สรุปแล้ว ถือ S&P 500 แบบ Equal-Weighted ก็ไม่ได้มีปัญหาอะไร แต่อาจจะต้องยอมรับว่าผลตอบแทนในระยะยาวอาจจะต่ำกว่านะ มีความได้เปรียบเรื่องการกระจายความเสี่ยงอย่างเดียวจริงๆ

    ตอนนี้เรามีคอร์ส Workshop ออนไลน์ด้วย
    สามารถเข้าไปลงทะเบียนทดลองเรียนฟรีได้ที่

    WORKSHOP เรียนหุ้นจากพื้นฐานสู่มือโปร
  • Cash Flow แต่ละปีไม่เท่ากันจะคำนวณ Time Value of Money ยังไง?

    Cash Flow แต่ละปีไม่เท่ากันจะคำนวณ Time Value of Money ยังไง?

    อันนี้ต่อเนื่องจากคลิปที่เราทำ Asset Allocation ด้วยตัวเอง มันต้องมีการคำนวณคิดลดกลับมาว่าตอนเกษียณถ้าจะใช้เงินแบบนี้ต้องมีเงินก้อนมูลค่าเท่าไหร่ และระหว่างออมเงินต้องลงทุนให้ได้กี่ % ซึ่งในวีดิโอนั้นเราทำด้วย FN Calculator ใช่มะ

    ทีนี้มีคนถามว่าสมมติตอนออมมันไม่ได้ออมเท่ากันทุกปีจะทำยังไง คำตอบคือแบบนั้นคุณต้องไปทำแบบใส่ CF ทีละอันละครับ โปรแกรมไม่มีทางช่วยเราได้แน่ ใช้ในตาราง excel ง่ายครับ

    ตอนนี้เรามีคอร์ส Workshop ออนไลน์ด้วย
    สามารถเข้าไปลงทะเบียนทดลองเรียนฟรีได้ที่

    WORKSHOP เรียนหุ้นจากพื้นฐานสู่มือโปร