Blog

  • เสริมสร้างฐานะทางการเงิน 10 – ลงรายละเอียดเรื่องแผนการเกษียณ

    this-is-our-retirement-plan

    เรื่องการเกษียณนี่ผมว่าเป็นเป้าหมายทางการเงินตัวสำคัญใหญ่สุดละครับ  เป้าหมายอันอื่นพลาดได้ยังแก้ไขทัน  แต่ถ้าเรื่องเกษียณถึงเวลารู้ตัวว่าพลาดก็ไม่ทันละครับชีวิตลำบากแน่นอน  หัวข้อนี้เรามีพูดถึงคร่าวๆไปตั้งแต่หัวข้อปรับจูนแผนการออมไปละ แต่วันนี้เดี๋ยวเรามาพูดถึงรายละเอียดเกี่ยวกับการวางแผนการเกษียณเพิ่มเติมกัน

             “ฉันจะเกษียณได้ตามเป้ามั้ย”

    อันนี้เป็นคำถามสำคัญที่สุดอันหนึ่งเลยแหละ  แต่มันเป็นอะไรที่ตอบยาก  เพราะสถานการณ์แต่ละคนไม่เหมือนกัน  ตั้งแต่ขั้นตอนการออมไปจนถึงวัยเกษียณ, การใช้เงินหลังเกษียณ,  มันเป็นอะไรที่แล้วแต่คน  แล้วยังมีผลตอบแทนการลงทุนของสินทรัพย์ต่างๆทั้งช่วงระหว่างออมไปจนถึงช่วงที่เกษียณ  หรือคำถามว่าเราจะมีชีวิตอยู่กี่ปีหลังเกษียณ  เป็นอะไรที่เราไม่มีทางรู้ชัดเจนได้เลย

    สิ่งที่เราทำได้คือการประมาณคร่าวๆเอาจากเงินออมปัจจุบัน, เงินที่จะออมเพิ่มในอนาคต  และคาดการณ์การใช้จ่ายหลังเกษียณ   ผมจะแนะนำการใช้เครื่องมือต่างๆ  แล้วเดี๋ยวเราไปใส่ตัวแปรตามสถานการณ์แต่ละคนเอา

    สำหรับคนที่ยังไม่เกษียณ  และกำลังเตรียมเกษียณ

    1. รวบรวมข้อมูลที่เกี่ยวข้อง

    รวบรวมข้อมูลที่เกี่ยวกับการเกษียณก่อน  หลักๆเลยก็ต้องมี

    • เงินออมปัจจุบันที่เราจัดสรรไว้สำหรับเตรียมเกษียณมีอยู่แล้วเท่าไหร่ ?
    • เงินออมที่ตั้งใจจะจัดสรรไว้สำหรับเตรียมเกษียณเพิ่มเติมต่อปี ปีละเท่าไหร่ ?
    • คาดการณ์จะเกษียณเมื่อไหร่ ?
    • ตอนเกษียณมีรายได้มาจากทางอื่นอีกมั้ย มีเท่าไหร่ ?
    1. ดูว่าปัจจุบันเราจัดสรรการลงทุนสำหรับเกษียณไว้อย่างไร

    ตรงนี้เป็นส่วนสำคัญที่เราไว้ใช้ประมาณการณ์ว่าผลตอบแทนการลงทุนจะเป็นกี่ % ต่อปี  พยายามแยกให้ได้ว่ามีสินทรัพย์ใกล้เคียงเงินสด, ตราสารหนี้, หุ้น, อสังหาริมทรัพย์  เป็นสัดส่วนเท่าไหร่  เอาเฉพาะเงินทุนส่วนที่กันไว้สำหรับการเกษียณนะ  ส่วนที่กันเอาไว้ทำอย่างอื่นไม่เกี่ยว

    ประมาณผลตอบแทนการลงทุนของหุ้นกับตราสารหนี้  เราอาศัยผลตอบแทนของกองทุนรวมประเภทนั้นๆกะเอาก็ง่ายดี  โดยโหลดเอาจากเวปของ AIMC ก็ได้  เลือกใช้กองทุนที่ทำได้กลางๆผลตอบแทนระดับเปอร์เซนต์ไทล์ที่ 50th เป็นเกณฑ์   http://oldweb.aimc.or.th/21_infostats_mf_report.php

    ส่วนผลตอบแทนของสินทรัพย์อย่างอสังหาริมทรัพย์  อ้างอิงจากมูลนิธิประเมินค่าทรัพย์สินแห่งประเทศไทยเอาละกันครับ  https://drive.google.com/open?id=19dOOzBHWP-gpO9rglDHRmVDoFL8WtJaw

    สมมติว่าการลงทุนของเราเป็นผสมตราสารหนี้ 70% หุ้น 30%  ผลตอบแทนคาดหวังคือ

    (70% × 2.51%)+(30% × 9.38%)   =   4.57%

    2.51% เอามาจากเฉลี่ยผลตอบแทน 10 ปีย้อนหลังของกองทุนประเภท Mid Term General Bond

    9.38% เอามาจากเฉลี่ยผลตอบแทน 10 ปีย้อนหลังของกองทุนประเภท Equity General

    1. ใส่ข้อมูลลงไปในเครื่องมือคำนวณ

    ก็มีแนะนำถ้าเป็นออนไลน์  ใช้ของ Vanguard ก็ใช้ง่ายดี  ของเค้าจะมีกราฟแท่งสองอันเปรียบเทียบให้ดูว่า   แล้วเราใส่ข้อมูลของเราลงไป  สามารถปรับจูนเอาเองได้ด้วยhttps://retirementplans.vanguard.com/VGApp/pe/pubeducation/calculators/RetirementIncomeCalc.jsf

    หรือลองใช้ของผมดูด้วยก็ได้  แต่มันจะเป็นไฟล์ excel ทำเอง  ดูยุ่งนิดนึงแต่ก็ไม่มีอะไรยาก  แค่ใส่เป้าหมายที่ต้องการเมื่อเกษียณ, ข้อมูลส่วนตัว, ข้อมูลการออม  ที่เพิ่มเติมคือมีคิดกองทุนสำรองเลี้ยงชีพรวมข้าไปให้ด้วย  เวลาใช้ก็คือใส่ข้อมูลในช่องสีเขียวให้ครบเท่านั้นเอง  https://drive.google.com/open?id=1TP7t5aJmyoEr15vuB676_dIjMLdXl_AK

    พวกเครื่องมือพวกนี้ต้องเข้าใจว่ามันมีความแตกต่างกันบ้างในรายละเอียด  ดังนั้นถ้าให้ดีก็ลองทำทั้งสองอันแหละ

    1. ปรับแผนให้เหมาะสมกับเรา

    เวลาใช้พวกเครื่องมือคำนวณ  การลองปรับตัวแปรต่างๆจะทำให้เราเห็นภาพว่าผลกระทบของตัวแปรต่างๆมีผลต่อเป้าหมายการออมเราขนาดไหน  ทีนี้สมมติเราพบว่าด้วยสถานการณ์ปัจจุบันของเราจะออมได้ไม่ถึงเป้าหมายเกษียณที่เราตั้งไว้  เราอาจจะลองหาวิธีปรับดูว่าเราต้องทำอย่างไรเราถึงจะไปถึงเป้าหมายนั้นได้

    ตัวแปรสำคัญที่เราจะสามารถปรับได้  และมีผลมากต่อความสำเร็จหรือล้มเหลวของเป้าหมายเกษียณ  มีดังต่อไปนี้

    • จำนวนเงินที่จะใช้ต่อเดือน / ปีเมื่อเกษียณอายุ

    ตัวเลขนี้ยิ่งสูง  การออมให้ถึงเป้าหมายก็ยิ่งทำได้ยากขึ้น  ลองพิจารณาดูจริงๆจังๆว่าตัวเลขนี้สำหรับตัวเราแล้วจะต้องมีอย่างน้อยสุดเท่าไหร่กันแน่  หาต่ำที่สุดให้เจอก่อน  บางคนอาจจะตั้งสูงเกินไปด้วยความเคยชินกับไลฟ์สไตล์ช่วงที่ยังมีรายได้จากงาน  การตั้งเป้าหมายไม่ได้แปลว่าเราต้องใช้ชีวิตแบบอนาถา  เราอาจจะตั้งตัวเลขที่สูงกว่าตัวเลขขั้นต่ำที่สุดก็ได้  แต่ลองปรับน้อยลงดูนะ  จะเห็นว่าแผนการออมจะง่ายขึ้นเยอะเลย

    • อายุเกษียณ

    การทำงานแล้วเกษียณตอนอายุมากขึ้นมีประโยชน์ 3 อย่าง  หนึ่งเลยคือคนที่ทำงานเกษียณช้ากว่ามีเวลาสะสมทรัพย์สินเยอะกว่า  สองคือมีเวลาให้ทรัพย์สินที่ออมไว้สำหรับเกษียณมีเวลาโตทบต้นนานขึ้น  และสามเลยคือเหลือจำนวนปีที่เราจะดึงเงินเกษียณมาใช้น้อยลง  ทั้งสามอย่างนี้มีผลเยอะมากต่อแผนเกษียณของเรา

    • คาดการณ์อายุขัย

    เรากะอายุตัวเองน้อยไปหรือมากไปหรือเปล่า  บางคนอาจจะไม่รู้ว่าถ้าสมมติเราอายุถึงวัยเกษียณ 60 ปี  หลังจากนั้นเราน่าจะมีชีวิตอยู่อีกกี่ปี  แน่นอนไม่มีใครรู้หรอกแต่ใช้ค่าเฉลี่ยประเทศไทยเอาก็ได้ครับ  ผมก็ไม่ทราบว่าตัวเลขของที่ไหนเชื่อถือได้มากสุดนะ  แต่ลองใช้ของสถาบันวิจัยประชากรและสังคม  มหาวิทยาลัยมหิดลเอาละกัน  http://www.ipsr.mahidol.ac.th/ipsr/Contents/Documents/Gazette/Population_Gazette2017-TH.pdf

    • ผลตอบแทนคาดหวัง

    เราจะปรับผลตอบแทนคาดหวังได้ก็คือมาจากเราปรับสัดส่วนของสินทรัพย์ที่เราลงทุนเป็นหลัก  เราเป็นคนกลัวความเสี่ยงจนเกินไปหรือเปล่า  เป็นไปได้มั้ยว่าเราจะปรับสัดส่วนการลงทุนในหุ้นหรือกองทุนหุ้นมากขึ้น  ศึกษาเพิ่มเติมเกี่ยวกับหุ้นดีกว่าครับ  อย่ากลัวไปก่อนหรือไปเข้าใจผิดว่าหุ้นเป็นทรัพย์สินที่มีความเสี่ยงสูงมากเพราะจริงๆแล้วมันแค่เป็นสินทรัพย์ที่มีความผันผวนมากเฉยๆ  ถ้าเรามีเวลาหลายปี  ในระยะยาวแล้วผลตอบแทนของหุ้นโดยเฉลี่ยก็จะเท่ากับอัตราการเติบโตของบริษัทนั้นๆน่ะแหละ  ถ้าเราลงทุนในกองทุนหุ้นซึ่งคือลงทุนในหุ้นหลายบริษัทในไทย  ผลตอบแทนเราก็จะพอๆกับการเติบโตของธุรกิจในไทยน่ะครับ

    ในความเห็นส่วนตัวผม  ถ้าเรามีเวลาเกิน 20 ปีกว่าเราจะเกษียณ  ลงทุนกองทุนหุ้น 80%-100% ไปเลยก็ได้นะ  แล้วเวลาใกล้เกษียณค่อยปรับสัดส่วนหุ้นน้อยลงก็ได้  ผลตอบแทนที่คาดหวังของเราจะดีขึ้นเยอะเลย  เพิ่มโอกาสที่เราจะเกษียณได้ตามแผนมากขึ้นครับ

    • อัตราการออม

    อันนี้แหละที่เป็นตัวส่งผลเยอะที่สุดเลย  โดยเฉพาะถ้าเริ่มต้นออมได้ตอนอายุยังน้อย  ผลของดอกเบี้ยทบต้นจากเงินออมที่สูงขึ้นจะมีเยอะมาก  ลองปรับแผนดูว่าสามารถออมเพิ่มขึ้นเดี๋ยวนี้เลยได้มั้ย  ถ้าเป็นไปได้อย่าวางแผนลักษณะว่าจะไปออมเยอะขึ้นตอนปีท้ายๆใกล้เกษียณ  เพราะทำแบบนั้นเวลาให้เงินงอกเงยมันน้อย  เป็นไปได้กระจายเกลี่ยให้เท่าๆกันตลอดดีกว่า  หรือถ้ายิ่งดีให้เทมาออมเยอะๆตอนอายุน้อยจะดีมาก

    ยังไงไปลองทำกันดูครับ
  • เสริมสร้างฐานะทางการเงิน 9 – การลงทุนสำหรับเป้าหมายระยะสั้นและกลาง

    ถ้าเน้นเอาแบบปลอดภัยสุดๆ  พวกเราอาจจะมองว่าการลงทุนที่ดีที่สุดสำหรับเป้าหมายระยะสั้น  คือการเลือกลงทุนแต่สินทรัพย์ที่ผลตอบแทนมีการรับประกันแน่นอนเท่านั้น  เช่นเงินฝากประจำ, กองทุนตลาดเงิน  ซึ่งก็เป็นอะไรที่เหมาะสมอยู่ถ้าเป้าหมายมันเป็นเป้าหมายที่สั้นมากๆ  แต่ถ้าเป้าหมายมีระยะเวลาเกิน 1-2 ปีแล้วละก็มันจะเริ่มไม่ดีละ  เพราะมูลค่าของเงินเราจะเริ่มโดนเงินเฟ้อบั่นทอนไป  ดังนั้นวันนี้เดี๋ยวเราจะมาพูดถึงการลงทุนที่เหมาะสมสำหรับเป้าหมายระยะสั้นและกลางกัน

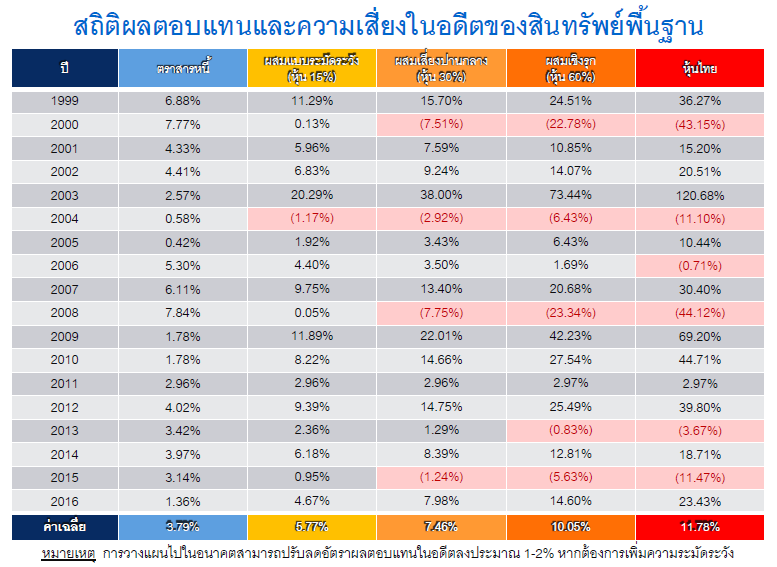
    ต้องเข้าใจก่อนว่า  การลงทุนด้วยระยะเวลาสั้นยิ่งสั้น  มันก็ยิ่งมีโอกาสที่ผลตอบแทนจะแกว่งได้มาก  อย่างสมมติถ้าสังเกตดูตารางข้างล่างนี้

    %e0%b8%aa%e0%b8%96%e0%b8%b4%e0%b8%95%e0%b8%b4%e0%b8%9c%e0%b8%a5%e0%b8%95%e0%b8%ad%e0%b8%9a%e0%b9%81%e0%b8%97%e0%b8%99%e0%b9%81%e0%b8%a5%e0%b8%b0%e0%b8%84%e0%b8%a7%e0%b8%b2%e0%b8%a1%e0%b9%80%e0%b8%aa

    สังเกตตรงผลตอบแทนหุ้นไทย  ถึงแม้ว่าในระยะยาวแล้วเฉลี่ย 18 ปีที่ผ่านมา  เราจะได้ผลตอบแทนเฉลี่ย 11.78% ต่อปี  ซึ่งโดยปกติผลตอบแทนของตลาดหุ้นไทยในระยะยาวเกิน 10 ปีขึ้นไปมันก็อยู่ประมาณนี้ 10-12% แล้วแต่ช่วงปีที่วัด  แต่ถ้าดูละเอียดลงไปในแต่ละปีย่อยมันจะมีการแกว่งรุนแรงมาก  แทบไม่มีปีไหนได้ผลตอบแทนเท่าค่าเฉลี่ย  ถ้าสมมติเราลงทุนระยะสั้นแค่ปีเดียว  เราอาจจะไปเจอปี 2000 หรือ 2008 เปรี้ยงเข้าไปมูลค่าพอร์ตเราหายไปเกือบครึ่ง  หรือถ้าเราโชคดีเจอปี 2003 หรือ 2009 มูลค่าพอร์ตเรานี่โตพรวดดูเซียนสุดๆ  การลงทุนระยะยิ่งสั้นผลตอบแทนมันจะยิ่งขึ้นกับโชค  ต่อให้เป็นตราสารหนี้ก็มีแกว่งอยู่ดีถึงแม้ว่าจะแกว่งรุนแรงน้อยกว่ามากก็ตาม

    แล้วถ้างั้นสำหรับเป้าหมายที่มีระยะเวลาลงทุนไม่นานจะลงทุนยังไงดี

    1. อาจจะมีหุ้นอยู่ในพอร์ตบ้าง แต่ไม่ควรลงทุนในหุ้นเป็นสัดส่วนหลักของพอร์ต

    ยิ่งเป้าหมายยิ่งใกล้  เราควรมีหุ้นในพอร์ตยิ่งน้อย  เพราะอย่างที่เห็นว่ามันแกว่งรุนแรงมาก  โดยส่วนตัวแนะนำว่าสมมติเป้าหมายเรามีเวลาให้ลงทุน 10 ปี  ตอนปีแรกๆอาจจะมีสัดส่วนหุ้นซัก 50% ได้  แต่พอเริ่มเหลือ 4-5 ปี  ก็ควรทยอยลดสัดส่วนของหุ้นให้เหลือน้อยลงอาจจะเป็น 20% พอ  ถ้าเหลือปีลงทุนแค่ปีเดียว  หุ้นก็อาจจะ 0% เลยก็ได้

    1. สำหรับเป้าหมายระยะสั้น (ระยะเวลาลงทุนไม่เกิน 2 ปี)

    ถ้าระยะเวลามันสั้น  เน้นให้ความสำคัญกับความชัวร์ดีกว่าเน้นผลตอบแทนสูง  ถึงแม้ว่าตอนนี้ผลตอบแทนดอกเบี้ยบัญชีออมทรัพย์จะต่ำมาก  แต่ก็ดีกว่าไปเสี่ยงเพราะเราใกล้จะต้องใช้เงินแล้ว  โดยปกติแนะนำให้ลงทุนในอะไรพวกที่ใกล้เคียงเงินสดแบบนี้

    • บัญชีเงินฝาก

    • บัญชีเงินฝากประจำ

    • กองทุนรวมตลาดเงิน

    1. สำหรับเป้าหมายระยะกลาง (ระยะเวลาลงทุน 3-10 ปี)

    ถ้าระยะเวลามันพอมีแบบนี้เราถึงน่ามาคิดว่าจะทำไงให้ได้ผลตอบแทนดีขึ้น  ตอนนี้เราสามารถเสี่ยงได้มากขึ้น  เราอาจจะเข้าไปลงทุนในตราสารหนี้ระยะยาวที่ผลตอบแทนสูงกว่าพวกที่ใกล้เคียงเงินสด  แล้วถ้าสมมติระยะเวลาเรามีนานหน่อยค่อนไปทางใกล้ๆ 10 ปี  เราอาจจะสมควรเติมสัดส่วนของหุ้นเข้าไปด้วย

    ถ้าเรามีเวลามากกว่า 2 ปี  แต่น้อยกว่า 5 ปี

    ก็ยังควรจะเน้นปลอดภัยอยู่  แนะนำให้เน้นลงทุนในกองทุนตราสารหนี้เป็นหลัก  กองทุนตราสารหนี้บางปีก็อาจจะมีขาดทุนได้  แต่ก็ปกติจะแค่เล็กน้อยเท่านั้น  และโดยรวมจะกำไร  เหมาะกับระยะเวลาลงทุนของเรา  สินทรัพย์ที่ควรลงทุนก็อย่างเช่น

    • พวกใกล้เคียงเงินสดทั้งหลาย (ชุดเดียวกับเป้าหมายระยะสั้นข้างบน)

    • กองทุนตราสารหนี้รัฐบาลระยะสั้น

    • กองทุนตราสารหนี้ระยะสั้น

    • กองทุนตราสารหนี้ระยะกลาง

    ตัวอย่างเช่น  อาจจะจัดพอร์ตอะไรประมาณนี้

    20%    พวกใกล้เคียงเงินสด

    40%    กองทุนตราสารหนี้ระยะสั้น

    40%    กองทุนตราสารหนี้ระยะกลาง

    ถ้าเรามีเวลาตั้งแต่ 5 ปีถึง 10 ปี

    อาจจะมีตราสารทุนเข้ามาปนบ้าง  โดยเฉพาะถ้าระยะเวลาลงทุนค่อนไปทาง 10 ปี  แต่ถึงยังไงก็ควรจะมีพวกตราสารหนี้ระยะสั้นไว้พอสมควร  สินทรัพย์ที่ควรไปอยู่ในพอร์ตมี

    • พวกใกล้เคียงเงินสดทั้งหลาย (ชุดเดียวกับเป้าหมายระยะสั้นข้างบน)
    • กองทุนตราสารหนี้รัฐบาลระยะสั้น
    • กองทุนตราสารหนี้ระยะสั้น
    • กองทุนตราสารหนี้ระยะยาว
    • กองทุนผสมหุ้น 20-30%
    • กองทุนผสมหุ้น 50%
    • กองทุนหุ้นบริษัทขนาดใหญ่ (แต่มีอย่าเยอะ)

    อาจจะจัดพอร์ตประมาณนี้

    20%    พวกใกล้เคียงเงินสด

    20%    กองทุนตราสารหนี้ระยะสั้น

    40%    กองทุนตราสารหนี้ระยะยาว

    20%    กองทุนดัชนีหุ้น SET 100

    โดยปกติผมก็จะแนะนำประมาณนี้ครับ  อย่าลืมว่าสำหรับเป้าหมายระยะสั้นกับกลาง  ความปลอดภัยมาก่อนผลตอบแทนที่สูงเพราะเราไม่ได้มีเวลาเยอะสำหรับแก้ไขข้อผิดพลาดหรือรอให้ตลาดฟื้นตัว  แต่ก็ไม่ใช่ว่าเอาแต่ปลอดภัยอย่างเดียวจนมูลค่าเงินโดนเงินเฟ้อกินหมดครับ

  • เสริมสร้างฐานะทางการเงิน 8 – สร้างนโยบายการลงทุนให้ตัวเอง

    have-your-own-set-of-rules

    อันนี้ปกติถ้าเป็นที่ปรึกษาทางการเงินเตรียมให้ลูกค้ามันจะมีรายละเอียดเยอะมาก  แต่ส่วนตัวผมว่ามันไม่ต้องซับซ้อนขนาดนั้นก็ได้  ผมว่าการวางนโยบายการลงทุนของตัวเองยิ่งทำให้ชัดเจนเข้าใจง่ายเท่าไหร่ยิ่งดี  เป็นไปได้มันควรจะสรุปอยู่บนสองหน้ากระดาษพอ  ที่ผ่านมาเราอาจจะลงทุนอยู่แล้วแหละแค่ไม่ได้มีการวางนโยบายภาพรวมที่ชัดเจน  วันนี้เราจะมาทำสร้างนโยบายการลงทุนของตัวเองกัน

    แผนนโยบายการลงทุนคือเราพยายามจะกำหนดภาพรวมการลงทุนเราว่า  จะลงทุนในสินทรัพย์แบบไหนบ้างเป็นสัดส่วนเท่าไหร่, ลงทุนแต่ละอย่างมีหลักเกณฑ์ในการเลือกอย่างไร  และจะมีระบบในการติดตามผลดูแลอย่างไร

    เพื่อความง่าย  ใช้ template ของ Morningstar เลยก็ได้ครับ  ไปดาวน์โหลดที่นี่

    https://drive.google.com/open?id=1Ysqq4hcsDfMndQ_R0di9iF_Dp365Dalp

    จากนั้นทำตามขั้นตอนต่อไปนี้

    (more…)

  • เสริมสร้างฐานะทางการเงิน 7 – วางแผนจ่ายหนี้

    debt

    นักลงทุนส่วนใหญ่จะชอบคิดไปเรื่องจัดสรรการลงทุนว่าลงทุนในอะไรดี  แต่สิ่งที่ควรคิดก่อนไปถึงเรื่องนั้นคือ  คิดก่อนว่าเงินที่มีเข้ามาควรจะเอาไปลงทุนแล้วหรือยัง  หรือจริงๆควรเอาไปจ่ายหนี้ก่อนดี

    ยกตัวอย่างเช่น  เราอาจจะรู้สึกว่าเงินกู้บ้านอยู่ในหมวดหนี้ที่ดี  ก็เลยไม่รู้สึกว่าต้องรีบจ่ายให้หมด  เลยเอาเงินไปลงทุนในกองทุนตราสารหนี้หรือฝากธนาคาร  ทั้งที่จริงๆแล้วผลตอบแทนที่ได้จากการลงทุนพวกนี้ต่ำกว่าดอกเบี้ยที่ต้องจ่ายเงินกู้เยอะมาก  สู้เอาเงินที่เหลือไปเร่งชำระเงินต้นจะเป็นการใช้เงินที่คุ้มค่ามากกว่า

    เพื่อให้ง่ายต่อการเห็นภาพ  เราควรเอาหนี้ต่างๆที่มีและการลงทุนต่างๆที่เราทำอยู่มาเขียนรวมกันไว้บนกระดาษแผ่นเดียวกัน  เมื่อเราเห็นภาพรวมเราจะได้ตัดสินใจบริหารเงินของเรามีประสิทธิภาพมากขึ้น  เพื่อให้ง่ายเริ่มจากไปดาวน์โหลดแบบฟอร์มของ Morningstar มาก่อน

    https://drive.google.com/open?id=1EjjkZx0Wd-pKQ4SfkJdtUsBDjFbaRFHw

    จากนั้นทำตามขั้นตอนต่อไปนี้

    1. เขียนอัตราดอกเบี้ยของหนี้ที่เรามี

    ถ้าเป็นอันที่อัตราดอกบี้ยคงที่มันก็จะง่าย  เราก็ใส่อัตราดอกเบี้ยอันนั้นลงไปตรงๆ  แต่ถ้าสมมติเป็นอัตราดอกเบี้ยประเภทไม่คงที่อันนี้ก็จะประมาณยากหน่อย  แต่คิดว่าส่วนใหญ่น่าจะเป็นอัตราดอกเบี้ยคงที่แหละ

    อย่าลืมว่าดอกเบี้ยเงินกู้ซื้อบ้านสามารถหักลดหย่อนภาษีได้  ทำให้อัตราดอกเบี้ยแพงน้อยลงนิดหน่อย  แต่อย่างหนี้บัตรเครดิตหรืออย่างอื่นจะลดหย่อนภาษีไม่ได้

    1. เขียนอัตราผลตอบแทนคาดหวังของวิธีลงทุนต่างๆที่เราทำอยู่

    ผลตอบแทนคาดหวังเราประมาณเอาจากสถิติย้อนหลังของกองทุนที่ลงทุนในสินทรัพย์นั้นๆ  โดยแนะนำให้ดูเฉลี่ยย้อนหลังหลายปี  และเลือกใช้กองทุนที่ทำได้กลางๆผลตอบแทนระดับเปอร์เซนต์ไทล์ที่ 50th เป็นเกณฑ์  ไปดูได้จากเวปของสมาคมบริษัทจัดการลงทุน (AIMC)  หรือไม่ก็ดาวน์โหลดสรุปของตุลาคม 2017 ได้ที่นี่

    https://drive.google.com/open?id=1ylcPd-g90of-XX_oWrjcRKwR3rPSoZwK

    การลงทุนบางอันอาจมีลักษณะพิเศษที่ต้องพิจารณาด้วย  เช่นรลงทุนอันไหนได้รับการลดหย่อนภาษีหรือไม่  และบางอันเราได้คนอื่นสมทบเพิ่มเติมด้วยอย่างเช่นกองทุนสำรองเลี้ยงชีพ

    สมมติว่าการลงทุนบางอันเราเป็นกองทุนรวมที่ลงทุนผสม  เราต้องไปอ่านนโยบายการลงทุนว่าสัดส่วนลงทุนในตราสารหนี้กี่ %  หุ้นกี่ %  จากนั้นเอามาเฉลี่ยตามสัดส่วนเอาครับ เช่น  สมมติเป็นกองทุนผสมตราสารหนี้ 70% หุ้น 30%  ผลตอบแทนคาดหวังคือ

    (70% × 2.51%)+(30% × 9.38%)   =   4.57%

    2.51% เอามาจากเฉลี่ยผลตอบแทน 10 ปีย้อนหลังของกองทุนประเภท Mid Term General Bond

    9.38% เอามาจากเฉลี่ยผลตอบแทน 10 ปีย้อนหลังของกองทุนประเภท Equity General

    1. เปรียบเทียบอัตราผลตอบแทนคาดหวังของการลงทุนกับดอกเบี้ยเงินกู้ประเภทต่างๆที่เรามี

    เอาเงินที่เรามีไปทำเรื่องต่างๆเรียงลำดับความสำคัญดังนี้

    1. ชำระหนี้ที่มีอัตราดอกเบี้ยสูงกว่าผลตอบแทนที่คาดหวังจากการลงทุนมาก โดยเฉพาะหนี้ที่ไม่สามารถเอาไปลดหย่อนภาษีได้  เช่นหนี้บัตรเครดิต

    2. สมทบกองทุนสำรองเลี้ยงชีพใน % ที่สูงที่สุดที่บริษัทที่ทำงานเราจะช่วยสมทบด้วย

    3. ชำระหนี้ที่มีอัตราดอกเบี้ยสูงกว่าผลตอบแทนที่คาดหวังจากการลงทุนมาก แต่ลดหย่อนภาษีได้  หรือหนี้ที่อัตราดอกเบี้ยไม่สูงมากและลดหย่อนภาษีไม่ได้

    4. ลงทุนในกองทุนที่ได้รับการลดหย่อนภาษีต่างๆ LTF, RMF  ถ้าเป็นไปได้เราไม่ได้กำลังใกล้จะเกษียณมาก  เลือกเอาที่ผลตอบแทนคาดหวัง 6% ต่อปีขึ้นไป

    5. ชำระหนี้ที่ดอกเบี้ยไม่สูงมากและลดหย่อนภาษีได้

    6. ลงทุนในสินทรัพย์ปลอดภัยที่ผลตอบแทนต่ำและลดหย่อนภาษีไม่ได้

    ในกรณีที่เจอว่าดอกเบี้ยของหนี้กับผลตอบแทนคาดหวังจากการลงทุนดันเท่ากันพอดี  ให้เลือกจ่ายชำระหนี้ไว้ก่อน  เพราะอัตราดอกเบี้ยของหนี้มันเป็นอะไรที่แน่นอนมาก  ในขณะที่ผลตอบแทนคาดหวังจากการลงทุนมันอาจจะแกว่งได้ครับ

    และนี่คือหลักการคร่าวๆเรื่องการตัดสินใจชำระหนี้ก่อนหรือลงทุนก่อนครับ

  • เสริมสร้างฐานะทางการเงิน 6 – สำรองเงินไว้เผื่อฉุกเฉิน

    emergency-only-crisis-fund

    เรื่องนี้ก็เป็นส่วนสำคัญสำหรับการวางแผนการเงิน  แต่อาจเป็นเพราะเรื่องฉุกเฉินมันมักจะทำให้คิดถึงเรื่องไม่ดีมั้ง  คนเลยไม่ค่อยให้ความสนใจเรื่องนี้เท่าไหร่

    แต่จริงๆเรื่องนี้มันสำคัญมากสำหรับคนทุกวัยเลยแหละ  ยิ่งสำหรับคนที่มีหนี้สินอยู่  การมีเงินกันไว้เผือฉุกเฉินทำให้ถ้าต้องซ่อมบ้านหรือเกิดเรื่องอื่นขึ้น  เราจะไม่ต้องไปดึงเงินออกมาจากส่วนที่กันเอาไว้สำหรับเกษียณ  ไม่กระทบกับแผนชีวิตระยะยาวของเรา

    โดยปกติแล้วคำแนะนำทั่วไปคือให้สำรองเงินเผื่อฉุกเฉินไว้ให้พอสำหรับค่าใช้จ่าย 3-6 เดือน  สาเหตุที่คนเค้าแนะนำแบบนั้นเพราะเผื่อกรณีตกงานไม่มีรายได้  เพื่อให้ง่ายลองทำตามขั้นตอนต่อไปนี้

    1. ดูว่าค่าใช้จ่ายจำเป็นต่อเดือนเราคือเท่าไหร่

    ลองคำนวณรายจ่ายต่อเดือนที่จำเป็นทั้งหมดดู  เช่น  ค่าเช่าบ้าน, ค่าน้ำไฟ, โทรศัพท์, อาหาร, หนี้ที่ต้องจ่าย, เบี้ยประกัน, ฯลฯ  เอาที่มันจำเป็นสำหรับการดำรงชีวิต  เรื่องที่แบบ “มีก็ดี” อย่างซื้อเสื้อผ้า, เน็ตบ้าน อะไรพวกนี้ตัดออกไปก่อน  เอาตัวเลขที่ได้คูณสามเดือน  อันนี้คืออย่างน้อยขั้นต่ำที่สุดที่เราต้องมีสำรองไว้  จากนั้นปรับเพิ่มขึ้นตามสถานการณ์ของเรา

    เรื่องหลักก็อย่างเช่นอาชีพการงาน  ถ้าเรามีอาชีพรายได้ไม่แน่นอนเป็นฟรีแลนซ์, รับงานเป็นโปรเจค  อะไรก็แล้วแต่ที่รายได้ไม่เท่ากันทุกเดือน  ลักษณะนี้เราก็ควรกันเงินไว้เยอะหน่อย  หรืออย่างสมมติว่าอาชีพเราอยู่ในตำแหน่งงานเฉพาะทางหรือตำแหน่งสูง  เวลาออกจากงานมาแล้วจะหางานใหม่ก็อาจจะยากกว่าอาชีพทั่วไป  ดังนั้นก็ควรกันเงินไว้เยอะหน่อย

    ปัจจัยเรื่องสุดท้ายคือ  ดูว่าค่าใช้จ่ายเรายืดหยุ่นได้ขนาดไหน  เช่นถ้าเราเพิ่งจบใหม่สามารถย้ายที่อยู่ได้ง่าย, หาห้องพักอยู่หารกับเพื่อนก็ได้  หรือย้ายกลับไปอยู่บ้านพ่อแม่ก็ได้  แบบนี้เงินสำรองก็ไม่ต้องมีเยอะ  แต่สมมติเราผ่อนบ้านอยู่  ผ่อนรถอีกสองคัน  มีลูกอีกหลายคน  แบบนี้ก็ต้องสำรองไว้เยอะกว่า

    1. แล้วตอนนี้มีสำรองไว้เท่าไหร่

    รวมเงินทั้งหมดที่อยู่ในบัญชีออมทรัพย์, บัญชีกระแสรายวัน  และกองทุนตราสารหนี้ระยะสั้น  ไม่นับเงินที่อยู่ในหุ้น, กองทุนหุ้น, กองทุนผสม  หรือกองทุนตราสารหนี้ระยะยาว  จากนั้นตัดส่วนที่เรากันเอาไว้จ่ายเรื่องอะไรเป็นพิเศษไว้แล้วออกไป  สิ่งที่เหลือนี่คือเงินสำรองเผื่อฉุกเฉินที่เรามีอยู่

    1. ตั้งเป้าหมายจำนวนเงินที่ต้องสำรองไว้เผื่อฉุกเฉิน

    เอาจำนวนจากข้อ 1 ลบออกด้วยจำนวนจากข้อ 2  สิ่งที่ได้คือเงินที่เราต้องเก็บเพิ่มเพื่อสำรองเผื่อฉุกเฉิน  และนี่จะเป็นเป้าหมายหลักที่เราต้องตั้งใจทำให้ได้  ถึงแม้ว่าเราต้องจ่ายหนี้บัตรเครดิตหรือหนี้สินอะไรอยู่  แต่ก็ต้องพยายามออมเพิ่มตรงส่วนนี้ให้ได้  ไม่ต้องให้ได้ในเดือนเดียวก็ได้  แต่ต้องเริ่มแล้ว

    1. เอาเงินสำรองไปลงทุนให้เหมาะสม

    ดอกเบี้ยเงินฝากเดี๋ยวนี้ต่ำมาก  ถึงแม้ว่าเงินสำรองส่วนนี้จริงๆแล้ววัตถุประสงค์คือเผื่อฉุกเฉินไม่ได้เอาไว้ทำกำไร  แต่ผมว่าเอาลงทุนไว้ในกองทุนตลาดเงินหรือกองทุนตราสารหนี้ระยะสั้นดีกว่า

    กองทุนพวกนี้ผลตอบแทนดีกว่าเงินฝาก  และลงทุนในตราสารหนี้ระยะสั้น  ถึงจะไม่ได้รับการคุ้มครองโดยรัฐบาลเหมือนเงินฝากก็ตาม  แต่ก็ความเสี่ยงน้อยมาก  ผลตอบแทนจะอยู่ประมาณ 1-2%  และเวลาถ้าต้องขายออกมาเป็นเงินสดก็ใช้เวลาไม่นานซักวันนึงประมาณนี้  ช้ากว่าเงินฝากแค่นิดเดียวเท่านั้น

  • เสริมสร้างฐานะทางการเงิน 5 – ประเมินความจำเป็นของการทำประกัน

    risk-risk-risk

    ไม่ว่าเราจะลงทุนเทพแค่ไหนก็ตาม  ถ้าชีวิตเราไม่ได้มีการเตรียมเผื่อความเสี่ยงที่อาจจะเกิดขึ้นไว้เลย  ถึงวันนึงกำไรที่ทำมาทั้งมันอาจจะวอดไปในทีเดียวเลยก็ได้

    ชีวิตเราเกิดความเสี่ยงมาได้หลายรูปแบบมาก  ไม่ว่าจะเป็นความเสี่ยงต่อทรัพย์สินบ้านรถหรือตัวเราสุขภาพของเรา  แทนที่จะปล่อยให้เสี่ยงต่อไปเราควรทำประกันเอาไว้  เพราะเราไม่ต้องการให้จู่ๆมีเหตุการณ์ไม่คาดฝันเกิดตูมขึ้นมาเป็นค่าใช้จ่ายมหาศาลแล้วทำให้แผนทางการเงินทั้งชีวิตเราเสียไป

    เวลาตัดสินใจทำประกัน  คำแนะนำอย่างแรกเลยคืออย่าไปทำประกันกับสิ่งที่เราสามารถจ่ายเองได้ไหว  เช่น  สมมติเรามีเงินออมเหลือเฟือ  เราจะไม่ล้มละลายเพราะคอมพังแล้วต้องซื้อคอมเครื่องใหม่แน่นอน  ดังนั้นไม่จำเป็นต้องซื้อ warranty ของคอมเพิ่มอีก  ในทางกลับกัน  เราควรจะมีการทำประกันเผื่อความเสี่ยงที่ใหญ่และแพง  อย่างเช่น

    • ประกันสุขภาพ

    โอกาสที่เราจะเจ็บป่วยรุนแรงคงไม่ได้มีบ่อยก็จริง  แต่ในชีวิตเรามันก็ต้องมีซักวันแหละที่ป่วย  แล้วมันดันเป็นค่าใช้จ่ายที่เยอะมากและแพงขึ้นทุกปีด้วยไง  บางโรคอาจเสียเงินเป็นล้าน  ถ้าเรามีเงินเผื่อไว้เยอะก็อาจจะไม่ต้องซื้อประกันนี้  แต่ไม่อย่างนั้นผมว่าเผื่อไว้ดีกว่านะ

    • ประกันอัคคีภัยบ้าน

    โดยปกติบ้านก็จะเป็นทรัพย์สินใหญ่ที่มูลค่าสูงที่สุดที่เรามีดังนั้นถ้าเราไม่ได้มีเงินเหลือเฟือสามารถสร้างบ้านใหม่ได้ง่ายๆ  มีประกันอัคคีภัยที่อยู่อาศัยไว้ก็ดีครับ  มันคุ้มครองไม่ใช่แค่ตัวบ้านแต่เป็นเฟอร์นิเจอร์ในบ้านด้วย  และไม่ใช่จากภัยไฟไหม้อย่างเดียวด้วย  มีเรื่องน้ำฝนที่มาจากหลังคารั่ว  บ้านโดนยานพาหนะชนอะไรพวกนี้ด้วย

    • ประกันรถยนต์

    อันนี้ก็เหมือนกันเป็นทรัพย์สินที่มีมูลค่าสูง  ประกันภัยภาคบังคับนี่ยังไงก็ต้องมีอยู่แล้ว  แต่ภาคสมัครใจก็ควรจะมีไว้เพื่อคุ้มครองตัวรถเผื่อกรณีอุบัติเหตุรถชน  โดยปกติถ้าเรามั่นใจฝีมือการขับรถเราอยู่แล้วและโอกาสได้ใช้ประกันน้อย  ทำประกันแบบที่มี deductible (ค่าเสียหายส่วนแรก) สูงหน่อยแล้วเบี้ยประกันต่ำๆก็ได้

    • ประกันชีวิต

    นี่เลยคือทรัพย์สินที่มีค่าที่สุด  โดยเฉพาะกรณีที่เรายังทำงานมีรายได้อยู่และมีคนอื่นที่ต้องพึ่งพารายได้จากเรา  เช่นมีสามีหรือภรรยาและลูกหรือเป็นพ่อแม่ที่เกษียณแล้วก็แล้วแต่  เราควรต้องมีทำประกันชีวิตเผื่อเราไม่อยู่  ผมแนะนำให้ทำประกันชีวิตแบบชั่วระยะเวลาเลือกกำหนดเวลาที่เหมาะสมสำหรับเรา  และเอาแบบมาตรฐานที่สุด  ซึ่งคือแบบที่ได้เงินจากการเสียชีวิตของเราเท่านั้น  ไม่เอาแบบที่ได้เงินคืนเมื่อครบกำหนดหรือพวกซับซ้อนอื่นๆ  เช่นพวกสะสมทรัพย์  เบี้ยประกันของประกันชีวิตลักษณธนี้จะถูกที่สุดที่เป็นไปได้  สาเหตุที่แนะนำเอาแบบมาตรฐานสุดเพราะเราแค่เผื่อเราเสียชีวิต  พวกเรื่องสะสมทรัพย์เราไปจัดการเองได้  ผลตอบแทนพวกนี้ส่วนใหญ่เมื่อเทียบกับเบี้ยที่ส่งแล้วจะกระจอกมาก

    อย่าลืมว่า  สาระสำคัญของการทำประกันภัยคือเพื่อปกป้องเราจากความเสี่ยงที่อาจจะเกิดขึ้น  มีไว้สำหรับปกป้องสถานะทางการเงินเราไม่ให้เสียหายจากเหตุไม่คาดฝัน  ดังนั้นทำประกันภัยไว้ในระดับที่เหมาะสม  อย่าไปทำไว้เว่อร์เกินความจำเป็น  และไม่ใช่ว่าไม่มีเลย  เราควรต้องมีไว้บ้างครับ

  • เสริมสร้างฐานะทางการเงิน 4 – ปรับจูนแผนการออม

    save-money-and-the-money-will-save-you

    จากหัวข้อที่แล้วเราจะมีเป้าหมายทางการเงินที่ชัดเจนมากขึ้นแล้ว  ตอนนี้เรามาพูดถึงการปรับแผนการออมให้ละเอียดขึ้นเพื่อให้เราไปถึงเป้าหมายนั้นกัน

    ปกติในการปรับจูนแผนการออม  อย่างแรกเลยคือเอาเป้าหมายทางการเงินของเราเป็นตัวตั้ง  จากนั้นพิจารณาปัจจัยหลักๆคือ  รายได้ของเรา, เงินออมที่มีอยู่แล้ว ณ ปัจจุบัน, ระยะเวลาที่จะถึงวันเกษียณ  และผลตอบแทนที่คาดหวังจากการเอาเงินออมไปลงทุน  แล้วคำนวณดูว่าจะต้องออมเพิ่มเป็นเงินเดือนละหรือปีละเท่าไหร่กันแน่

    ขั้นตอนคือทำตามนี้เลย

    1. จัดเรียงลำดับความสำคัญของเป้าหมาย

    ขั้นตอนนี้น่าจะได้ทำมาตั้งแต่บทความหัวข้อที่แล้ว  หรือจะตั้งเดี๋ยวนี้เลยก็ได้  เอาเป้าหมายที่สำคัญที่สุดก่อนอย่างเช่น  จ่ายหนี้, เตรียมเงินก้อนสำรองเผื่อฉุกเฉิน  แล้วค่อยตามด้วยเรื่องอื่น  ลองตั้งดูซักเรื่องก่อน

    1. ตีเป้าหมายนั้นออกมาเป็นมูลค่าตัวเงิน

    ถ้าเป็นเป้าหมายระยะสั้นพวกที่ต้องจ่ายปีหน้า  เช่น  ปีหน้าจะดาวน์คอนโด  ลักษณะนี้ก็ไม่ต้องเป็นห่วงเรื่องเงินเฟ้อ  ใช้ตัวเลขตรงๆไปเลย  แต่สมมติมันเป็นเป้าหมายห่างไกลออกไปหลายปี  ก็อาจจะต้องประมาณการณ์เงินที่ต้องใช้เผื่อเงินเฟ้อเข้าไปด้วย  ใช้เวปนี้ก็ง่ายดี http://www.calculatorweb.com/calculators/inflationcalc.shtml

    1. คำนวณเงินที่ต้องออมสำหรับเป้าหมายทั่วไป (ที่ไม่ใช่เรื่องการเกษียณ)

    พอได้เป้าหมายตีเป็นมูลค่าตัวเงินคร่าวๆแล้ว  สิ่งที่ทำต่อคือคำนวณว่าเงินที่มีอยู่พอหรือยัง  และสมมติไม่พอต้องเก็บเงินเพิ่มกี่บาท  สำหรับเป้าหมายทั่วไปที่ไม่ใช่เรื่องการเกษียณ  ลองใช้เวปนี้ก็ได้ครับง่ายดี

    http://www.thecalculatorsite.com/finance/calculators/savings-goal-calculator.php

    ตัวอย่างวีธีใช้  สมมติเป้าหมายเราคือจะสะสมเงิน 300,000 บาททำอะไรซักอย่าง  ตอนนี้มี 70,000 บาทละ  อยากมีเงินให้ถึงเป้าหมายภายใน 2 ปี  สมมติว่าไม่ได้ลงทุนอย่างอื่นฝากเงินเฉยๆ  สมมติว่าดอกเบี้ยเงินฝาก 1% เวลาใส่ข้อมูลก็พิมพ์ใส่ไปในช่องตามนี้

    Currency                                           ไม่ต้องสน  เป็นอะไรก็ได้

    Savings Goal Total                          300,000

    Current Savings Balance              70,000

    Annual Interest Rate                     1%

    Number of Years                            2

    แล้วก็กดปุ่ม Calculate  มันจะขึ้นผลมาข้างล่าง  ดูตรง Monthly Deposit Required  เลขตัวนั้นคือบอกว่าจะต้องออมเดือนละเท่าไหร่  อย่างกรณีในตัวอย่างนี้มันจะได้ว่า  ต้องออมเพิ่มเดือนละ 9433.75 บาท  ถึงจะได้ตามเป้าในเวลาที่กำหนด

    ลองไปเล่นดูครับ  ปรับตัวแปรต่างๆดูเอาให้มันเหมาะสมกับเป้าหมายส่วนตัวของตัวเอง

    1. วางแผนการออมสำหรับการเกษียณอายุ

    อันนี้มันจะซับซ้อนกว่าการวางเป้าหมายทั่วไป  ก็เลยต้องใช้เครื่องมือคำนวณที่มีรายละเอียดมากกว่าหัวข้ออื่น  ผมเคยเห็นในเวปของธนาคารและบริษัทที่ให้บริการเรื่องกองทุนโดยปกติจะมีให้ทำออนไลน์  หรือไม่ก็ใช้ Excel Sheet ของผมก็ได้  เคยมีทำไว้  สามารถดาวน์โหลดได้ที่นี่

    https://drive.google.com/open?id=1TP7t5aJmyoEr15vuB676_dIjMLdXl_AK

    มันจะมีอยู่ 4 หน้า ข้างล่างคือ  Personal Data, Provident Fund, Assumptions กับ Result

    เวลาเข้าไปทำ  ก็คือแค่กรอกข้อมูลของตัวเองลงไปในช่องที่ผมทำสีเขียวไว้  ทำเรียงไปทีละอันแค่นั้นเอง  ถ้าเราไม่มีกองทุนสำรองเลี้ยงชีพก็ปล่อยว่างเอาไว้  พอใส่ครบหมดแล้วผลลัพธ์หน้าสุดท้ายมันจะบอกเลยว่าการออมของเรามันพอมั้ย  ถ้าไม่พอแล้วต้องออมเท่าไหร่

    1. กรณีที่เงินที่ต้องออมสูงจนไม่มีทางทำได้

    เราอาจจะต้องย้อนกลับไปดูถึงเรื่องกระแสเงินสดของเราละ  ไปดูว่าเราสามารถจัดการลดค่าใช้จ่ายตรงไหนได้อีกมั้ย  เพื่อให้เราสามารถออมต่อเดือนได้มากขึ้น  เรามีพูดถึงหัวข้อนี้ไปแล้วในซีรี่ส์นี้บทความที่ 2 หรือเราอาจจะลองเกี่ยวกับหุ้นมากขึ้น  ทั้งจะลงทุนในกองทุนหุ้นหรือลงทุนในหุ้นด้วยตัวเอง  เพื่อเพิ่มโอกาสทำผลตอบแทนต่อปีที่สูงขึ้น  แต่ใช้ความระมัดระวังในการปรับประมาณการณ์เรื่องผลตอบแทนคาดหวังนะครับ  อย่าให้มันสูงเกินไป  เผื่อไว้ด้วยว่าถึงเวลาจริงผลลตอบแทนที่เราคาดหวังไว้อาจจะได้ได้ไม่ถึงที่คาดก็ได้

    ถ้ามันยังไม่ได้จริงๆ  แปลว่าเราต้องหารายได้เพิ่มแล้วล่ะ  สิ่งที่ทำอยู่ตอนนี้มันไม่น่าจะตอบโจทย์ชีวิตเราแน่นอนละครับ

  • เสริมสร้างฐานะทางการเงิน 3 – วางเป้าหมายทางการเงิน

    set-your-financial-goals

    เรื่องนี้ผมว่าพวกเราหลายคนถูกสอนมาตั้งแต่เด็กๆแล้วล่ะ  มันอาจจะเริ่มจากเราอยากซื้อหนังสือการ์ตูน  และการ์ตูนมันเล่นละ 35 บาท  สมัยนั้นผมได้ค่าขนมวันละ 20 บาท  รู้ว่าค่าใช้จ่ายที่จำเป็นแน่นอนอย่างอาหารกลางวันกับรถเมล์กลับบ้านมัน 15 บาท  แปลว่าถ้าตัดสินใจเก็บวันละ 5 บาทไม่กินขนมพร่ำเพรื่อ  ก็จะใช้เวลาสัปดาห์นิดๆซื้อการ์ตูนได้  และนั่นคือพื้นฐานสำคัญของการออมเลยนะ  มันคือการที่เรายอมเสียสละความสุขเฉพาะหน้าเพื่อให้ได้ความสุขที่ยิ่งใหญ่กว่าในอนาคต

    โตขึ้นมันก็คล้ายๆกันแหละครับ  เพียงแต่ชีวิตเราซับซ้อนขึ้นเท่านั้นเอง  พอเรียนจบมาเริ่มทำงานเราก็ต้องเริ่มออมเงินซื้อบ้าน, รถ, เตรียมแต่งงาน  พอเริ่มมีครอบครัวมีลูกก็ต้องใช้เงินนู่นนี่ต้องเตรียมส่งลูกเรียนแล้วยังต้องเตรียมเกษียณอีก  ชีวิตเราก็ต้องคอยหาสมดุลระหว่างไลฟ์สไตล์ช่วงทำงานกับการเตรียมเกษียณ  ซึ่งคนจะพบว่าเวลาผ่านไปเร็วมากแปปเดียวก็จะเกษียณแล้ว

    บทความก่อนหน้านี้สองอันทำให้เรารู้สถานะการเงินปัจจุบันเราอยู่ตรงไหน  ต่อไปคือวางจุดที่เรากำลังะมุ่งหน้าไป  โดยเราจะเขียนเป้าหมายของเราออกมาแบ่งตามช่วงเวลาเป็นระยะสั้น, กลาง, ยาว  เพื่อความง่ายจะใช้ worksheet ของ Morningstar ก็ได้โหลดได้ที่นี่

    https://drive.google.com/open?id=0B4XyqG1tPEfiVEx6RGR0ZDI3eTQ

    ขั้นตอนการวางเป้าหมายคือ

    1. บันทึกรายละเอียด

    พยายามใส่วันที่เราอยากให้เป้าหมายเราบรรลุ  และสมมติว่าเป้าหมายเป็นอะไรที่ใช้เวลานานก็ระบุเวลาที่ตั้งใจจะทำให้เสร็จ  เช่นเรียนป.โทจบใน 2 ปีอะไรแบบนี้  บางอย่างก็อาจจะต้องเดา  อย่างเช่นเมื่อเราเกษียณแล้วเราจะใช้ชีวิตหลังเกษียณอยู่กี่ปี  คงไม่มีทางรู้แน่ชัดเอาเป็นว่าเดาละกัน  หรือใช้ค่าเฉลี่ยขององค์การอนามัยโลกก็ได้  http://www.who.int/countries/tha/en/

    1. ประมาณจำนวนเงินที่ต้องใช้

    ถ้าเป้าหมายระยะสั้นปกติก็ไม่มีปัญหา  แต่พอเป็นเป้าหมายระยะยาวหลายปีบางทีมันมีเรื่องเงินเฟ้อทำให้เราไม่รู้ว่าราคาของเป้าหมายเราคือกี่บาท  แนะนำให้ใช้เวปนี้  http://www.calculatorweb.com/calculators/inflationcalc.shtml

    บนเวปนี้เราก็ใส่ราคาปัจจุบันของเป้าหมายเราก่อน  บรรทัดต่อมาเค้าจะให้เลือกว่าอัตราเงินเฟ้อกี่ %  ทั่วไปก็ใช้ 3% ก็ได้ครับ  แล้วบรรทัดต่อมาก็เลือกว่าเป้าหมายเรานี่คือห่างออกไปกี่ปี  แล้วก็กดปุ่ม Calculate  มันจะได้ตัวเลขออกมาข้างล่าง  เลขนั้นคือมูลค่าในอนาคตที่น่าจะเป็นของเป้าหมายเราหลังปรับเผื่อเงินเฟ้อแล้ว

    1. เรียงลำดับความสำคัญ

    แน่นอนว่าถ้าเป็นไปได้เราอยากจะให้ถึงเป้าหมายทุกเรื่องแหละ  แต่ไม่เสียหายตรงไหนที่เราจะเรียงลำดับความสำคัญไว้ก่อน  เผื่อว่าถ้าเกิดเราจะต้องเลือกอันใดอันหนึ่งขึ้นมาเราก็จะไม่งง  โดยส่วนตัวผมจะเรียงลำดับความสำคัญตามนี้

    • จ่ายหนี้ที่ดอกเบี้ยแพงสุดก่อน
    • กันเงินก้อนนึงไว้เผื่อฉุกเฉิน
    • การเกษียณ
    • การศึกษา
    • เป้าหมายระยะสั้นหรือกลางอื่นๆ

    จากบทที่ 2 เราเห็นแล้วว่าเราเหลือออมได้เท่าไหร่

    มาบทที่ 3 นี้  เราเริ่มวางแผนแล้วว่าเป้าหมายเรามีอะไรบ้าง

    หัวข้อต่อไปเดี๋ยวเราจะมาจูนเรื่องการออมกันครับ  เพราะเราต้องการจะให้แน่ใจว่าที่เราออมอยู่นั้นเพียงพอหรือเปล่ากับเป้าหมายที่เราตั้ง  หรือบางทีอาจจะออมเกินอยู่ก็ได้

  • เสริมสร้างฐานะทางการเงิน 2 – ดูกระแสเงินสดแต่ละเดือน  แล้วกันเงินไว้ออม

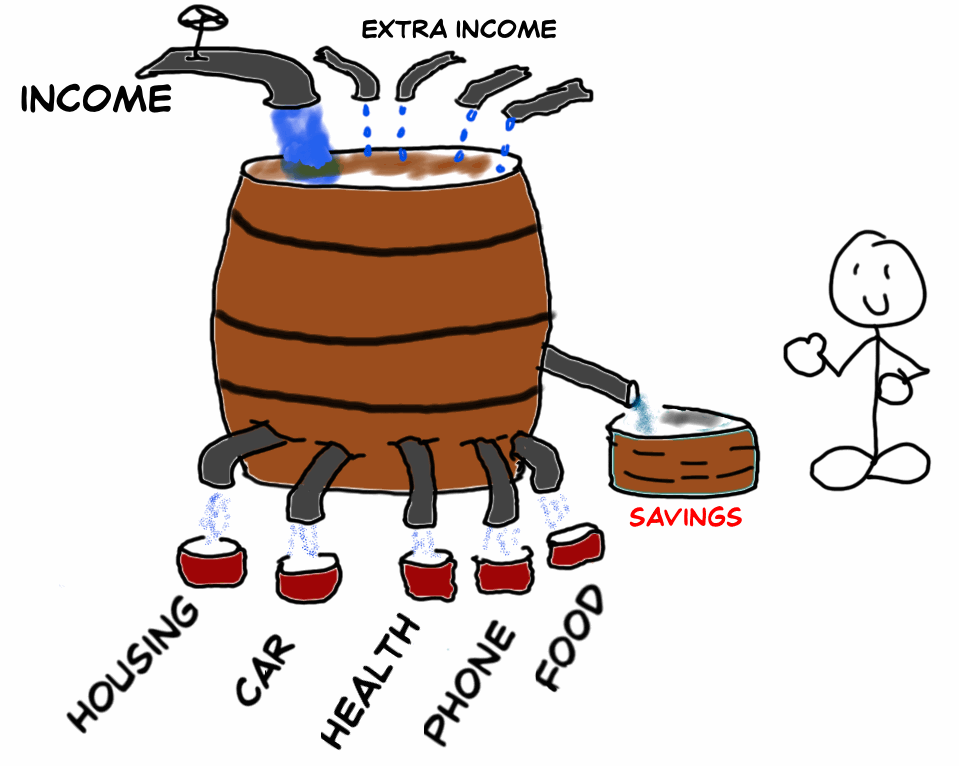
    how-to-manage-your-money

    บางคนคิดว่าเรื่องแบบนี้ไม่จำเป็นหรอก  ไว้ตอนมีรายได้มากขึ้นเดี๋ยวก็มีเงินเก็บเองแหละ  แต่ชีวิตจริงมันไม่เป็นแบบนั้นน่ะสิ  เพราะส่วนใหญ่พอรายได้มากขึ้นไลฟ์สไตล์เราก็เปลี่ยนตาม  ซื้อบ้านใหญ่ขึ้น, กินข้าวหรูขึ้น, ซื้อของใช้นู่นนี่มากขึ้น, ซื้อรถแพงขึ้น, ฯลฯ  สุดท้ายไม่มีเงินเก็บเหมือนเดิม

    การที่ไลฟ์สไตล์เราเปลี่ยนแบบนี้ทำให้เกิดปัญหาสองอย่างตอนจะเกษียณ  อย่างแรกเลยคือการใช้จ่ายมากเกินทำให้ไม่มีเงินเก็บเพียงพอ  อย่างที่สองคือเราจะเริ่มชินกับวิถีชีวิตที่แพงขึ้นทำให้ยิ่งเงินไม่พอเข้าไปใหญ่  ดังนั้นเพื่อมั่นใจว่ามีเงินพอเกษียณเราต้องเริ่มคอยดูการใช้จ่ายเราอยู่อย่างสม่ำเสมอ  และเริ่มบังคับตัวเองให้กันเงินออมไว้  ลองทำตามขั้นตอนต่อไปนี้

    1. เขียนงบกระแสเงินสดของตัวเอง

    การเขียนงบกระแสเงินสดตัวเองออกมา  จะทำให้เรารู้ว่ารายได้เรามาจากไหนบ้าง  จ่ายไปกับเรื่องอะไรบ้าง  และแผนการออมเราเป็นไปตามแผนหรือเปล่า  ผมแนะนำให้โหลด worksheet ของ Morningstar ได้ที่ลิ้งค์นี้

    https://drive.google.com/open?id=0B4XyqG1tPEfic092ZFplQ0FvckU

    • เงินเดือนถ้าแต่ละเดือนไม่แน่นอน พยายามใช้เฉลี่ยช่วง 6 เดือนที่ผ่านมา
    • รายได้อื่นเช่นประกันสังคม, กองทุนสำรองเลี้ยงชีพ อันนี้สำหรับกรณีเกษียณแล้ว
    • รายการหนี้สินที่ต้องจ่ายทุกเดือน
    • พวกรายจ่ายที่ต้องจ่ายเป็นประจำในการดำรงชีวิตทั้งหลาย บางทีอาจจะไม่รู้เพราะไม่เคยบันทึก  แนะนำให้เริ่มบันทึกหรือลองประมาณการณ์ดูเท่าที่ทำได้ตามที่ปกติเราใช้จริง
    1. ดูว่าเรามีกระแสเงินสดเป็นบวกหรือลบ

    หักรายจ่ายทั้งหมดออกจากรายได้  สิ่งที่ได้คือกระแสเงินสดที่เข้าหรือออกจากกระเป๋าเรา

    ถ้าเรามีกระแสเงินสดเป็นบวกมีเงินเหลือเก็บ  ลองเช็คดูว่าได้อย่างน้อย 10% ของรายได้มั้ย  ถ้าเป็นไปได้เอาให้ถึง 15-20% ของรายได้เลยก็จะดีมากจะได้เก็บเงินทันแน่นอน  แต่สมมติเรามีเงินเหลือเก็บน้อยหรือไม่เหลือ  เราต้องเริ่มลองปรับการใช้จ่ายของเราดูแล้ว  ปล่อยไปแบบนี้ไม่ดีแน่นอน

    1. เริ่มวางแผนการออม

    อย่างแรกเลยคือวางเป้าการออมก่อน  เช่นสมมติรายได้เราเดือนละ 30,000 บาท  ตั้งเป้าออมซัก 20% ก็คือ 6,000 บาท

    เปรียบเทียบเป้าหมายกับที่เราออมอยู่จริงในวันนี้  สมมติวันนี้เราออมได้เดือนละ 5,000 บาทอยู่แล้ว  แปลว่าเราต้องมองหาวิธีทำยังไงให้เหลือออมเพิ่มเติมอีก 1,000 บาท  ใน worksheet ที่ดาวน์โหลดไปมันจะมีแถวสองแถว Spent กับ Budget  เราลองพยายามปรับตัวเลขดูว่าเราลดค่าใช้จ่ายตรงไหนได้บ้าง  แล้วมันจะเพียงพอหรือไม่

    โดยปกติรายจ่ายหลักที่ต้องมีทุกเดือนก็จะตัดยากหน่อย  อย่างพวกค่าน้ำค่าไฟนี่คงจะยาก  แต่ถ้าส่วนค่าโทรศัพท์ก็อาจจะลดได้นะถ้าเรายอมเล่นเน็ตมือถือน้อยลงหรือใช้เน็ตช้าหน่อย  ส่วนใหญ่แล้วส่วนที่ตัดได้มันมักจะเป็นพวกค่าจิปาถะอย่างบันเทิง, ไปท่องเที่ยว  หรือพวกกินข้าวนอกบ้านอะไรพวกนี้  หรือถ้าเราชอบท่องเที่ยวชอบทำกิจกรรม  ก็อาจจะตัดรายจ่ายจากพวกเสื้อผ้า, ของแต่งบ้าน, รถยนต์อะไรพวกนี้แทน

    1. คอยติดตามดูการเปลี่ยนแปลงเป็นระยะ

    ดูซิว่าเราควบคุมรายจ่ายได้ตามเป้ามั้ย  หรือแผนที่วางไว้ตอนแรกอาจจะทำไม่ได้จริง  หรืออาจมีอะไรเปลี่ยนแปลงในชีวิตที่ทำให้เราต้องเปลี่ยนแผนหรือเปล่า

    หัวข้อนี้จะทำให้เรารู้ถึงสถานการณ์การเงินตัวเองมากขึ้น  ไว้ในหัวข้อต่อไปเราจะมาพูดถึงการตั้งเป้าหมายที่ละเอียดขึ้นกันครับ

  • เสริมสร้างฐานะทางการเงิน 1 – เริ่มจากรู้ทรัพย์สินสุทธิของตัวเราก่อน

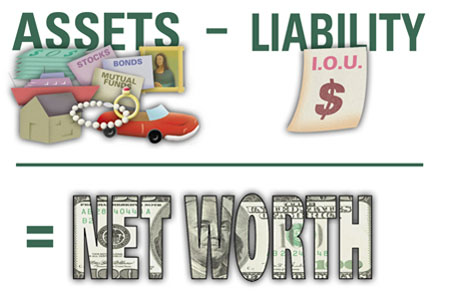
    asset-liability-net-worth                เปลี่ยนเรื่องจากหุ้นอย่างเดียวกันบ้าง  วันนี้ผมจะเริ่มเขียนซีรี่ส์บทความเกี่ยวกับการพัฒนาสถานะทางการเงินโดยรวม  โดยหัวข้อแรกสุดเลยคือเริ่มจากเราต้องรู้ตัวเองก่อนว่าสถานะทางการเงินเราอยู่ตรงไหน  และเราคอยติดตามมันได้อย่างไร

    ไอเดียมันคล้ายกับเราสมัยเด็กน่ะครับ  ตอนเราถูกสอนให้ทำบัญชีรายรับ-รายจ่าย  แล้วสรุปเงินที่มีว่าเรามีเงินเหลืออยู่เท่าไหร่กันแน่

    พอโตแล้วชีวิตทางการเงินเราซับซ้อนขึ้นกว่านั้นเยอะ  เราไม่ได้มีแค่บัญชีธนาคารเดียวแล้ว  เรามีกองทุนสำรองเลี้ยงชีพ, กองทุนรวม, บัญชีเงินฝาก, เงินกู้บ้าน, ฯลฯ  เปรียบเทียบกับสมัยเราเด็กๆ  เราไม่สามารถบอกได้เป๊ะๆเป็นหน่วยสตางค์แล้วว่าในเวลานี้สรุปเรามีทรัพย์สินอยู่เท่าไหร่กันแน่  แล้วก็ไม่จำเป็นต้องรู้ขนาดนั้นด้วย

    แต่ถึงยังไงเราก็ยังควรเช็คทรัพย์สินสุทธิของเราคร่าวๆเป็นระยะ  ตัวเลขทรัพย์สินรวมลบด้วยหนี้สินรวมตัวนี้  มันเป็นเครื่องบอกสุขภาพฐานะทางการเงินของตัวเราหรือครอบครัวได้  มันบอกได้ว่าเรากำลังมีหนี้สินเยอะเกินความสามารถในการออมเราหรือเปล่า  หรือว่าทรัพย์สินเราไปกองอยู่ในทรัพย์สินประเภทใดประเภทหนึ่งเยอะเกินไปมั้ย  มันทำให้เราเห็นภาพรวมได้ชัดเจนขึ้น

    ส่วนตัวผมใช้ worksheet ที่ได้จากเวป Morningstar ซึ่งดูง่ายดี  แต่จริงๆแล้วคือใครจะทำบน excel บนคอมตัวเองก็ได้ไม่ได้ต้องมีอะไรเยอะแยะ  worksheet ของ Morningstar โหลดได้ด้วยลิงค์นี้ https://drive.google.com/open?id=0B4XyqG1tPEfibGtFRF9lT1IzbWs

                    แล้วทำตามขั้นตอนต่อไปนี้

    1. บันทึกทรัพย์สินที่มีก่อน

    พยายามหาตัวเลขตามที่อยู่ใน worksheet  เริ่มจากการเอาข้อมูลล่าสุดที่มีเกี่ยวกับบัญชีธนาคารล่าสุด  และพวกกองทุนที่เราลงทุนต่างๆมาก่อน  พวกนี้ส่วนใหญ่เราจะหาได้ออนไลน์และข้อมูลจะเป็นปัจจุบันมาก  ส่วนทรัพย์สินอย่างบ้านหรือรถ  อันนี้ก็ยากหน่อยละเพราะไม่มีใครรู้แน่ชัด  รถน่าจะหาออนไลน์ได้คร่าวๆจากรุ่นรถและอายุว่าเค้าขายมือสองกันอยู่เท่าไหร่  ส่วนบ้านก็คงต้องพยายามเดาเอา  อาจต้องไปพยายามหาเวปที่คนประกาศขายบ้านแล้วหาที่พื้นที่คล้ายกันกะเราเอาครับ

    1. บันทึกหนี้สิน

    บันทึกหนี้สินต่างๆที่มี  ตัวหลักเช่น

    • เงินกู้ซื้อบ้านที่ยังเหลืออยู่
    • เงินกู้ซื้อรถ
    • บัตรเครดิต
    1. คำนวณดูว่าเรามีทรัพย์สินสุทธิ

    คำนวณโดยการรวมทรัพย์สินที่มีทั้งหมด  แล้วลบออกด้วยหนี้สินที่มีทั้งหมด  พิจารณา

    • ทรัพย์สินสุทธิเราเป็นบวกใช่มั้ย ไม่ใช่ติดลบตัวแดงหรือน้อยมากจนเกือบจะไม่มี  ถ้าติดลบหรือเป็นบวกน้อย  เราต้องเริ่มคิดต่อแล้วล่ะ  ไว้มาคุยต่อในบทความต่อไป
    • ทรัพย์สินสุทธิเราเป็นบวกเยอะเลยมั้ย ถ้าใช่อย่าเพิ่งสบายใจเกินไป  ช่วงที่ผ่านมาหุ้นไทยขึ้นมาเยอะมาก  อาจจะทำให้พอร์ตเงินลงทุนเราดูเยอะช่วงนี้  ลองนึกเผื่อว่ามูลค่าเงินลงทุนในหุ้นหรือกองทุนหุ้นตกซัก 20% ดูว่าทรัพย์สินสุทธิยังเป็นบวกเยอะอยู่มั้ย
    • ลองเทียบกับปีที่แล้วดูว่าทรัพย์สินสุทธิเพิ่มขึ้นหรือเปล่า
    • ลองดูว่าหนี้สินเราเพิ่มขึ้นหรือน้อยลงจากปีที่แล้ว
    • ทรัพย์สินเราไปกองอยู่ในทรัพย์สินประเภทเดียวกันเยอะเกินไปหรือเปล่า ถ้าไปกองอยู่ในกองทุนรวมหุ้นระยะยาวหรือกองทุนตราสารหนี้อันนี้ยังไม่ค่อยซีเรียส  แต่ถ้าไปอยู่ในที่ดินอสังหาริมทรัพย์หรือในหุ้นตัวเดียว  โดยเฉพาะทรัพย์สินที่มีสภาพคล่องต่ำ  อันนี้ต้องพึงระวังว่าถ้าเกิดอะไรขึ้นแผนการเงินเราอาจจะพังได้
    • มีประกันในทรัพย์สินและตัวเราหรือยัง อย่างประกันบ้าน, รถ, ชีวิต, พิการ  ควรมีไว้บ้าง
    • มีเงินสดหรือเงินฝากธนาคาร เพียงพอสำหรับอยู่รอดซัก 6 เดือนในกรณีที่ตกงานมั้ย
    • ถ้าเกษียณแล้ว ตอนนี้มีเงินสดหรือเงินฝากเพียงพอสำหรับอย่างน้อย 2 ปีมั้ย
    • หรือถ้ากำลังใกล้จะเกษียณ ทรัพย์สินเราเพียงพอสำหรับการเกษียณแล้วหรือยัง

    วันนี้เราเอาเท่านี้ก่อน  เราเริ่มจากรู้ตัวเองว่าอยู่ตรงไหนแล้ว  มีทรัพย์สินมากพอให้สบายใจหรือยัง  เดี๋ยวไว้วันหลังมาต่อเรื่องอื่นต่อไป